
AI基础设施建设

搜索文档
AI基建扩张放缓?美股科技股遭大幅抛售 英伟达、AMD等芯片股被重创
华夏时报· 2026-11-06 21:51
文章核心观点 - 美国中期选举后民主党夺回国会两院控制权,引发投资者对数据中心建设放缓的担忧,导致美股AI产业链集体重挫,但AI需求并未消失,而是增量建设可能被政策阶段性抑制,中期选举后伴随AI需求持续及政策不确定性逐步消化,相关投资仍可能逐渐释放,呈现短期下滑长期稳定提升的现象 [1] - 美股科技股遭遇抛售潮,纳斯达克综合指数下跌5.52%,创19个月以来最大单日跌幅,正式进入技术性回调区间;标普500指数下跌4.36%;道琼斯工业平均指数下跌1833点,跌幅3.44%,基本抹去选举后大幅反弹带来的全部涨幅 [1] - 美国市场对AI泡沫的担忧早已有之,这次大跌更像是积压已久的疑虑找到了宣泄口 [5] 政策与数据中心建设影响 - 与民主党共同组成党团的佛蒙特州参议员伯尼·桑德斯已呼吁全国暂停数据中心建设,称美国民众不希望大型科技公司的寡头破坏环境、侵蚀就业岗位并威胁人类未来 [2] - 高盛指出,联邦层面选举结果不太可能改变数据中心及人工智能的监管前景,因相关立法仍需两党支持才能在参议院通过并克服否决,但民主党在州及地方层面的胜选,料将导致短期数据中心暂缓令,或影响美国约45%已规划的数据中心产能扩张 [2] AI产业链各板块股价表现 - GPU厂商:AMD股价大跌17.26%,英伟达股价大跌9.26%,博通股价跌10.43%,高通跌9.49%,英特尔跌10.33% [3] - 存储板块:闪迪股价大跌22.26%,美光科技大跌17.46%,SK海力士大跌13.4% [3] - 金属板块:Freeport McMoRan股价跌7.51%,Hudbay Minerals跌7.38% [3] - AI下游板块受影响最小:Meta股价跌3.96%,微软股价跌3.58%,谷歌股价跌1.94%,苹果股价跌1.53% [3] 产业链各环节受影响程度分析 - 最受影响的应是准备依靠新的数据中心建设提升业绩的新型AI云服务商,其融资成本较高,依靠新的AI项目建设提升企业想象空间,一旦新建AI项目遭限制,不管延期还是取消,都会显著影响其投资收益 [3] - 其次是AI硬件相关企业如GPU、内存、光模块等,其收益预期高度依赖新建AIDC,存储芯片价格暴涨直接来源于庞大的AIDC建设需求,一旦新建项目受限制影响较大 [4] - 传统科技企业影响较小,因其业务收益来源不直接受益于新建AI基础设施,而来源于传统电子消费需求 [4] AI资本开支与泡沫审视 - 过去几年AI产业以惊人速度扩张,资本开支连年攀升,微软、亚马逊、Meta、甲骨文和谷歌母公司Alphabet五大巨头不断扩大人工智能基础设施投资 [5] - 英伟达2023财年全年收入约270亿美元,到2026财年全年收入已飙升至2159亿美元;市值2022年末为3600亿美元,去年一度突破5万亿美元,截至11月6日收盘回落至4.38万亿美元 [6] - AMD公布2026年三季度财报再创历史新高,营业额超出业绩指引区间上限达134亿美元,同比增长45%,数据中心事业部营业额达创纪录的85亿美元,同比增长97% [6] - 摩根士丹利预测五大巨头2026年合计支出将达8000亿美元,2027年或升至逾1.1万亿美元,美国市场已开始审视这些投入的回报是否撑得起当前估值 [6] - 若数据中心建设踩下刹车,首当其冲的便是处于产业链上游的英伟达,公司方面对建设节奏可能放缓的局面未予置评 [6] 行业应对与结构性机会 - 英伟达护城河仍在,若数据中心建设周期拉长,只会推迟芯片采购节奏、拉长收入确认周期,英伟达可改变过度依赖芯片的传统收益模型,投资重心转向AI相关周边产品(如液冷、高压直流机会)和推理算力服务,也可把增量重心移向中东、东南亚、中亚等国家以对冲在美国受到的影响 [7] - 已拿到建设许可并已大规模入网的AI企业可能受益,当新建需求被压制,大量订单会转向这些已成熟提供服务的企业 [7] - 聚焦AI推理服务的企业仍将保证旺盛增长,随着大模型和智能体向行业加速渗透,AI推理服务需求持续走高,已保有巨大AI存量算力的企业更加值钱,其未来业绩预期会优于聚焦训练或AI军备竞赛的企业 [7]


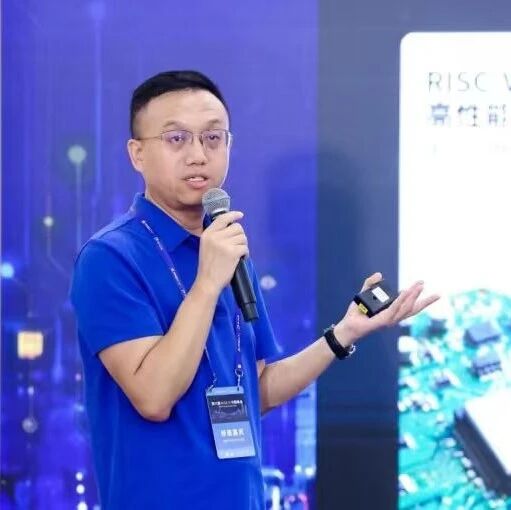
蓝芯算力许庆伟:RISC-V CPU正在开辟新路线
半导体芯闻· 2026-11-06 18:06
文章核心观点 - 蓝芯算力不将RISC-V定位为替代X86或Arm传统服务器CPU的国产替代方案,而是瞄准AI带来的架构新机会,借助RISC-V开放架构将通用CPU与AI算力融合,开辟面向AI基础设施的新路线 [1] - 公司自成立起即不把自己定位为传统服务器CPU市场的挑战者,不进入X86、Arm已建立深厚生态的存量市场,而是以RISC-V与AI结合切入AI基础设施建设带来的增量市场 [2][3] - 公司本质上仍是一家CPU公司,CPU是基本盘,AI能力是在CPU基础上的拓展 [5] 选择RISC-V路线的背景与逻辑 - 传统服务器市场经过几十年发展,X86已建立非常成熟的软硬件生态,新进入者很难在性能、成本和生态成熟度上直接竞争,产品出货量未起阶段芯片成本、整机成本都难形成优势,Arm专长市场的生态壁垒也很高 [2][3] - X86和Arm的核心架构、指令集及相关技术授权掌握在少数国际厂商手中,对希望自主开发服务器CPU的企业存在限制,这正是RISC-V所擅长的方向 [3] - RISC-V具备开放、免费、更大定制和扩展空间等特性,可像乐高一样让企业根据自身需求在开放架构基础上设计和扩展,不必完全依赖某一家厂商的技术授权 [4] - 摆脱授权限制只是RISC-V优势中的"开胃菜",更重要的是开放架构能让企业围绕新应用需求进行创新,如将AI计算能力融入CPU,探索不同于传统服务器CPU的发展路线 [4] 智通融合架构 - 面对AI推理需求,公司将RISC-V与AI结合,通过"智通融合"架构将通用计算与AI计算能力集成在同一芯片,并通过统一内存架构减少数据在不同计算单元之间的搬运 [4] - 与传统CPU与独立AI加速器分离、需通过PCIe等高速互联在不同内存空间之间传输数据的架构不同,智通融合方案从芯片架构层面减少数据搬运,并围绕大模型推理中的首Token延迟、Prefill和长上下文等场景进行优化 [4] LX500芯片产品 - LX500采用RISC-V架构,集成48个RISC-V CPU核心,包括32个性能核和16个能效核,同时集成AI Vector和Matrix计算引擎,AI算力达到75 TOPS INT8,支持INT4至FP32多种精度,能在不额外配置GPU或AI加速卡的情况下满足部分AI推理需求 [7] - 芯片采用统一内存架构,共享DDR5内存资源,并支持CXL扩展,具有极高的扩展性 [7] - 公司明确不回避算力边界:不额外配置GPU时LX500不可能在算力上超过专用GPU或AI加速卡,优势不是追求单芯片AI算力绝对领先,而是在特定应用场景中以更简单架构实现通用计算与AI推理协同;用户有更高算力需求可通过标准接口增加国产GPU或DPU等加速卡 [7] 产品落地与商业化进展 - 2026年2月LX500完成芯片点亮,4月首次公开亮相,5月发布RISC-V+AI智通融合一体机原型,7月搭载LX500的联想问天WR5219 G5服务器亮相,8月开始向多家行业客户送样、部分客户进入小批量部署测试阶段 [8] - 在2026 RISC-V中国峰会上,公司发布智通融合超节点,将基于RISC-V架构的AI计算能力从单芯片、服务器向集群化算力基础设施延伸 [8] - 过去半年公司围绕LX500形成了服务器、一体机等产品布局 [7] - LX500相关产品已在运营商、政务、本地化AI部署等特定场景中找到切入机会,公司已与一家运营商开展联合测试,部署数十台设备并持续运行约三个月 [10] 软件生态与模型适配 - LX500已适配Ubuntu、openEuler、BC-Linux、KylinOS等操作系统 [9] - RISC-V+AI智能体一体机实现性能最大化释放:底层借助RVV向量扩展与AI专用硬件加速器深挖硬件算力潜力;一次编写跨硬件部署降低开发迁移成本,编译调度层搭载LLVM Compiler和IREE ML编译运行环境;上层原生适配PyTorch、TensorFlow、ONNX、TensorFlow Lite主流AI框架以及OpenClaw智能体调度框架,实现"一颗芯片,双重算力,开箱即用" [9] - 模型适配方面已围绕Qwen、DeepSeek、Kimi等大模型开展适配,覆盖不同参数规模、不同精度以及长上下文应用场景,并探索通过统一软硬件栈降低模型部署复杂度 [10] - 应用层面相关产品可面向企业私有知识库RAG、Agent办公助手、金融合规推理、政府离线问答以及工业现场检测等场景,满足部分行业对本地化推理、数据安全和低成本部署的需求 [10] 竞争格局与公司优势 - 国内RISC-V市场竞争激烈,每个赛道都涌现多家竞争厂商,公司多次强调先发优势:已率先完成产品研发、实现量产,并形成从芯片到整机的产品体系,抢下时间优势 [12] 未来发展方向 - 公司未来仍将沿多核CPU方向发展,同时继续推进AI能力融合;当前路线已与传统Arm服务器CPU发展路线出现一定分化,传统服务器CPU主要围绕通用计算性能、核心数量和处理能力演进,公司希望在此基础上增加AI计算能力,形成CPU与AI融合的发展方向 [12] - RISC-V是确定路线,但RISC-V服务器CPU要真正进入市场不能只依靠单一企业推动,需要整个产业链共同参与 [12]

黑石:Anthropic预计将获得“垃圾”评级
新浪财经· 2026-11-06 14:46
核心观点 - 黑石集团近期告知投资者,Anthropic在IPO后可能无法立即获得投资级信用评级,预计主要评级机构将给予其较高档次的垃圾级评级,这与黑石此前预计年底前获得投资级评级的说法出现明显变化,可能增加该公司未来大规模建设AI基础设施的融资成本 [1][3] - 黑石此前曾向投资伙伴表示预计Anthropic将在2026年底前获得投资级评级,但近期根据主要信用评级机构的反馈,将预期调整为BB级区间或更高的非投资级评级 [2][5] - 尽管Anthropic已通过供应商担保及结构化融资获得巨额资金,但其自身能否在上市后取得投资级信用评级,仍将直接影响未来数千亿美元AI基础设施投资的融资成本和资金来源 [3][7] 评级预期调整与融资渠道影响 - 评级预期下调可能限制Anthropic的融资渠道,由于许多保险公司及养老基金受到投资规定约束,难以大量持有非投资级债务,Anthropic可能需要继续依赖信用评级较高的供应商为其融资提供支持 [2][6] - 一名专注美国科技行业的投资组合经理表示,关键就在于能否获得信贷融资,如果Anthropic没有投资级评级,融资成本就会上升 [2][6] IPO募资与基础设施投资计划 - Anthropic此前提交的IPO招股说明书显示,公司计划在2045年前投入超过8000亿美元建设计算基础设施 [1][4] - 获得投资级信用评级是这一长期投资计划的重要融资条件,能够帮助公司以较低利率举债 [1][4] - 目前Anthropic持有超过1120亿美元现金及现金等价物,投资者预计其IPO可能进一步融资约1000亿美元 [1][4] 北极星计划芯片融资交易结构 - 此次评级预期变化正值Anthropic推进一项规模达630亿美元的芯片融资交易之际,该交易代号为北极星计划(Project North Star),用于支持Anthropic租赁总容量达1.5吉瓦的谷歌AI芯片算力 [2][6] - 黑石担任该交易的主要投资者,并与参与融资的银行合作,将相关债务出售给其他机构投资者 [2][6] - 在融资结构中,超过420亿美元的优先级贷款由拥有投资级信用评级的博通提供担保,另有180亿美元次级债务以Anthropic的租赁付款作为偿付来源 [3][6] - 博通较高的信用评级是该交易得以完成的重要因素,黑石旗下基金投资了其中90亿美元的次级债务,收益率超过10% [3][6] 现有评级情况 - Kroll债券评级机构(KBRA)已给予该交易180亿美元次级债务BB+评级,展望为正面 [3][7] - Morningstar DBRS则给予BB评级 [3][7] - 惠誉、穆迪和标普三大国际评级机构尚未正式公布Anthropic自身的信用评级 [3][7]


