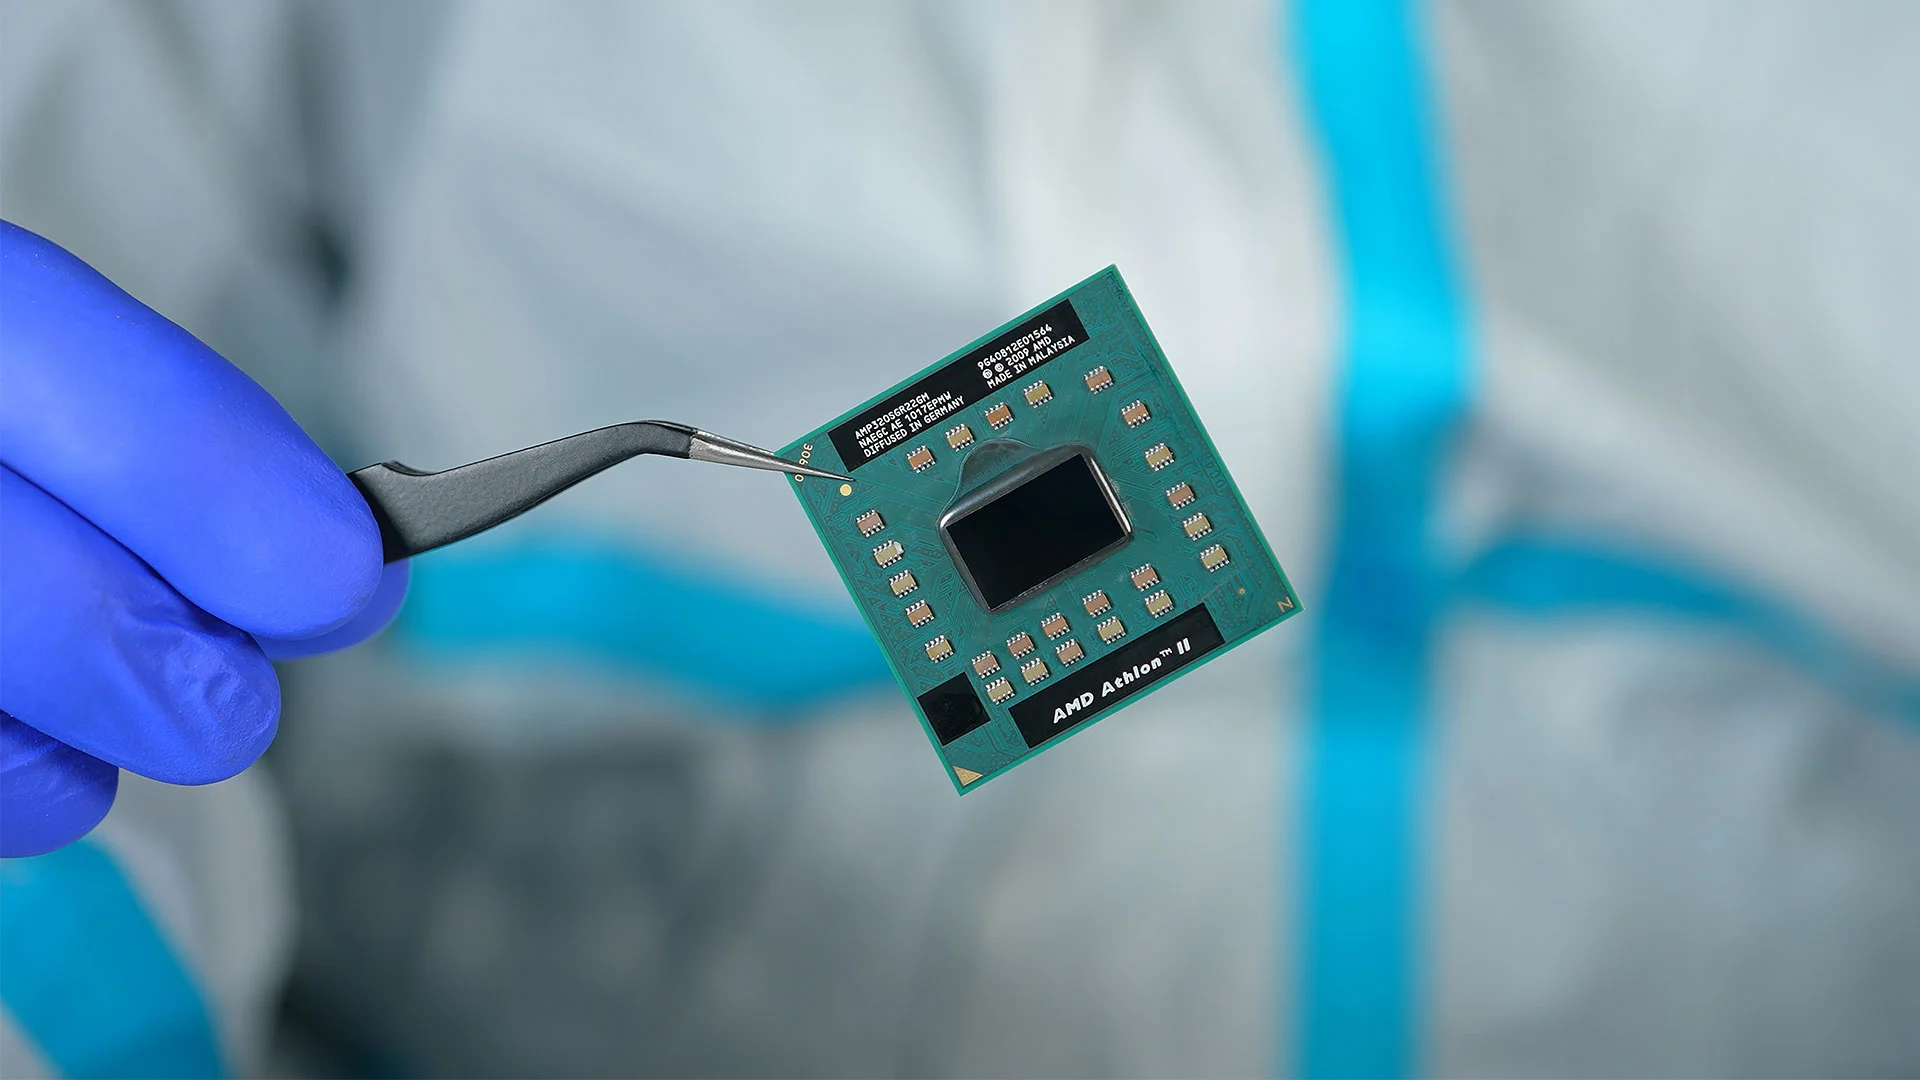
超威半导体(AMD)

搜索文档
Big Digital Energy (NasdaqCM:BGDE) FY Conference Transcript
2026-09-15 03:02
好的,作为一名拥有10年投行经验的研究分析师,我已仔细研读了这份电话会议记录。以下是基于原文的全面、详细的关键要点总结。 一、 会议基本信息与参与公司 * 会议为Big Digital Energy (NasdaqCM:BGDE) 举办的2026财年会议,于2026年9月14日举行[1]。 * 会议主题为“AI基础设施”,由H.C. Wainwright的Michael Lanese主持[1]。 * 参与讨论的公司高管包括: * CleanSpark (CLSK): 董事长兼CEO S. Matthew Schultz [2] * MARA Holdings (MARA): 董事长兼CEO Fred Thiel [3] * Soluna Holdings (SLNH): CEO John Belizaire [4] * Big Digital Energy (BGDE): 执行主席 Josh Kilgore [5] * Bitdeer (BTDR): CFO Michael Potter [6] * Core Scientific (CORZ): 联合创始人兼首席发展官 Russell Cann [7] * WhiteFiber (从Bit Digital分拆): 代表 Sam [21][23] 二、 核心观点与论据:比特币矿工转型为AI数据中心开发商 * **转型背景与驱动力**:比特币矿工拥有稀缺资产——已通电的土地和电力,这是AI HPC(高性能计算)业务的关键瓶颈[12][13]。AI HPC业务面临“可运行计算的短缺”,原因是缺乏适合运行AI HPC的、已通电的建筑[13]。自去年Q3以来,比特币价格演变加速了矿工向AI转型的计划[14]。 * **成本与价值跃升**:传统比特币挖矿基础设施和计算成本约为每兆瓦100万至150万美元[12]。而AI HPC业务在每兆瓦收入或资产价值上提供了“相当大的跃升”[13]。 * **建设成本飙升**:Core Scientific的Russell Cann提供了具体数据,展示了AI数据中心建设成本的急剧上升: * 2023年末,直接液冷设施的建设成本估算约为每兆瓦450万美元[17]。 * 到2024年6月签署协议时,成本已升至每兆瓦近800万美元[17]。 * 2026年已投产的其他站点成本约为每兆瓦1000万至1050万美元[17]。 * 预计2027年投产的站点成本将介于每兆瓦1200万至1300万美元之间[18]。 * 成本增加主要来自劳动力(如熟练电工年薪达25万-35万美元,高级电工年薪达75万美元)和变压器等长周期设备[18]。 * **转型优势**:比特币矿工能快速解决超大规模云服务商、前沿模型提供商和新云服务商的问题,即快速上线AI计算能力[13]。矿工可以立即部署负载(如比特币矿机),甚至在AI数据中心建成前就开始产生收入,这在与电力公司和土地所有者的谈判中是显著优势[112][113][115]。 三、 商业模式:托管服务 vs. AI云服务 * **两种主要模式**:会议讨论了两种主要的AI基础设施变现模式:托管服务和AI云服务[20]。 * **WhiteFiber (Sam)**:同时采用两种策略[22]。分拆为纯AI基础设施公司(WhiteFiber)是为了解决融资问题(保守银行对含加密业务的公司有顾虑)和吸引更机构化的股东(如波士顿的长期基金)[23][24]。公司认为,创建AI园区与创建比特币挖矿设施是完全不同的技能集,因此收购了拥有为亚马逊、微软等超大规模客户改造AI园区经验的Enovum团队[25][26]。 * **Bitdeer (Michael Potter)**:同样在两种模式上并行发展[30]。 * **托管服务**:在挪威Fjell与Volta签署了约121兆瓦关键IT负载的托管协议,由Bitdeer建设数据中心,租户负责GPU及融资,以此学习如何按当前技术规格建设大型数据中心[30]。 * **GPU即服务 (NeoCloud)**:在马来西亚、美国等地利用较小站点开展GPU即服务业务,避免将所有土地和电力以20年长期合同锁定,保留自身发展灵活性[31][32][33]。 * **MARA (Fred Thiel)**:通过收购法国公司Exaion(原EDF子公司)获得运营关键任务数据中心和建设的能力,用于处理美国的小型站点和欧洲的推理负载[35]。 * **CleanSpark (Matt Schultz)**:选择纯托管模式,追求稳定性。首个租约为20年、价值66亿美元的三净租赁,年收入3.3亿美元,几乎100%转化为净利润[39][40]。 四、 近期重大交易与项目进展 * **CleanSpark**:在佐治亚州Sandersville签署了价值66亿美元、20年期的三净租赁协议,租户为高投资级主体[38][39]。该租户还获得了CleanSpark在德克萨斯州高达885兆瓦额外容量的短期独家谈判权[40]。 * **Core Scientific**: * 与AMD签署了约500兆瓦的协议[64]。 * 同意在德克萨斯州Hunt County、Pecos和俄克拉荷马州Muskogee的三个站点,向AMD提供接下来的2000兆瓦容量[64]。 * 与CoreWeave的早期协议(约5吉瓦名义租赁容量,1亿美元月经常性收入)是成本加成模式,而AMD的协议是15年期、月经常性收入1.45亿美元的三净租赁或修正总租模式[65]。 * **WhiteFiber**:宣布了约5亿美元的云服务交易[66]。在北美卡罗来纳州的NC-1园区已上线50兆瓦,并为Nscale开始计费[69]。已为NC-2和NC-3支付定金,总计约60兆瓦[69]。 * **Soluna**:签署了Cotty Two(德克萨斯州东南部,350兆瓦园区)的意向书,正在谈判租约[49]。Dorothy III(德克萨斯州西北部,约300兆瓦)是第二个园区[50]。 * **Big Digital Energy**:在德克萨斯州Hood County签署了首个17兆瓦AI数据中心建设的意向书,并计划扩展至74兆瓦,最终达到111兆瓦[55][56]。现场拥有天然气管道,可支持至少600兆瓦的天然气发电[56]。 * **Bitdeer**:在马来西亚的GPU即服务业务,仅首个10兆瓦站点在五年内就能产生超过8亿美元的收入[61]。 五、 融资、资本支出与风险 * **项目融资结构**:典型的项目融资结构是80%债务(高收益债)和20%股权[72]。一个100兆瓦的项目,建设成本约12亿至14亿美元(每兆瓦1000万-1200万美元),需要投入数亿美元的股权[72]。 * **回报率**:Soluna预计,100兆瓦项目的净营业收入(NOI)可达1亿至1.5亿美元,收益率(Yield on Cost)在15%以上,资本化率(Cap Rate)为个位数,可增加约24亿美元的资产价值[73]。 * **风险缓释**: * **建设风险**:CleanSpark采用固定总价、交钥匙的EPCM合同,其EPCM供应商在工厂内预制大部分数据中心组件,以降低劳动力风险和交付不确定性[41][76][77]。 * **租约信用风险**:Bitdeer在挪威的托管交易中,通过客户提供的信用证(LC)作为租约的备用支持,确保在收不到租金时能立即获得现金[59]。 * **客户预付款**:Bitdeer在马来西亚的GPU即服务业务中,客户预付了50%以上的GPU成本,大幅降低了自身的融资需求和资本消耗[60]。 * **合作伙伴**:MARA与Starwood Capital Group合作,后者拥有超过7吉瓦的数据中心建设经验,通过将自身站点作为股权出资,提高了现金回报率并降低了风险[79][80]。 * **政治与社区风险**:CleanSpark通过与社区建立良好关系,获取市长推荐信等方式,来应对政治阻力[41][42]。WhiteFiber通过改造废弃设施(如床垫工厂、制药厂),并举办社区日解释其环保优势(如节水95%),来减少社区反对[98][99]。 六、 关于“AI基础设施泡沫”的辩论 * **反方观点(无泡沫)**: * **需求真实且巨大**:超大规模云服务商预计明年在AI上的支出将超过1万亿美元[1]。企业级客户(如医疗AI公司)担心无法获得所需的计算能力[101]。 * **供应严重不足**:每年交付的机架空间约5吉瓦,而芯片需求约15吉瓦,供需缺口巨大[102]。 * **历史类比**:这是继电力、互联网之后的又一次工业革命级别的技术浪潮,需要数万亿美元的全球基础设施投资[94][95][97]。 * **正方观点(存在泡沫/过热)**: * **需求虚高**:Core Scientific的Russell Cann指出,德克萨斯州收到了474吉瓦的数据中心接入请求,但其中很多是虚假的、重复计算的(例如,多个项目方声称拥有同一条天然气管道或输电线路的容量)[102][103]。 * **监管必要性**:德克萨斯州州长对数据中心建设实施暂停令是合理的,因为需要甄别哪些需求是真实的[90][104]。类似情况在比特币挖矿热潮中也出现过,ERCOT曾报告有20吉瓦的挖矿需求,但实际只有约五分之一[104]。 * **电力瓶颈**:美国目前可用发电容量为72吉瓦,而新建天然气发电厂需要5-6年时间,电力供应是长期硬约束[107]。 七、 比特币挖矿在AI战略中的角色 * **资本工具**:CleanSpark持有超过10亿美元的比特币,并拥有4亿美元几乎未动用的比特币-backed信贷额度,将其视为资本工具[112]。 * **即时负载与收入**:比特币矿机可以立即部署在已通电的站点上,在AI数据中心建设期间产生现金流,并帮助赢得与电力公司的合同(如CleanSpark在怀俄明州击败一家万亿美元市值的超大规模公司)[112][113]。 * **灵活过渡**:MARA的模型是逐步将比特币挖矿站点转换为AI站点,随着AI租户入驻,将矿机迁移至其他新站点,利用当前低廉的ASIC成本维持算力[115][116]。 * **战略平台**:Soluna作为比特币托管商,利用比特币挖矿帮助可再生能源电站快速变现废弃电力,从而建立长期合作关系,为后续开发更大规模的AI项目铺平道路[120][121]。

Forget An AI Slowdown, I'm Worried About A Double Hawk Instead
Seeking Alpha· 2026-09-14 23:06
文章核心观点 - 文章主要介绍作者Amrita的背景和投资理念,并推广其付费订阅服务The REIT Forum,同时披露其持仓情况 [1][2][3] 作者背景与投资策略 - Amrita在温哥华运营一家精品家族办公室基金,负责家族基金的投资策略 [2] - 基金目标是将资本投资于可持续、增长驱动的公司,通过实现增长导向目标最大化股东权益 [2] - Amrita还创办了获奖通讯The Pragmatic Optimist,专注于投资组合策略、估值和宏观经济 [2] - 她在旧金山高增长供应链初创公司工作5年,负责战略,并与风投公司合作,增长用户获取业务 [2] - 疫情期间她为客户最大化投资回报,核心工作是普及金融知识,将复杂概念转化为易懂形式 [2] - 其通讯被多个平台评为顶级金融通讯 [2] 持仓披露 - 作者持有AMD、LITE、MRVL、GEV、IGV的多头仓位(通过股票、期权或其他衍生品) [3] - 文章为作者独立撰写,表达个人观点,未收取除Seeking Alpha外的报酬 [3] - 作者与文章中提及股票的公司无业务关系 [3]



Dow opens 153 pts lower as AI selloff and oil surge hit US stocks
Invezz· 2026-09-14 21:41
市场整体表现 - 华尔街主要指数周一开盘下跌,道琼斯工业平均指数下跌153点,标普500指数下跌0.74%,纳斯达克综合指数下跌1.22%[3] - 道琼斯指数上周下跌1.6%,创下自3月以来最大单周跌幅,标普500指数和纳斯达克综合指数分别下跌约0.8%和0.7%[11] AI与半导体板块抛售 - AI和半导体股票遭遇抛售,主要因AI高管呼吁放缓AI开发速度,引发安全担忧[3][5] - 英伟达股价下跌约3.8%,亚马逊下跌约1.32%[3] - 其他主要芯片制造商承压,博通、AMD、英特尔和Marvell Technology跌幅在4%至8.8%之间[4] - 投资者重新评估推动AI相关科技和半导体股票大幅上涨的热情,数十亿美元资金曾流入AI基础设施和开发领域[6] - AI开发放缓可能减少对技术的重投资需求,对受益于AI支出快速扩张的公司构成风险[8] 软件板块表现分化 - 曾面临AI颠覆担忧的软件公司股价上涨,ServiceNow上涨5.6%,Adobe上涨3.8%,Workday上涨4%[8] - Meta上涨超过1%,Alphabet上涨1.4%[8] 油价上涨与宏观压力 - 布伦特原油期货上涨超过4%至每桶109美元,西德克萨斯中质原油期货上涨约3%至每桶103.98美元[10] - 油价上涨因沙特关闭绕过霍尔木兹海峡的关键管道,美国原油上周自5月以来首次突破每桶100美元[10] - 油价上涨增加通胀风险,对成长股构成压力[1] - 投资者准备迎接美联储9月政策会议,联邦基金期货显示加息概率约为88%至89%[11] - 上周数据显示美国通胀加速,油价上涨可能加剧通胀压力并复杂化央行政策决策[12]


Stock Market Today (Sept. 14, 2026): Nasdaq, S&P 500 falls on rising AI and war tensions
Yahoo Finance· 2026-09-14 21:38
市场整体表现 - 股市周一开盘下跌,受油价飙升、AI股下跌和中东冲突升级影响,投资者为本周美联储会议做准备[1] - 市场以防御性姿态开启新一周,中东局势升级和央行鹰派预期打压风险偏好[2] - 上周五股市收高,结束四连跌,因油价回落且通胀数据符合预期[4] 地缘政治与油价影响 - 布伦特原油上涨超3%至每桶106美元,此前一周已上涨近9%,因霍尔木兹海峡航运遭新袭击及无人机袭击导致沙特暂时关闭东西输油管道[2] - 石油是最大的地缘政治故事,油价冲击直接传导至利率预期[2][3] 美联储政策预期 - 联邦公开市场委员会本周将召开会议,利率决定和新闻发布会定于周三[2] - 上周五高于预期的CPI报告推动市场定价美联储周三加息25个基点的概率约为85%,年底前再次加息预期上升[3] AI行业动态 - 英伟达(NVDA)、AMD(AMD)和闪迪(SNDK)股价下跌,因Anthropic CEO Dario Amodei发表文章敦促AI行业出于安全考虑放缓前沿模型开发[3]
美股开盘:英伟达跌3%,博通跌超3%,SK海力士跌超7%,美光科技跌6%,超威半导体跌5%,阿斯麦跌6%,英特尔跌7%,ARM跌9%,闪迪跌超6%
财联社· 2026-09-14 21:34
市场整体表现 - 美股三大股指集体低开,道琼斯指数跌0.24%,标普500指数跌0.71%,纳斯达克综合指数跌1.20% [1] AI硬件产业链大幅下挫 - 受多家美国顶尖AI企业CEO呼吁放缓技术发展影响,AI硬件产业链股票大幅下挫 [1] - 英伟达股价下跌3.33% [1] - 台积电股价下跌3.42% [1] - 博通股价下跌3.76% [1] - SK海力士股价下跌7.29% [1] - 美光科技股价下跌6.69% [1] - 超威半导体股价下跌5.21% [1] - 阿斯麦股价下跌6.13% [1] - 英特尔股价下跌7.02% [1] - 泛林集团股价下跌7.45% [1] - ARM股价下跌9.55% [1] - 闪迪股价下跌6.03% [1]


Dario Amodei's AI Safety Call Impacts to Tech, Fed's Interest Rate Decision
Youtube· 2026-09-14 21:30
AI行业放缓信号 - Anthropic CEO Dario Amodi发表题为“我们必须控制前沿”的文章,指出模型进步正迅速超越人类理解和控制能力[2] - Elon Musk和OpenAI的Sam Altman随后表示同意放缓AI发展速度[2] - Sam Altman表示OpenAI可能将IPO推迟至2027年[2] - AI行业领导者正同意放慢发展步伐,以便评估相关风险[3] - 此前Anthropic安全研究员Jacob Coxin的采访引发关注,其担忧从低关注度故事持续发酵[9] - Dario Amodi发布3800字文章讨论AI控制问题,市场担忧情绪随时间增强[9] - AI领域由少数群体自我监管,他们正自行放缓AI发展速度[10] AI相关股票表现分化 - AMD下跌,Nvidia下跌,Core Weave下跌[3] - Google Alphabet上涨,Meta Platforms上涨,Microsoft盘前小幅上涨[3] 原油市场影响 - 伊朗与阿曼原定在马斯喀特举行的霍尔木兹海峡谈判会议因“共识利益”被取消或推迟[10] - 该会议取消导致原油期货反弹高开,给市场带来压力[11] - 原油价格回升是整体市场下跌的主要原因,与上周五市场反弹时原油下跌形成对比[4] 美联储政策与通胀数据 - 核心CPI五年路径显示持续通缩:2021年4.9%,2022年峰值6.6%,2023年3.9%,2024年3.4%-3.2%,最新报告降至2.4%[14][15] - 美联储理事Christopher Waller质疑为何要在通缩经济中加息[14] - CME Fed Watch工具显示市场压倒性预期应加息[15] - 市场对周三加息的概率预期从86.5%升至88%[16][17] - 多位美联储官员(Logan、Cook、Bar、Hammock、Kashkari)持续呼吁加息[16] AI对经济与政策的影响 - AI正在驱动GDP增长,若没有AI投资加速及数据中心建设等,经济增速将放缓[13] - 若AI放缓导致经济减速,可能使美联储无需加息[13]
Matthew Caruso on AI Safety Selloff "Overreaction," Picks AMD, DELL & HPE
Youtube· 2026-09-14 21:00
市场整体观点 - 当前市场面临收益率上升和油价高企的压力,但这些负面情绪积累的环境往往孕育重大机会,正如3月底所见 [1][3] - 市场已充分了解油价(WTI约103美元/桶,布伦特108美元/桶)、债券和AI压力,此时应关注那些未随市场压力同步下跌的股票 [2][3] AI行业硬件与基础设施 - 戴尔(Dell)近期创历史新高,HPE、AVT等AI组件供应商仍表现强劲,存在大量资金积累 [5] - 硬件股(如芯片)因担忧AI发展放缓而遭抛售,但CEO们表示不会停止AI开发,只是需加强控制 [7][8] - AI模型进展迅速本身也证明了其强大能力,短期波动类似制药行业的临床试验阶段,并非停止开发 [8][9] - 硬件部署是多年期项目,而非数周内完成,当前抛售可能是市场过度反应 [10] - 美国第二大律师事务所正部署自有英伟达芯片进行内部数据训练,而非交给OpenAI等外部模型 [16] - 投资HPE或戴尔等基础设施供应商,是押注整个AI生态系统增长,而非单一模型赢家 [16] AMD(超威半导体) - AMD在盘前下跌约5%,但截至上周五已突破8月高点,显示潜在强势 [12][13] - 市场信息反馈显示,大量大额订单和需求正在幕后发生,AMD能摆脱负面新闻并突破高点 [13] - 若AMD能维持强势,将确认其仍处于AI建设领先地位,部署不会因短期AI速度担忧而放缓 [14] 网络安全与AI治理 - Crowd Strike等网络安全股受益于AI治理需求增加,因CEO们呼吁加强护栏 [5][6] - 市场同时存在看涨和看跌逻辑:硬件股因担忧放缓被抛售,但安全需求股则受益 [7] 风险与关键观察点 - 主要风险是类似2024年“DeepSeek时刻”的事件,即CEO们联合呼吁可能延迟新模型部署 [18][19] - 若模型部署延迟,将改变未来盈利预期并需重新调整估值 [20] - 但许多AI股当前前瞻估值已基于较低增长预期,若按正常市盈率本应更高 [20] - 周五收盘价至关重要,能反映市场能否忽略周末讨论的负面影响 [10][21]
Nvidia, AMD and Intel stocks are crashing: here's why this selloff is different
Invezz· 2026-09-14 19:59
行业整体表现 - 英伟达、AMD和英特尔股价在周一大幅下跌 [1] - 投资者并非对另一份令人失望的半导体财报做出反应 [1] - 下跌的催化剂更为根本,与人工智能高管的相关言论有关 [1]
——海外映射及AI轮动周报9月第2期:VVIX/VIX仍在6附近-20260914
国海证券· 2026-09-14 19:36
核心观点 - 截至9月11日,VVIX/VIX回落至5.76,仍处于历史极端区间6-7以下,市场对后续波动放大的敏感度边际降温,整体风险相对可控 [4][12] - 当前中美行业映射机会集中在软件开发、工业金属、贵金属、白色家电方向,强势映射信号较上期未发生调整 [5][15] - AI硬件交易热度从PCB上游材料扩散至PCB,PCB情绪处于近一年高位,光通信整体回升至中高位置,国产算力芯片、半导体设备及材料仍处于相对低位 [6][25] 美股市场大势研判 - 截至9月11日,VIX指数升至15.84,VVIX指数同步升至91.28,标普500指数震荡下行至7656.98点 [12] - VVIX/VIX较9月4日的5.81有所下行,当前市场短线波动风险有所上升,但市场对后续波动放大的敏感度尚未达到极端水平 [12] - 后续需重点跟踪VIX与VVIX背离收敛后能否重新转弱,若VVIX/VIX趋势性回升至6以上,则需警惕市场风险的进一步恶化 [12] 中美股市映射信号 - 超跌反弹策略最新周期(2026/9/14-2026/9/18)计划空仓 [15] - 强势映射策略最新周期计划ETF持仓行业为软件开发、工业金属、贵金属、白色家电 [15] - 截至9月11日,强势映射策略2026年累计收益率达41.12%,较万得全A超额收益42.52% [15] - 超跌反弹策略2026年累计收益率21.73%,较万得全A超额收益23.13%,最大回撤-8.48%,年化波动率14.59%,夏普比率1.80,胜率34.29% [21] - 强势映射策略2026年累计收益率41.12%,较万得全A超额收益42.52%,最大回撤-12.56%,年化波动率31.26%,夏普比率1.62,胜率57.14% [22] - 当前强势映射信号较上期未发生调整,配置线索继续落在科技、消费等行业,超跌反弹策略继续维持空仓 [16] - 若后续仍无新方向接力,则需警惕映射行情边际趋弱,并关注策略组合相对万得全A的超额收益能否延续 [16] 美股复盘及AI内部轮动跟踪 - 美国8月CPI同比上涨3.4%,与市场预期和前值持平,环比0.4%较前值0.1%显著上行,市场对美联储9月15日至16日会议加息25个基点的隐含概率升至85%以上 [24] - 上周网络通信硬件由前一周承压转为明显修复,光模块相关公司普遍上涨,云厂商表现普遍平稳,算力租赁小幅承压,芯片存储内部分化加剧,软件应用集体承压 [24] - 海外AI产业链硬件端延续修复,交易重心由芯片存储向光模块、CPU等方向扩散 [24] - 消费行业整体偏弱,医疗健康边际转弱,制造业内部分化加剧 [24] - 后续需重点跟踪9月15日至16日的美联储利率会议表态及美债利率走向,同时关注光模块和CPU修复的持续性 [24] - 从成交额占比MA5近一年分位数来看,拥挤度处于相对高位的方向主要是PCB材料、覆铜板CCL、玻纤布、铜箔、PCB、光纤 [25] - 拥挤度处在中等位置的方向包括电子树脂、靶材、MLCC、光芯片、硅光CPO、800G与1.6T光模块 [25] - 拥挤度处在偏低位置的方向主要是半导体材料、半导体设备、液冷、光刻配套与零部件、光刻胶、国产算力芯片(AI芯片、存储芯片) [25] - 高拥挤方向从PCB材料扩散至PCB,PCB情绪处于近一年高位,光通信情绪整体回暖 [25] - 后续重点跟踪光通信修复的持续性,若拥挤度上升至相对高位,需警惕交易过热带来的风险,同时关注半导体设备、国产算力芯片等低拥挤度方向的修复机会 [25]


Chip stocks down: AMD, Nvidia, Intel, and Sandisk lead market selloff after AI bosses call for a pause
Fastcompany· 2026-09-14 19:28
行业动态 - Anthropic CEO Dario Amodei发布公开信,呼吁放缓AI开发速度 [1] - OpenAI的Sam Altman等人对该放缓开发的呼吁表示支持 [1]