优必选(09880)

搜索文档
物理AI商业化提速:万机易租双轨模式背后的RaaS落地逻辑
IPO早知道· 2026-10-26 21:06
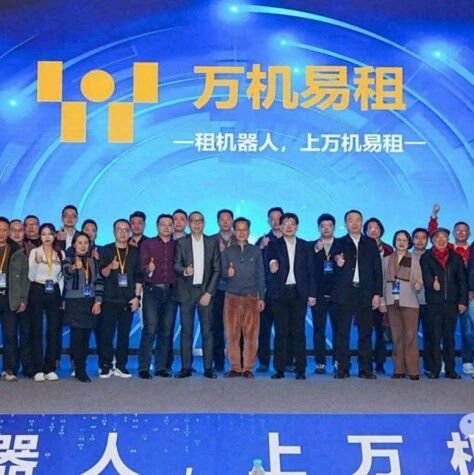
文章核心观点 - 物理AI正从实验室验证加速迈向真实场景商用落地,租赁模式成为打开下游需求、消化硬件产能的核心抓手,2026年中国机器人租赁市场规模预计突破百亿元,从十亿级向百亿级跨越 [2] - 机器人租赁的核心壁垒已从“拥有多少台设备”转向供应链整合能力、场景化方案交付能力与资产周转效率,单纯靠信息差赚取差价的模式难以为继,竞争正式转向运营能力比拼 [1][3] - 万机易租以“线上租赁交易平台+线下场景IP试验场”双轨路径,将高门槛具身智能硬件转化为按需取用的物理AI服务,定位为物理AI资产流转的稀缺基础设施 [3][8][10] 行业背景与市场空间 - 艾媒咨询数据显示,2026年中国机器人租赁市场规模预计突破百亿元,成为硬科技赛道中增速最快的细分领域之一 [2] - 物理AI落地痛点不在于“有没有硬件”,而在于“能不能在复杂场景里稳定干活”,上游本体厂商聚焦硬件与算法研发,下游B端客户面临选型难、投入高、跨城交付无保障、故障缺少兜底的困境 [2] - 人形机器人单价高、迭代快,一次性采购重资产风险大,短期展演项目采购后设备闲置,传统“裸租+人工对接”的粗放模式难以匹配高度碎片化的下游需求 [2] - 2026年以来上游产能逐步释放、设备稀缺性下降,“早期有机器就能赚钱的时代已经过去”,客户要的是能在物理世界解决引流、接待、科普等具体问题的“AI劳动力”,租设备是入口,卖服务和方案才是长期盈利核心 [3] - 行业仍处早期,面临租金下行、设备折旧快、本地化履约成本高等现实挑战,头部平台在采购议价权、资金周转率与抗风险能力上具备优势,但行业集中度提升仍需时间 [13] - 宇树科技王兴兴等行业领军者提出“机器人大规模普及需年产千万台级量产能力”的判断,上游产能释放与下游场景消化的衔接正成为产业核心命题 [10] 公司商业模式:双轨路径 - 万机易租成立于2025年,避开单纯拼设备数量的同质化竞争,选择“线上租赁交易平台+线下场景IP试验场”双轨路径,定位为“让物理AI在真实世界持续进化”的基础设施 [3] - 线上端以微信小程序为核心入口,覆盖人形机器人、机器狗、清洁机器人、表演机器人等全品类设备,不沿用“按机型罗列”逻辑,而是按物理AI商用场景划分套餐产品,把“租设备”升级为“租解决方案” [4] - 用户可在线完成机型选择、租期预约、电子签约、支付结算全流程,平台通过智能调度系统实现跨区域设备调配与库存动态管理 [4] - 与多数平台仅提供裸租不同,万机同步提供动作定制、话术编程、驻场运维等增值服务,形成“基础租金+定制服务”的多元收入结构,有效对冲租金下行带来的利润压力 [4] - 线下端推动机器人科技乐园落地广富林,以“物理AI场景试验场(体验—验证—履约一体化)”为业态方向,在商场、文旅景区、科创园区等流量点位布局沉浸式体验空间 [4] - 线下“场景IP”并非纯内容IP,而是可复制的物理世界交互验证环境,承担C端科普体验、短租试用的市场教育功能,也作为B端客户的场景展示中心和区域设备履约节点,本质是为物理AI提供从“算法训练”走向“大众场景”的民用化入口 [4] - 万机易租联合创始人蔡毅表示,物理AI的迭代不能只停留在B端采购和封闭测试,最终要走向大众场景,线下场景试验场让用户从看视频、听概念变成亲手操作、现场体验,在真实的人流、地形、交互中倒逼机器人能力进化 [5] 用户价值与痛点解决 - 核心价值是将高投入、高运维门槛的具身智能硬件转化为按需取用的物理AI服务,客户无需重金采购整机、不用自建技术运维团队、不必承担硬件贬值风险 [8] - 企业在平台提交场地、周期、预算、场景需求后,调度系统自动匹配适配机型,输出包含设备清单、物流部署、技术驻场、备用机预案、专项保险在内的完整落地方案,线上完成签约、进度跟踪、结算,由属地服务商就近履约交付,全程闭环 [8] - 直击四类行业痛点:选型难——平台按场景智能匹配机型,提供中立参考;成本压力大——支持分时租赁、长期托管、按需付费,轻资产启动;交付履约零散——平台连接全国核心城市服务商网络,就近响应;风险不可控——联合中国平安财险配套专项保险,叠加备用机调度机制,重大项目兜底 [8] - 这套体系让B端客户无需理解复杂的物理AI技术细节,就能直接享受其带来的商业价值 [8] 行业站位与竞争壁垒 - 具身智能赛道绝大多数玩家集中在本体、零部件、大模型等上游环节,面向物理AI商业化落地的“资产调度、场景验证、数据回流”平台仍属稀缺 [10] - 万机易租通过WBRK机甲格斗赛、万机易租机器人科技乐园两大场景试验场,在高人流、强交互、高对抗的真实环境持续验证机器人稳定性与交互能力 [10] - 格斗赛中的碰撞、失衡、关节极限数据,乐园中的人流交互、地形适应数据等“物理世界交互日志”通过平台源源不断回流,反哺上游厂商迭代硬件与算法,形成“客户下单落地→场景验证→数据回流→产品迭代→更多场景落地”的正向飞轮 [10] - 租赁平台作为连接本体厂商与终端客户的枢纽,其运营与交付能力直接影响物理AI的落地速度,万机易租已与多家头部本体厂商达成深度合作,参与设备的商用场景测试与批量落地验证,成为上游产能释放的核心承接渠道之一 [10] 资本与产业合作 - 平台获得德马科技(688360)、捞王餐饮集团等创始人资本,以及众擎机器人等产业资本的战略赋能 [11] - 与优必选(09880.HK)、越疆(02432.HK)、自变量、魔法原子、大咖机器人、优理奇、鲸鱼AI机器人、高擎动力、中国平安财险等头部企业签署长期战略合作,持续扩充机型供给矩阵,夯实全国履约与风险保障体系 [11] 融资规划与未来方向 - 万机易租正推进新一轮融资,资金将主要用于线下场景点位拓展、平台数字化系统迭代以及上游供应链深度整合 [13] - 按照规划,未来1—2年平台将持续扩充可调度设备规模,并逐步向家庭租赁、工业租赁等场景延伸,一个服务于物理AI时代的资产流转平台正在成型 [13] - 从全球产业规律看,物理AI的服务化、租赁化是确定性趋势,正如云计算让企业无需自建服务器就能享受算力,机器人租赁平台让千行百业无需重金采购就能调用最先进的物理AI劳动力,具备深度运营能力、场景理解能力与供应链整合能力的平台有望在百亿级市场中建立可持续的竞争壁垒 [13]


明牌!物理AI
Robot猎场备忘录· 2026-10-26 13:00
文章核心观点 - 物理AI成为市场热点题材,数据是物理AI落地的关键要素,数据采集设备和数据治理平台型公司受益明显 [1] - OpenAI发布GPT-6 Astra,零样本情况下控制机械臂简单抓取任务成功率达95%,空间推理准确率和任务执行正确率刷新认知,通用模型成为可能 [1] - 特斯拉Optimus V3已开始生产并即将亮相,供应商持续获订单,T链重获关注 [3] - OpenAI有望在2027年推出效果亮眼的演示样机,OAI链持续发酵,数据侧相关供应商已基本明牌 [2] - 摩根大通研报指出Optimus量产将是渐进的,对外销售之前产量指引为1万至2万台,低于市场最乐观预期 [5] - T链官方利好虽至但规模化量产未至,短期缺乏业绩支撑,优先关注确定性增量/弹性标的 [8] 物理AI与数据产业链 - 物理AI落地三要素为“机械本体+模型+数据”,GPT-6 Astra的发布使通用模型变为可能,数据成为落地关键,决定模型能否真正理解物理世界的因果规律与操作约束 [1] - 马斯克在三季度财报会提到短期将先制造1-2万台Optimus进行自主训练 [1] - 数据可分为真机数据、UMI数据、Ego数据、仿真数据,采集路径包括真实本体遥操作(质量最高)、虚拟本体采集、动态捕捉和合成数据(质量最低) [1] - 数据采集不可绕过的环节是采集设备和提供数据治理的平台型公司,相关标的在二级市场皆有不错反应 [1] - 数据产业链可细分为EGO/光学动捕、惯性动捕、触觉手套、传感器和服务平台型公司,相关产业链公司已基本明牌 [1] OpenAI链(OAI链) - OpenAI CEO Sam Altman于9月访谈中提到OpenAI有望在2027年推出效果亮眼的演示样机,该信息在上周开始发酵 [2] - 其潜在人形机器人产业链陆续被扒出,备受青睐,周末又有新增,目前数据侧相关供应商已基本明牌 [2] 特斯拉链(T链) - 特斯拉三季度财报会,马斯克给出正向回应“Optimus V3已开始生产+即将亮相” [3] - 供应商持续获订单中,8月订单放量、迎催单,9月迎千台订单,10月新一批数千订单下发 [3] - T链缩圈一直存在,份额占比动态变化中,阶段性增量/弹性标的已明牌 [3] - 据产业链调研,目前产能皆是满产状态,本周周产口径平均800+左右,后续产能给出乐观预期,年底冲刺2K+ [7] - 针对特斯拉完成用于自主训练的1-2万台Optimus制造后是否还会继续下单,涉及点是“产品完全定型以及已定型部件备产问题” [7] 特斯拉Optimus核心(潜在)产业链上市公司梳理 - 总成环节:核心公司覆盖件+关节总成(直线和旋转),9月覆盖件(含肩、胸、背、胯)为塑料件,7月出货500套,关节总成旋转、直线同步开发中已送样,9月T来看样线,海外美国买设备中部分预计6个月到货 [4] - 潜在总成推进中:Tier2涉及电机、减速器、轴承等,9月目前周交付400-500台,10月前达到周产1K,墨西哥产能布局 [4] - 核心已确定环节:谐波减速器+轴承,9月谐波减速器全型号(16个)在手持续供货中,9月获数千台机器人订单产能已经紧张,关节轴承+微电机轴承处于前期阶段,国内建成谐波30万套,泰国新建一期100万套预计26H2达产 [4] - 减速器环节:谐波减速器全型号(16个)在手已批量供应,剩下5个在研,对接中,与台湾盟立、台湾盟英投伊宾赛图工厂建设中 [4] - 潜在第二十六类:设立合资公司定位北美本地化执行器模组供应 [4] - 潜在(T2)环节:涉及尼得科、拓守、三花、荣泰、新泉等公司 [4] - 丝杠+手部模组+结构件环节:10月手部和身体丝杠交付量当前周产750台,新增1个型号定点,泰国、美国泰国开始小批量交付 [4] 摩根大通人形机器人供应链评级 - 恒立液压(601100.SH)增持,10/23收盘价89.50元,涨跌幅+6.74% [6] - 三花智控A(002050.SZ)增持,收盘价35.08元,涨跌幅+6.66%;三花智控H(02050.HK)增持,收盘价21.38港元,涨跌幅+0.56% [6] - 绿的谐波(688017.SH)增持,收盘价290.00元,涨跌幅+12.05% [6] - 奥比中光-W(688322.SH)增持,收盘价108.00元,涨跌幅+18.97% [6] - 汇川技术(300124.SZ)中性,收盘价53.50元,涨跌幅+7.19% [6] - 优必选(09880.HK)中性,收盘价68.20港元,涨跌幅+6.73% [6] - 埃斯顿A(002747.SZ)减持,收盘价29.18元,涨跌幅+9.99%;埃斯顿H(02715.HK)减持,收盘价13.22港元,涨跌幅+12.99% [6] - 宇树科技-W(688836.SH)减持,收盘价624.00元,涨跌幅+20.00%(20cm涨停) [6]