第一性原理

搜索文档
费城半导体连跌八连跌!蒸发2万亿美元!创2008年来最长跌势!黄仁勋:回归“第一性原理”!(AI叙事再审视)
美股IPO· 2026-10-17 10:03
市场现状:八连跌创16年纪录 AI基础设施板块遭全面抛售 - 费城半导体指数本周累跌11.4%,连续八个交易日下跌,创下2008年金融危机以来最长连跌纪录,过去八个交易日累计下跌逾13%,蒸发市值约2万亿美元 [3] - 若以各股较自身52周高点的跌幅计算,整个半导体板块损失市值约达4万亿美元 [3] - 英伟达单周下挫超6%,应用材料和科天半导体回撤更深,美光本周大幅下跌14.6%,存储芯片指数本周累跌17.6% [3] - 纳指同期累跌超4%,创2025年4月关税动荡以来最差单周表现 [3] - AI云计算服务商CoreWeave股价本周暴跌超25%,其部分债券价格已跌至通常预示财务困境的水平,五年期信用违约互换(CDS)利差突破1000个基点,债券二级市场收益率飙升至约15%,落入高风险垃圾债区间 [5] - 截至6月30日,CoreWeave的总债务约为355.6亿美元,债务及租赁义务合计约520亿美元 [5] - 市场预估CoreWeave 2026年自由现金流为负270亿美元,2027年则进一步扩大至负320亿美元 [5] - 分析师警告,若公司难以承担高额债务,股权价值或将归零 [5] 华尔街机构观点分化:三大阵营 - 第一阵营温和修正派:瑞银首席投资办公室Ulrike Hoffmann-Burchardi表示,最近这轮下跌更多是市场重新调整预期,而非AI投资逻辑出现根本性转变 [6] - 多家受访机构判断,下跌是海外利率压制、筹码拥挤与政策预期发酵共同作用下的估值与筹码重新定价,产业基本面并未被证伪 [6] - 嘉盛分析师Fawad Razaqzada将当前市场核心矛盾概括为:问题不再是AI的市场空间有多大,而是实现这一目标所需的巨额投入最终能有多少盈利 [6] - 第二阵营结构性谨慎派:瑞穗证券股票交易董事总经理Daniel O'Regan指出,投资者开始不愿意以任何价格继续为AI相关支出提供资金 [7] - AI资本支出增长速度已经超过企业自由现金流创造能力,意味着企业不得不通过外部融资来购买硬件设备 [7] - 高盛最新测算显示,超大规模云巨头明年资本开支将达1.2万亿美元,同期经营现金流仅1.1万亿美元,至少35%的建设开支被迫依赖发债筹集,规模超4000亿美元 [7] - 高盛董事总经理Rich Privorotsky警告,高昂资金成本恐阻碍需求转化为实际资本支出,最坏情况下半导体供应链可能在2027至2028年间面临订单真空 [7] - 第三阵营泡沫警告派:管理规模超800亿美元的GMO由联席资产配置主管本·英克等联名发布研报《AI泡沫破裂的催化剂》,预言未来12至18个月内前所未有的股权供给潮将刺破AI泡沫 [8] - Inker指出,SpaceX、Anthropic、OpenAI三家公司的IPO及后续解禁将在约12个月内向市场注入相当于美股总市值6%至7.5%的新增股票供给,历史上每增加1%的IPO市值占比,当年回报就会差4个百分点 [8] - 若AI算力同步从结构性紧缺滑向产能过剩,将看到信贷端的大规模违约,股权端的公司破产,以及超大规模云服务商投资回报率惨不忍睹的局面,那不是市场下跌18%,而是下跌35%到50% [8] - 美国银行Michael Hartnett警告称,未来数周市场将以规避风险为主基调,投资者正寻求回避AI交易、高利率环境及美国中期选举带来的不确定性 [8] - 摩根士丹利CEO Ted Pick表示,该行对AI基础设施建设已达到双倍超配,认为支出未必会继续加速增长,但完全有可能以每年约1万亿美元规模再维持十年 [9] - 贝莱德CEO Larry Fink发出罕见警告:AI基建已成美国经济支柱,如果国家出台某种形式的数据中心建设禁令,经济将陷入衰退 [9] 黄仁勋的回应:回归第一性原理 - 黄仁勋表示,这一切都会过去,原因非常简单,AI将带来变革,将对每一个行业和每一个国家产生非常积极的影响,这一趋势将持续下去,而现在才刚刚处于起步阶段 [1] - 近期确实有一些令人不安的消息,新闻每天都在发生,但这不会改变基本面 [10] - 当前市场过度关注AI基础设施建设所需的巨额前期投入,却可能低估了这些投资未来能够创造的经济回报 [10] - 随着AI逐步改变企业运营方式、提高生产效率并推动新应用发展,相关投资的长期价值将更加清晰,进而缓解投资者目前对AI支出规模及盈利前景的疑虑 [10] - 黄仁勋此前在瑞典斯德哥尔摩出席活动时曾表示,认为英伟达没有必要为CoreWeave提供财务担保,并指出他们的资金成本实际上正在下降 [10] - 这一表态暗示,黄仁勋认为CoreWeave的问题是个体融资结构问题,而非AI基础设施需求的根本性变化 [10] - 黄仁勋多次敦促投资者超越短期报告的视野,将注意力集中于技术的长期价值,回归第一性原理,聚焦基本面 [11] 多空代表观点 - 以超大规模云服务商为代表的科技巨头资本支出正逼近每年1万亿美元,其中相当比例依赖债务融资 [12] - 在美国国债收益率高企、10年期美债收益率已升至5.09%的背景下,融资成本持续攀升 [12] - Fawad Razaqzada指出,较高的利率一方面压低了未来现金流的现值,另一方面又抬升了支撑AI下一阶段增长所需基础设施的融资成本,这对AI交易构成双重不利 [12] - 相关担忧已开始向信贷市场蔓延 [12] - ARK创始人Cathie Wood将CoreWeave与Coinbase类比,认为后者债券在加密行业爆发前也曾承压,但最终受益于行业成长 [13] - ARK本周在下跌期间增持了CoreWeave及Cerebras [13] 深度分析与总结 - 市场与黄仁勋观点的核心分歧,在于对时间维度的不同理解 [14] - 华尔街机构的担忧本质上是短期融资结构和估值压力问题:高利率环境下,依赖债务融资的AI基础设施建设面临资金链考验,CoreWeave的债券暴跌正是这一矛盾的集中体现 [14] - 黄仁勋的逻辑建立在更长的时间框架上:AI作为通用目的技术,其对各行业的渗透才刚起步,短期的融资波动不改变技术扩散的长期趋势 [14] - 当前真正需要回答的问题是:AI投资的最终回报能否覆盖其融资成本 [14] - 高盛预计2026年美国AI投资总额将接近6000亿美元,相当于美国GDP的近2% [14] - 摩根士丹利测算,到2028年全球在AI数据中心和芯片上的总支出将高达2.9万亿美元,其中约1.5万亿美元的融资缺口需由外部资本填补 [14] - 这意味着AI产业正从内生现金流驱动转向外部融资驱动阶段,融资环境的变化将直接决定产业扩张的速度与节奏 [14] - 产业基本面尚未出现实质性恶化,费城半导体指数年内至今仍累涨约60%,本轮下跌本质上是对前期过快涨幅的修正 [15] - 台积电、ASML等核心企业的营收和利润依然稳健 [15] - 黄仁勋所强调的AI仍处起步阶段,在技术渗透率维度上确有支撑——AI在企业级应用、个人智能体、推理经济等领域的商业化才刚进入加速期 [15] - 高盛也将AI投资叙事定义为正从芯片军备竞赛转向推理经济和个人智能体 [15] - 短期而言,市场的核心矛盾在于融资条件与投资节奏的错配,CoreWeave事件是这一矛盾的集中引爆点,后续需密切关注三季报中AI相关企业的现金流与融资计划,以及美联储利率路径的变化 [15] - 中长期而言,AI叙事的核心验证标准依然是投资回报率,瑞银明确指出,现在的核心问题是投资回报率,关键在于收入空间 [15] - 如果AI应用能在未来2至3年内实现规模化收入,证明当前万亿级别的资本开支具备合理的经济回报,那么本轮调整将被证明是一次健康的估值消化而非趋势逆转 [15] - 反之,若收入兑现持续滞后于资本支出,GMO所警告的35%至50%跌幅风险将不容忽视 [15] - 黄仁勋的这一切终将过去并非盲目乐观,而是建立在他对AI技术变革性的深刻理解之上,但终将过去不等于很快过去——市场需要时间消化估值压力、修复融资结构、等待应用端的收入验证 [16] - 在这一过程中,短期波动仍将剧烈,而真正的长期投资者或许正应如黄仁勋所言,专注于第一性原理,专注于基本面 [16]


特斯拉能飞!9年不见的电动超跑,再次颠覆行业?
电动车公社· 2026-10-17 00:04
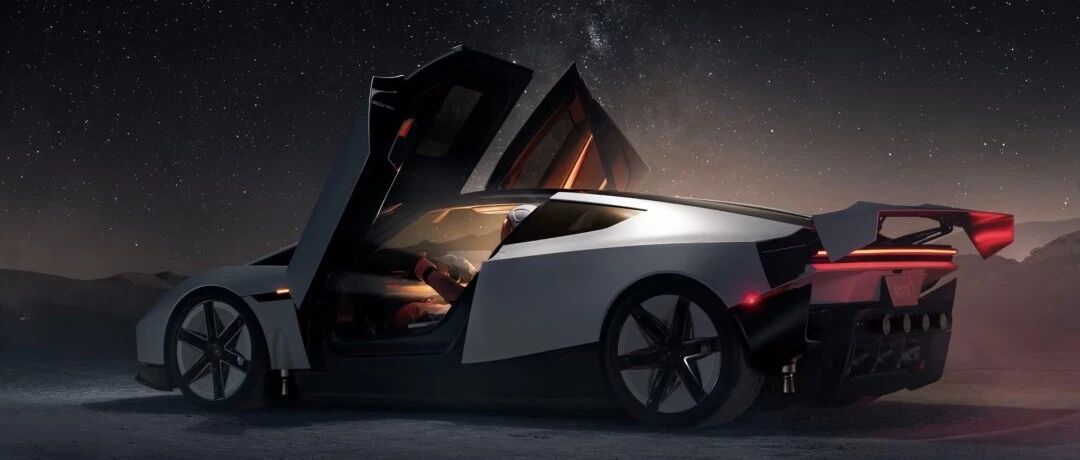
文章核心观点 - 特斯拉第二代Roadster通过多模式吸力系统与SpaceX冷气体推进系统实现飞行与极端性能,再次颠覆电动跑车想象 [1][3][18] - Roadster象征特斯拉与SpaceX的技术整合,可能推进两家公司合并,并强化马斯克商业帝国的协同效应 [64][66] - 该产品让特斯拉在竞争同质化的新能源车圈中重获全球关注,证明其作为电动汽车制造商仍具创新活力 [59][60] - 短期对电动车行业格局影响有限,但可能引发股市资本狂欢,长期则体现天马行空的想象力才是商业公司真正竞争力 [67][68][69] 产品性能与技术 - 多模式吸力系统相当于车底超强风扇,抽走底盘空气形成低压区,将车身压向路面,与F1被禁的“地面效应”异曲同工 [9][10] - 大量使用镁、钛和碳纤维材料,座椅固定不可调节,实现极致轻量化 [11] - 凭借2G下压力实现爬90°坡、倒吊天花板等违背物理规律的操作 [12] - 主动空气动力学部件动态调整气流,高速过弯提供下压力,横向加速度峰值达2G,对比性能跑车普遍1.4-1.8G [14][16] - 冷气体推进系统即火箭推进器,原理类似火箭姿态控制,软件控制形成不同方向推力 [20] - 车尾仅用于加速时,零百加速小于1秒;完全体共10个推进器可拔地而起、空中旋转,但牺牲副驾驶空间给高压气瓶 [21][22] - 推进器实现自循环,300Bar高压气罐自己给自己打气,无需催化剂 [24] 产品版本与定价 - Performance性能版:0-96km/h加速<1.6秒,订金5万美元(约33.5万人民币),应是最先量产版本,配备主动空气动力学与多模式吸力系统 [27] - 推进版(Thrust):0-96km/h加速<0.9秒,预订金25万美元(约167万人民币),限量发售,增加车尾加速推进器 [27] - 火箭版(Rocket):发布会同款,0-96km/h加速<0.59秒,极速370km/h,仅限受邀购买,官网不开放预定,不能合法上路 [27] 设计语言与外观 - 继承Cybertruck和Cybercab设计风格,凌厉线条轮廓、简洁干脆切面造型 [32] - 在特斯拉“赛博”系设计语言上诠释更极致科幻味,采用隐藏式大灯、全长尾灯和嵌入式空气动力学设计 [34][35] - Ano白色涂料源自航空航天技术,应对太空强紫外线、强腐蚀性、低温、静电耗散等恶劣环境 [38] - 有色玻璃天幕使用金釉,模仿宇航服面罩镀金铜涂层,辅以钛合金点缀 [40] 交付时间与工程挑战 - 马斯克给出初步交付时间:2028年 [43] - Roadster首次亮相距今已9年,跳票6年,发布会延期14天举办 [43] - 将火箭技术用于让车起飞,工程角度难点太多,开发与量产过程面临诸多挑战 [43] - 即便技术可实现,生产过程中保证品控和质量也是重要问题 [43] - 现场崩0-60英里/小时加速,可能因场地受限,Roadster只跑出0.81秒 [45] 行业影响与战略意义 - 特斯拉战略布局转向自动驾驶和人形机器人,造车不再是将来关注重点,Roadster充其量是边缘业务 [48][50] - 2008年第一代Roadster是全球第一款合法上路、采用锂电池的量产纯电动车,宣告新能源时代到来 [52] - 此后电动超跑相继推出,打造参数爆炸的电动超跑不再被认为复杂,但未必具备颠覆性技术 [55][56] - 传统燃油跑车引入混动形式后,可能呈现更有趣的东西 [57] - Roadster打破受众固有认知,走行业没人走过的路,全球流量狂潮证明特斯拉“尚能饭” [59] - 该产品让马斯克又有新故事可讲,光环源自第一性原理的贯彻 [61][63] - 成功实现特斯拉与SpaceX在产品方面的整合,可能推进两家公司合并日程 [64] - 若合并推进,特斯拉制造能力与可持续能源解决方案结合SpaceX太空探索计划,可能催生支持宇航员太空作业的真·飞行汽车 [64] - 特斯拉资源将光明正大投给SpaceX,马斯克可进一步整合商业帝国,追求火星移民梦 [66] - 短期Roadster对电动车行业变化有限,模仿者不一定蜂拥而上,低空经济和飞行汽车使未来交通工具形态难以断言 [67] - 投资者可能借Roadster在股市掀起另一场资本狂欢 [68] - 长期看,天马行空的想象力才是商业公司真正竞争力,可能成为人类奔赴未来世界的新密码 [69]