医疗器械

搜索文档
动力电池回收、智慧农机……这些大国制造亮相世界制造业大会
第一财经· 2026-09-23 00:01
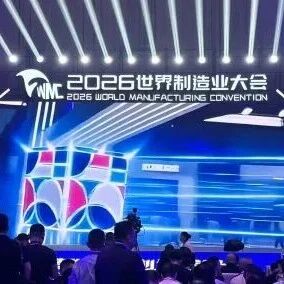
2026世界制造业大会核心观点 - 2026世界制造业大会聚焦智能网联新能源汽车、新一代信息技术、人工智能等新兴产业,以及量子科技、具身智能、生物制造等未来产业,展示了大国制造业、智能网联新能源汽车、机器人和具身智能等展区 [8] - 大会展示了国机集团、中国中车、东软医疗、迈瑞医疗等企业的先进装备,涵盖智慧农机、动力电池回收、智能化列车、医疗科技等领域 [4][8][10] 国机集团展区 - 展示了两台红色智慧农机:“东方红丘陵山地拖拉机”和“小型林地清理设备” [4] - 丘陵山地拖拉机整机外形低矮、重心低,发动机前置、前轮承重60%,爬坡角度最大20度,适合丘陵山地、普通农田、果园、大棚、小地块作业 [4] - 小型林地清理设备可在45度陡坡环境下持续运行8小时,最大越障坡度达60度,采用模块化属具快换系统,可快速切换拓荒、开沟、灭火等作业模式 [4] - 展示了一套完整的“动力电池高效回收生产线”模型,集干法破碎拆解与湿法冶金萃取分离于一体,实现废旧电池安全高效处置及锂、铁、磷等有价资源高值化回收,并配套完善的环保与智能控制系统 [6] 中国中车展区 - 展示了CIVAS-SMART100单轨列车模型,时速80公里、2至8节灵活编组、全动车转向架 [8] - 介绍了大物流的智能装车系统,从2018年开始研发,目前已是第六代系统 [10] - 智能装车系统包括上料拆垛、架空输送、伸缩输送、智能装车四大核心功能区及智能运控中心 [10] - 装车作业效率方面,单一品类大于每小时1200箱,大于两种的箱型品类每小时装车超过900箱 [10] 东软医疗展区 - 展示了全球首台8cm宽体光子计数CT设备 [10] - 该设备辐射剂量降低至传统CT的1/10,实现光子能量信息直读,能清晰显示0.1毫米级别的微小病灶 [10] 迈瑞医疗展区 - 通过沙盘演示了启元·迈瑞智检数智化整体解决方案 [10] - 该方案可以完成采血样本直接进入流水线、自动分拣、自动检测、AI自动审核 [10] - 这套实验室整体解决方案已经在一些城市的头部医院落地 [10]


海泰新光(688677):2026年中报点评:利润受非经常性因素扰动,算力光互联部分产品已获得小批量订单
华创证券· 2026-09-22 23:19
报告公司投资评级 - 维持“推荐”评级 [1][7] 报告核心观点 - 2026年上半年公司利润受汇率及股份支付等非经常性因素扰动,但剔除后盈利增速高于营收增长水平 [7] - 内窥镜与光学业务均实现快速增长,光学业务已延伸至算力光互联领域,部分产品已获得小批量订单 [7] - 全球产业布局持续优化,多地扩产有序推进 [7] 业绩表现 - 26H1营收3.21亿元(+20.69%),归母净利润0.76亿元(+2.49%),扣非归母净利润0.74亿元(+1.69%) [1] - 26Q2营收1.46亿元(+23.06%),归母净利润0.29亿元(+4.84%),扣非归母净利润0.27亿元(+2.46%) [1] - 2026年上半年,医用内窥镜器械收入2.51亿元(+21.09%),光学行业收入0.69亿元(+20.05%) [7] - 分区域看,美国市场收入2.24亿元,中国大陆市场收入0.77亿元 [7] 利润影响因素 - 期间美元走弱导致国外销售收入折算人民币金额下降及期末调汇损失增加,合计影响金额约1715万元 [7] - 本期计提股份支付费用同比增加542万元 [7] - 剔除上述非经营性因素影响后,公司归母净利润同比增幅可达27.82%,盈利增速高于营收增长水平 [7] 业务进展 - 与美国大客户合作的下一代内窥镜系统及配套产品进展顺利,相关产品陆续定型并开始小批量试制 [7] - 妇科、头颈外科影像设备及配套方案持续推进,多款产品已陆续获得产品注册 [7] - 3D/4K/荧光三合一内窥镜摄像系统已获得注册,预计下半年可进行销售 [7] - 一次性肾盂镜已完成样机验证,下半年将开始小批量试制并提交产品注册 [7] - 针对算力光互联的核心工艺、新型光器件和部件进行了深入开发,部分产品已获得小批量订单 [7] 产业布局 - 进一步开展泰国子公司和美国子公司的二期产线建设,包括光学加工、镀膜、维修车间、整机装配、GMP车间等,建设进展顺利 [7] - 在淄博子公司完成了GMP生产车间和经济型内窥镜生产线的建设,为耗材类产品(如一次性内窥镜)和门诊用内窥镜产品提供了生产条件 [7] - 在青岛和淄博启动了光学器件产能扩产计划,相关厂房建设、设备扩充等工作正有序开展 [7] 财务预测 - 预计公司26-28年归母净利润1.9、2.6、3.4亿元(26-28年预测前值为2.1、2.7、3.5亿元),同比+8.6%、+39.5%、+31.0% [7] - 预计26-28年营业总收入分别为726、896、1,106百万元,同比增速分别为20.5%、23.3%、23.5% [3] - 预计26-28年每股盈利分别为1.55、2.16、2.83元 [3] - 对应PE分别为53、38和29倍 [7]

锦波生物(920982):2026年中报点评:业绩持续承压,关注新产品进展
长江证券· 2026-09-22 21:15
报告公司投资评级 - 投资评级为“买入”,评级维持 [6] 报告核心观点 - 锦波生物2026年上半年业绩持续承压,但长期产品储备丰富,多型别胶原蛋白和多适应症产品未来获批值得期待 [11] 业绩表现总结 - 2026年上半年,锦波生物实现营业收入7.71亿元,同比下降10.20% [2][6] - 2026年上半年,实现归母净利润2.81亿元,同比下降28.20% [2][6] - 2026年单二季度,实现营业收入3.96亿元,同比下降19.60% [2][6] - 2026年单二季度,实现归母净利润1.41亿元,同比下降36.90% [2][6] 业务板块分析 - 2026年上半年医疗器械板块实现营收5.95亿元,同比下滑15.95% [11] - 其中单一材料医疗器械收入5.60亿元,同比下滑13.23%,主因公司为回馈市场对部分产品进行了价格优惠 [11] - 功能性护肤品板块延续较快增长,实现营收1.49亿元,同比增长22.93% [11] - 原料及其他业务收入0.25亿元,同比下滑6.01%,整体相对平稳 [11] 盈利能力分析 - 2026年单二季度,单季度毛利率同比下降6.5个百分点 [11] - 毛利率下降部分来自公司注射用重组人源化胶原蛋白生产车间转入固定资产但产能暂未充分释放,计入产品成本的资产折旧摊销增加,导致本期营业成本增加 [11] - 因收入下滑和两项费用中有相对刚性部分,带来销售费率同比上升2.9个百分点,管理费率同比上升2.76个百分点 [11] 研发与产品进展 - 公司持续开发新型别重组人源化胶原蛋白,完成了Ⅱ型、Ⅴ型、Ⅶ型、Ⅷ型、ⅩⅦ型等多种型别胶原蛋白的大规模功能区筛选、结构解析、蛋白质的理性设计及工业化生产 [11] - 相关原子结构已被国际蛋白结构数据库收录 [11] - 在适应症拓展方面,重点布局心血管、骨科、眼科、毛发医学等多元化严肃医疗适应症 [11] - 已开展注射用重组ⅩⅦ型人源化胶原蛋白产品的多中心临床研究和申报 [11] - 已开展注射用重组Ⅴ型人源化胶原蛋白的多中心临床研究 [11] - 已开展注射用Ⅶ型人源化胶原蛋白的多中心临床研究 [11] - 已开展眼科用重组Ⅷ型人源化胶原蛋白的多中心临床研究 [11] 盈利预测 - 预计2026-2028年公司EPS为5.57元、6.40元、6.74元 [11][15] - 预计2026-2028年营业总收入分别为17.50亿元、20.50亿元、23.58亿元 [15] - 预计2026-2028年归属于母公司所有者的净利润分别为6.41亿元、7.36亿元、7.76亿元 [15]
微泰医疗-B(02235):2026年上半年CGM增长亮眼,实现扭亏为盈
兴业证券· 2026-09-22 21:03
公司投资评级 - 报告对微泰医疗-B(02235.HK)给予“无评级”评级[1] 报告核心观点 - 2026年上半年公司CGM增长亮眼,实现扭亏为盈[3] - 公司CGM销售收入增长超预期,渠道建设持续深化,多元布局全球市场,规模效应有望持续提升[4] - 期待产品持续放量,新品迭代稳步推进,盈利能力进一步提升,建议关注[4] 财务表现总结 - 2026年上半年公司实现营业收入人民币4.14亿元,同比增长68.4%[4] - 2026年上半年公司实现净利润0.40亿元,实现扭亏为盈[4] - 2026年上半年公司毛利率为57.7%,同比提升6.1个百分点[4] - 2026年上半年公司销售费用率为28.5%,同比下降9.3个百分点[4] - 2026年上半年公司管理费用率为7.4%,同比持平[4] - 2026年上半年公司研发费用率为10.1%,同比下降3.1个百分点[4] - 2026年上半年公司净利率为9.7%,同比提升10.7个百分点[4] - 2022年至2025年营业总收入分别为174百万元、253百万元、346百万元、661百万元,同比增长率分别为15.0%、45.4%、36.5%、91.2%[4] - 2022年至2025年归母净利润分别为-35百万元、-125百万元、-63百万元、40百万元[4] - 2022年至2025年毛利率分别为45.9%、49.7%、52.9%、54.1%[4] - 2022年至2025年ROE分别为-1.6%、-5.9%、-3.1%、2.0%[4] - 2022年至2025年每股收益分别为-8.32元、-29.69元、-14.99元、9.54元[4] - 2025年市盈率为62.7[4] 业务与市场表现总结 - 2026年上半年公司国内收入2.56亿元,同比增长109.4%[4] - 2026年上半年公司海外收入1.55亿元,同比增长27.5%[4] - 2026年上半年持续葡萄糖监测系统销售收入3.13亿元,同比增长118.7%[4] - 公司产品国内入院数量已超过3,600家,采取“学术推广+临床教育+渠道下沉”的组合策略[4] - 2026年618活动期间,核心产品持续葡萄糖监测系统电商渠道出货量同比增长157%,在线会员规模同比增长115%[4] 产品研发进展总结 - LinX S1于2026年4月获得欧盟CE认证[4] - 第二代贴敷式胰岛素泵系统已于2026年7月获得国家药监局的成人使用上市许可[4] - LinX CGM成人欧洲上市后临床正在稳步推进中[4] - 公司对面向C端用户的“微泰动态”App持续进行功能迭代与体验优化,加入了AI辅助管理功能[4]
医药工业发展十五五规划发布,重视创新药产业链:医药生物周报(26年第38周)-20260922
国信证券· 2026-09-22 19:29
报告行业投资评级 - 医药生物行业评级为“优于大市”,维持该评级 [1][5] 报告的核心观点 - 医药工业发展“十五五”规划发布,重视创新药产业链,建议关注创新药及产业链、创新医疗器械与精准诊疗、AI制药及产业链三个细分方向 [2][18] - 医药行业中报景气度提升,2026年上半年A股医药行业上市公司实现营业收入11942.1亿元,同比增长2.6%,归母净利润1049.6亿元,同比增长10.8%,利润增速明显快于收入端 [29] - 创新药及CXO等高景气方向表现突出,创新药板块2026年上半年营业收入437.5亿元(+44.1%),归母净利润75.1亿元,CXO板块营业收入556.2亿元(+23.3%),归母净利润130.5亿元(+15.7%) [29] - 继续推荐创新药及产业链 [31] 根据相关目录分别进行总结 医药工业发展“十五五”规划发布 - 9月18日,工信部、发改委等十部门联合发布实施《医药工业发展“十五五”规划》,明确了医药工业的“国家新兴支柱产业”战略定位 [2][11] - 提出到2030年发展目标:“生物医药研发应用稳居世界前列,创新驱动效能充分释放,重点领域关键核心技术实现系统性突破” [2][11] - 围绕产业规模效益、创新发展、企业培育与集群发展等方面提出10项具体指标,其中创新药产业规模增速年均需大于等于20%,全球年销售额超10亿美元品种数量大于等于5个 [11] - 聚焦创新驱动、韧性安全、数智转型、精准诊疗、效率提升、价值创造、普惠健康、开放共赢等八个方面提出25项重点任务 [12] - 与“十四五”规划相比,“十五五”规划首次将FIC/BIC写入任务表述,新增前沿技术体系化布局、人工智能/数智转型独立任务、精准诊疗单列一章、世界级产业集群与“全球创新药械首发地”、健康消费维度等 [13] 本周行情回顾 - 本周全部A股上涨1.07%(总市值加权平均),沪深300下跌0.06%,中小板指上涨0.92%,创业板指上涨1.52%,生物医药板块整体上涨3.26%,表现强于整体市场 [1][20] - 分子板块来看,化学制药上涨2.80%,生物制品上涨3.92%,医疗服务上涨7.18%,医疗器械上涨1.66%,医药商业上涨1.25%,中药上涨0.30% [1][20] - A股涨幅居前的个股:近岸蛋白(54.73%)、百普赛斯(39.11%)、万邦医药(36.00%)、华大智造(32.49%)、成都先导(31.09%) [20] - A股跌幅居前的个股:百迈科(-15.69%)、南卫股份(-8.64%)、南京新百(-6.70%)、华北制药(-6.48%)、华强科技(-6.34%) [20] - 本周恒生指数下跌0.22%,港股医疗保健板块上涨4.08%,相对表现强于恒生指数 [21] - 港股分子板块来看,制药板块上涨3.78%,生物科技上涨3.53%,医疗保健设备下跌0.47%,医疗服务上涨0.20% [21] - 港股市场表现居前(仅统计市值50亿港币以上):金斯瑞生物科技(21.57%)、英矽智能(20.40%)、昭衍新药(19.81%)、凯莱英(17.44%)、映恩生物-B(17.07%) [21] 板块估值情况 - 医药生物市盈率(TTM)33.76x,全部A股(申万A股指数)市盈率23.28x [25] - 分板块来看,化学制药39.62x,生物制品44.20x,医疗服务33.28x,医疗器械37.04x,医药商业18.28x,中药23.52x [25] - 医药生物市盈率(TTM)32.45x,处于近5年历史估值的67.27%分位数 [1] 投资策略 - 医药行业中报景气度提升,2026年上半年A股医药行业上市公司营业收入11942.1亿元(+2.6%),归母净利润1049.6亿元(+10.8%) [29] - 26Q2 A股医药行业上市公司营业收入5980.5亿元(+2.7%),归母净利润547.2亿元(+15.3%),利润增速较26Q1进一步提升 [29] - 创新药板块26Q2收入同比增长51.3%,CXO板块收入和归母净利润分别同比增长27.8%和11.0% [29] - 推荐关注CXO板块,优选业绩及订单表现良好/迎来拐点的龙头企业,包括药明生物、药明康德、药明合联、凯莱英、昭衍新药、益诺思等 [30] - 创新药板块国内销售快速增长,海外即将密集进入商业化阶段,科伦博泰合作伙伴默沙东宣布sac-TMT全球3期临床达到主要终点,预计下半年向FDA申报上市 [31] - 2026年9月投资组合:A股包括迈瑞医疗、联影医疗、药明康德、凯莱英、新产业、药康生物、爱尔眼科、鱼跃医疗、益丰药房、大参林、泽璟制药;H股包括康方生物、科伦博泰生物、和黄医药、康诺亚-B、三生制药、爱康医疗 [31] 推荐标的 - 迈瑞医疗:国产医疗器械龙头,受益于国内医疗新基建和产品迭代升级,海外加快高端客户拓展 [32] - 联影医疗:提供高性能医学影像设备、放射治疗产品等,高端升级+拓展海外市场驱动稳健增长 [32] - 药明康德:新药研发全产业链服务能力的开放式平台,全面受益于全球新药研发外包服务市场发展 [32] - 凯莱英:全球领先的一站式CDMO综合服务商,中国第二大化学药物CDMO企业,服务全球超1100家客户 [32] - 新产业:化学发光免疫分析领域龙头,装机基础带动试剂销售,促进进口替代 [33] - 药康生物:专业从事实验动物小鼠模型研发生产销售,海外市场营收增速较快 [33] - 爱尔眼科:中国最大规模眼科医疗机构 [33] - 鱼跃医疗:国内领先的综合性医疗器械和解决方案供应商 [33] - 益丰药房:国内领先连锁药房企业,截至2025年9月门店数量超过14666家,服务会员达到1.1亿 [34] - 大参林:国内规模领先的药品零售连锁企业,覆盖全国21个省 [34] - 康方生物(9926.HK):专注创新的双抗龙头,依沃西持续验证FIC & BIC潜力 [34] - 科伦博泰生物-B(6990.HK):ADC产品研发进度全球领先,与默沙东达成深度合作 [35] - 和黄医药(0013.HK):商业化阶段的创新型生物医药公司,呋喹替尼2023年底在美国获批上市后迅速放量 [35] - 康诺亚-B(2162.HK):司普奇拜单抗是首个获批上市的国产IL4R单抗,三个适应症于2025年进入医保 [35] - 三生制药(01530.HK):集研发、生产和销售为一体的生物制药领军企业 [36] - 爱康医疗(1789.HK):中国第一家将3D打印技术商业化的人工关节领域龙头公司 [36]


健世科技(09877) - 自愿公告 JensClip取得NMPA註册批准并积极推进商业化
2026-09-22 19:27
公司基础信息 - 公司证券代码为9877[2] - 公告发布日期为2026年9月22日[8] - 公告发布当日公司执行董事为潘斐先生[8] 核心产品进展 - 公司自主研发核心产品JensClip经导管二尖瓣夹及输送系统取得NMPA注册批准[3] - JensClip设计用于治疗重度二尖瓣反流患者[4] - JensClip获批后公司产品已覆盖结构性心脏病介入三大瓣膜领域[5] 商业化与全球化布局 - 公司正推进JensClip中国大陆及其他市场商业化与临床应用 布局全球化[3] - 公司将推动JensClip的CE MDR注册等海外注册审批及商业化进程[5]
开立医疗(300633) - 2026年9月14-22日投资者关系活动记录表
2026-09-22 15:28
财务表现与业绩展望 - 2026年上半年营收10.53亿元,同比增长9.24%,净利润1,377.63万元,同比下降70.71%,主因汇兑损失3,955.34万元,上年同期为汇兑收益2,120.55万元,差异约6,000万元,剔除汇兑影响后净利润同比增长超100% [2] - 业务收入具季节性,下半年通常高于上半年,第四季度占比高,公司有信心完成全年股权激励业绩目标 [2][3] 超声与内镜市场趋势 - 2026年上半年国内超声、内镜设备2-5月终端招标金额明显下滑,但公司国内超声、软镜收入降幅小于行业,市占率稳中有升 [4] - 6-8月国内超声、内镜招标金额同比保持增长,行业招标回归正常,预计第四季度收入占比高于往年,全年终端招标金额有望同比增长 [4] - 医疗设备需求与门诊量、居民健康增长及人口老龄化相关,长期需求旺盛,短期政策扰动不改变趋势,内镜领域因消化道癌症早筛普及率低,未来空间较大 [4] IVUS与微创外科业务进展 - IVUS业务2026年上半年收入增速超120%,毛利率由负转正达38%左右,2025年亏损约1亿元,2026年目标减亏几千万元,上半年已完成部分任务,预计2027年基本盈亏平衡 [5] - 2026年前7个月IVUS临床植入量达3万根,二季度起每月不低于5,000根,全年预计植入5-6万根,2024年全年1.1万根,2025年全年4万根,入院已达500家左右,第二轮集采报量医院数将大幅增加 [5] - 外科业务2026年上半年收入同比增长超40%,国内开标中标金额突破2亿元,全年目标约5亿元,同比小幅减亏,减亏节奏慢于IVUS,盈亏平衡时间晚于IVUS [5][6] 内镜新产品放量与布局 - 2026年上半年内镜及镜下治疗器具收入4.31亿元,同比增长11.17%,消化内镜收入增速超12% [7] - HD-650系列内镜搭载AI技术,图像质量优于部分进口品牌,镜体附带率提升至4.5以上,2026年上半年装机医院超100家,收入占内镜收入比重超20%,占国内内镜收入约40%,毛利率较高,预计2026年为放量年 [7]