

搜索文档
宏观金融数据日报-20261104
国贸期货· 2026-11-04 10:49
报告行业投资评级 - 提供的研报内容中未包含明确的行业投资评级信息 报告核心观点 - 当前隔夜逆回购将成为政策利率,有助于各期限资金利率维持低位运行 [4] - 短期股指震荡分化的格局恐将延续,美伊局势反复、中东地缘紧张局势未见明显缓和,10年期美债收益率持续处于高位区间,与油价相关的地缘计价持续影响通胀预期和全球风险偏好,对全球成长股估值形成压制 [4] 流动性回顾 - 昨日央行以1.25%的中标利率开展6210亿元隔夜逆回购操作,当日9530亿元逆回购到期,单日净回笼3320亿元 [4] - 昨日银行间市场资金面整体平稳宽松,DR001加权平均利率于1.28附近震荡,DR007加权平均利率于1.34附近震荡 [4] - DR001收盘价1.2875,较前值变动-0.09bp;DR007收盘价1.3473,较前值变动-1.62bp [4] - GC001收盘价1.0950,较前值变动-2.50bp;GC007收盘价1.3250,较前值变动-2.50bp [4] - SHIBOR 3M收盘价1.4015,较前值变动-0.35bp;LPR 5年收盘价3.5000,较前值变动0.00bp [4] - 1年期国债收盘价1.1675,较前值变动0.07bp;5年期国债收盘价1.3600,较前值变动0.74bp [4] - 10年期国债收盘价1.6100,较前值变动-2.79bp;10年期美债收盘价4.9207,较前值变动1.07bp [4] 股指行情综述 - 沪深300下跌0.20%至4008.87;上证50上涨0.21%至2768.27;中证500下跌1.45%至6327.05;中证1000下跌1.71%至6221.23 [4] - 行业板块涨多跌少,农林牧渔、食品饮料、非银金融、钢铁、电力设备板块涨幅居前,通信、电子、综合、机械设备、计算机板块跌幅居前 [4] - 昨日A股市场整体震荡下行,上证指数跌0.82%,创业板指和科创50分别大跌2.73%和3.81%,全市场成交额1.72万亿元环比略缩量 [4] - 中国人民银行会同金融监管总局、证监会先后召开互换便利与股票回购增持再贷款两场座谈会,互换便利目前余额1050亿元,回购增持贷款签约约4400亿元、发放超2800亿元 [4] - 会议部署适时开展互换便利操作,增加参与机构、降低费率并优化质押模式;将回购增持再贷款转为长期制度安排,利率由1.25%降至1%,23家证券基金公司及26家银行代表参会 [4] - 海外方面,伊朗总统佩泽希齐扬表示最高领袖已授权政府进行和平谈判,伊方正努力通过对话解决问题;美国国务卿鲁比奥表示特朗普总统倾向于通过外交手段而非武力来解决伊朗问题 [4] 股指期货行情 - IF当月收盘价4003.40,较前日变动0.03%;IH当月收盘价2756.20,较前日变动0.44%;IC当月收盘价6317.20,较前日变动-1.29%;IM当月收盘价6218.00,较前日变动-1.50% [4] - IF成交量160126.00,较前日变动0.35%;IF持仓量336226.00,较前日变动1.95% [4] - IH成交量78916.00,较前日变动14.96%;IH持仓量123861.00,较前日变动9.01% [4] - IC成交量215378.00,较前日变动-11.26%;IC持仓量313275.00,较前日变动-0.53% [4] - IM成交量372071.00,较前日变动-14.53%;IM持仓量538142.00,较前日变动-2.07% [4] 股指期货升贴水情况 - IF升贴水:当月合约2.93%,下月合约6.09%,当季合约6.74%,下季合约7.17% [4] - IH升贴水:当月合约9.36%,下月合约9.40%,当季合约7.51%,下季合约6.87% [4] - IC升贴水:当月合约3.34%,下月合约5.54%,当季合约7.60%,下季合约8.56% [4] - IM升贴水:当月合约1.12%,下月合约6.18%,当季合约8.28%,下季合约9.26% [4] - 升贴水数值为年化计算后的升贴水率,标绿为升水,标红为贴水 [4]
日度策略参考-20261104
国贸期货· 2026-11-04 10:49
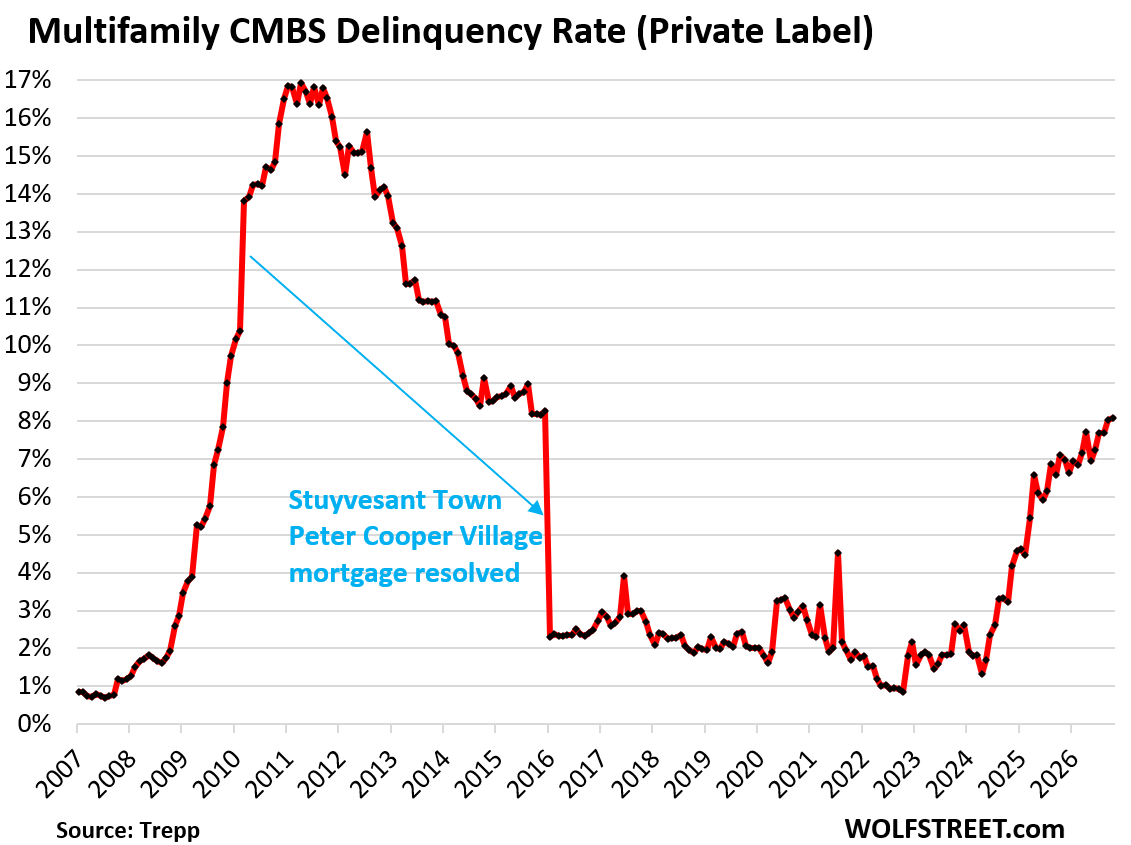
行业投资评级 - 科技成长板块交易拥挤度偏高,叠加中报业绩披露窗口,短期市场波动风险上升 [1] - 短期内IH、IF可能受益于风险偏好回落,IC、IM中长期弹性空间更大,单边做多仍需审慎控制仓位 [1] - 煤焦供应将逐渐恢复,对应期货01合约以逢高空配为主 [1] - 苯乙烯看空 [1] - 烧碱看多 [1] - 集运欧线看空 [1] 核心观点 - 宏观基本面延续“K型”分化,生产与新兴产业较强,传统与需求较弱,海外地缘政治反复及通胀预期升温可能压制成长风格 [1] - 债市在配置需求、货币政策宽松预期与财政发力带来的供给压力、交易盘止盈行为等多重因素交织下震荡运行 [1] - 有色金属整体宏观情绪偏弱,各品种基本面分化明显 [1] - 黑色金属板块负反馈压力增加,供给延续偏高,价格承压 [1] - 农产品板块各品种走势分化,棉花中长期价格将随需求复苏与减种预期逐步上移 [1] - 能源化工板块受地缘局势反复及原油价格高位震荡影响,各品种基本面差异较大 [1] 有色金属 - 铜:近期宏观情绪偏弱,而产业面存在一定支撑,铜价震荡偏弱运行 [1] - 铝:近期宏观情绪偏弱,而低库存对铝价支撑明显,铝价短期震荡偏弱运行 [1] - 氧化铝:国内供应仍处于过剩状态,氧化铝库存持续累库,产业面仍然偏空,价格低位震荡,关注现金成本线支撑 [1] - 锌:宏观情绪偏弱,锌价估值承压,Lme锌back结构维持叠加国内深度倒挂加工费对当前锌价尚有一定支撑 [1] - 镍:印尼冶炼端减产消息反复,印尼能矿部表态制定2027年配额时将考虑全球镍供需情况,10月印尼火法矿价走弱且HPM下跌,成本支撑下移,9月印尼镍铁产量减少部分企业有减产计划,9月MHP产量环比回升新增产能投产整体放缓,10月预估减产9月精炼镍延续减产,全球镍库存高位与原料走弱对镍价仍有压制,镍价震荡运行 [1] - 不锈钢:钢厂11月排产增加,不锈钢社会库存小幅去化,需求偏弱,印尼冶炼端减产仍有不确定性,不锈钢短期震荡运行 [1] - 锡:宏观情绪偏谨慎,后续中东局势以及美国中期选举仍存较大不确定性,锡价估值承压,锡回调后基本面尚有承接 [1] 贵金属与新能源 - 金银:地缘消息较为反复,美伊谈判窗口尚在,但美国有限打击伊朗格什姆岛令市场对地缘升级担忧情绪再起,金银反复波动,短期贵金属或震荡为主,等待美国中期选举落地及地缘局势演变 [1] - 铂钯:整体或从宏观层面跟随贵金属板块,短期料震荡为主,但油价持续上涨对锂需求预期影响更大,结构上铂强钯弱延续 [1] - 工业硅:西南逐步进入枯水期,周产收缩及减产预期支撑价格,但需求修复有限、库存高位去化缓慢等限制反弹空间,短期价格料区间震荡为主 [1] - 多晶硅:尽管减产对价格有托底,但需求偏弱及高库存压力仍对价格构成压制,多晶硅价格短期或延续区间宽幅震荡 [1] - 碳酸锂:远期供给增加和需求走弱的预期仍对价格构成压制,叠加仓单开始增加,盘面情绪谨慎价格承压,但供增需弱预期计价已经较为充分,现实需求韧性下短期追空性价比减弱,建议观望 [1] 黑色金属 - 螺纹钢:盘面k线走势纠结,成本端品种表现有走弱迹象,周度数据尚不能提供独立上涨驱动,前几日提示多单可适当减持,等待回调后的做多机会 [1] - 热卷:盘面k线走势纠结,成本端品种表现有走弱迹象,周度数据尚不能提供独立上涨驱动,前几日提示多单可适当减持,等待回调后的做多机会 [1] - 铁矿石:短期双焦及钢材走强,铁矿存在被动上行可能,但高库存仍然压制向上幅度 [1] - 硅铁:短期钢厂利润大幅下挫,板块负反馈压力增加,供给延续偏高,价格承压 [1] - 纯碱:近期供应减量预期抬升,库存累积压力减轻,但供需延续偏弱,价格延续承压 [1] - 焦煤焦炭:现实供应依然偏紧,现货和对应的近月期货合约表现强韧,但政策保供预期还在且有进一步加码的可能,期货在现实和预期的拉扯中单边大概率在当前区间震荡反复,月间价差维持近强远弱格局正套走势为主,考虑到本轮政策保供的决心可能比较强,煤焦供应将逐渐恢复,对应期货01合约以逢高空配为主,短期内期货可能还会被偏紧的现货拉扯急跌后可能有反复 [1] 农产品 - 棕榈油:宏观情绪偏弱叠加天气预期回吐,盘面偏弱运行,等待企稳,减仓观望为主 [1] - 豆系:近期预计稳中偏强,偏强震荡为主 [1] - 菜油:下方支撑较强,但驱动短期暂缺,预计宽幅震荡 [1] - 棉花:USDA预计2026/27年度全球棉花因主产国减产、消费增长导致库存收紧,中国进口需求预计增25%,美棉出口微增且面临巴西竞争,近期美棉出口销售创年度新高,叠加特朗普访华或将扩大美国农产品进口进一步利好美棉出口,国内棉花库存高位、纺企补库意愿偏弱,供应充裕需求平稳有韧性,内外价差带来进口替代压力,政策稳定,新疆植棉面积调减为核心变量,国内棉价中长期将随需求复苏与减种预期逐步上移 [1] - 白糖:2025/26榨季全球食糖结构性过剩格局明确,印度增产显著、巴西产量维持高位,泰国小幅减产影响有限,主产国整体供给充裕,叠加巴西新榨季开榨预期全球糖市供应压力持续加大,国内2025/26榨季国内食糖供应宽松格局确立,甘蔗糖进入集中压榨高峰国产糖同比增产,进口糖到港稳定、工业库存偏高,国内总供给充裕市场由紧平衡转向小幅过剩,预计郑糖上有顶下有底难有大幅波动,内强外弱格局延续 [1] - 玉米:农户惜售情绪升温,中下游部分主体启动建库,叠加政策收储提振玉米价格短期反弹,但发运利润倒挂东北粮外流不畅,饲料端、深加工端均暂无大规模建库动力,预期玉米价格持续上行的驱动不足,以区间震荡为主 [1] - 豆粕:短期豆粕利空集中,但美豆库消比中性偏紧预期支撑CBOT美豆下方空间,虽雷亚尔大幅贬值但在新作榨利良好、销售进度偏快和厄尔尼诺天气背景下巴西大豆升贴水短期预期跌幅有限,豆粕下方存在一定的进口成本支撑,建议等待逢低做多机会,关注后续南美天气驱动 [1] - 纸浆:纸浆期货现阶段的主要交易逻辑仍为“弱需求”,但由于俄针数量偏紧以及阔叶浆下跌幅度有限,纸浆期货在4500-4600元/吨存在一定支撑,短期震荡偏弱看待 [1] - 原木:现货短期上涨空间有限,短期预计在820-840元/吨区间偏强震荡,后市重点关注太仓6米中A价格 [1] - 生猪:近期现货逐渐维持稳定,需求支撑叠加出栏体重尚未出清,产能仍有待进一步释放 [1] 能源化工 - 原油:美伊和谈释放缓和信号,OPEC+减产持续全球闲置产能有限供给弹性不足,原油库存整体偏低缓冲垫薄弱易放大价格弹性 [1] - 燃料油:美伊和谈释放缓和信号,OPEC+减产持续全球闲置产能有限供给弹性不足,原油库存整体偏低缓冲垫薄弱易放大价格弹性 [1] - 沥青:地缘局势虽有波折但总体走向缓和,现货紧平衡,下方供应支撑仍在 [1] - 沪胶:短期产期天气转好但远期天气炒作预期仍在,上游逐步进入旺产季但原料价格持续高位,合成胶高位回落商品市场情绪走弱 [1] - BR橡胶:美伊地缘局势反复近期油价支撑有所松动,合成胶利润修复合成胶近期有复产预期高价BD、BR成交有限,“金九银十”旺季延续轮胎厂提涨支撑胶价但下游采购进度放缓整体需求实质偏弱负反馈开始出现基本面或延续降负去库,下半年投产装置较多中期基本面仍维持宽松但仍需警惕回调风险 [1] - PX/PTA:原油受到地缘缓和走弱,PX市场供应略有紧张,PTA高基差期现明显收敛,聚酯的开工负荷回升至78%左右,短纤开工负荷提升加工费被严重压缩 [1] - 乙二醇:乙二醇海外到港逐步增加但累库并不明显,炼厂倾向于增加乙二醇产量海外烯烃明显偏强,乙二醇在聚酯低负荷下乙烯基差近期平稳 [1] - 苯乙烯:纯苯现货持续走弱供给增加以及需求疲弱都在压制价格,上游装置供应呈现结构性偏紧,下游负反馈明显 [1] - 尿素:短期印标刺激市场,产量仍在高位,复合肥开工低不急采购 [1] - 甲醇:地缘消息扰动但海峡无实质松动,库存低位累库推迟到11月中旬,下游出现负反馈 [1] - PE:地缘局势反复原油价格高位震荡,工厂开工低位库存低位,下游订单一般下游开工负荷低位 [1] - PP:地缘局势反复原油价格高位震荡,工厂开工负荷低位库存低位,高价负反馈下游订单一般开工负荷低位 [1] - PVC:乙烯法开工持续下滑供应端收紧,短期高库存弱需求拖累价格承压 [1] - 烧碱:盘面深贴水,液氯大幅下跌氯碱综合利润亏损 [1] - LPG:10月CP延续走高出台,中东货源出口依旧偏紧北美丙烷补充相对有限进口气价维持强势,PDH装置开停工变化较大烷烃需求近期走弱,美伊局势升温能化板块情绪共振走强 [1] - 集运欧线:近期收货情况较差,复航持续,地缘紧张燃料成本持续高企,航司预计有比较强的动力推涨12月运价 [1]
Multifamily CRE Meltdown Keeps Getting Uglier
Wolfstreet· 2026-11-04 10:49
文章核心观点 - 美国多户住宅商业地产贷款总规模约2.3万亿美元,其中美国政府通过房利美和房地美持有约1.2万亿美元,纳税人承担了约一半的多户住宅CRE债务风险 [1] - 高利率环境导致固定利率贷款到期时气球还款再融资几乎不可能,浮动利率贷款(挂钩SOFR)的利息支付也大幅上升,引发一波又一波多户住宅违约潮,且情况持续恶化 [3] - 多户住宅CMBS拖欠率在10月升至8.1%,为2016年以来最高水平 [6] 政府持有情况 - 房利美和房地美已成为非常激进的多户住宅CRE贷款机构,持有约1.2万亿美元的多户住宅CRE贷款 [1] - 剩余贷款由全球范围内的银行、保险公司、房地产基金、另类资产管理公司、CMBS持有人和CLO持有人分散持有 [2] CMBS违约案例——The Cove at Tiburon - 一笔2.1亿美元、仅付息、5年期的抵押贷款发生违约,该贷款以位于旧金山湾对岸的Class A级283单元20英亩滨水公寓物业“The Cove at Tiburon”为抵押 [4] - 该贷款于2020年以超低利率发放用于再融资,随后被证券化出售给投资者,投资者当时认为超低利率将是永久性特征 [4] - 该仅付息贷款在10月未能偿还而违约,此前已在2025年11月进行过修改和延期;由于租金收入下降不足以覆盖运营费用和当前利率下的利息支付,无法按当前利率再融资;目前正在谈判再延期六个月 [5] - Morningstar DBRS在2024年指出,尽管该物业拥有优质滨水位置、优越配套设施和子市场内有限竞争等优势,但发放后不久入住率和现金流即呈下降趋势,主要因租赁活动放缓 [9] - 截至2024年3月租金报告,该物业入住率为80.2%,平均租金为每单元5,789美元,而2022年6月分别为91.9%和每单元5,852美元 [10] - 新租约以较低租金签署以遏制空置率上升,导致现金流降低;该物业按当前更高利率再融资在财务上不可行 [11] 贷款违约案例——The Beaudry - Bridge Investment Group(Apollo旗下的另类投资管理公司)持有The Beaudry一笔3.6亿美元违约贷款,该物业为洛杉矶市中心新建高端64层公寓塔楼,共785个单元,配备落地窗、盐水泳池、水疗中心、屋顶休息室、24/7健身俱乐部、全挥杆高尔夫模拟器等设施 [13] - 该塔楼由大型房地产开发商Brookfield开发,2023年开业,开发成本约6亿美元;由于3.6亿美元贷款无法按当前利率再融资且需要大量资本注入,Brookfield决定交出钥匙、放弃物业和贷款,让贷款方承担全部风险 [14] - Brookfield此前已在洛杉矶及全国多地多栋办公楼抵押贷款上违约,在办公楼CRE崩盘中扮演了重要角色;Bridge Investment Group目前正试图出售Beaudry贷款及相应物业权利 [15] - 2017年至2021年洛杉矶市中心新建超过10,000套公寓,为全美各市中心最多;远程办公兴起后,毗邻大量空置和违约办公楼的区位优势不再 [15][16] - The Beaudry租金:六层539平方英尺单间起价每月2,424美元;八层1,200平方英尺两居室挂牌4,905美元;同户型20层挂牌5,730美元;49层1,700平方英尺三居室挂牌8,893美元 [16] - 据CoStar数据,The Beaudry平均要价租金约为每月4,200美元,远低于Brookfield的目标水平;大量学生居住于此,而该物业原本设计为面向市中心专业人士的高端居住产品 [17] 多户住宅市场压力因素 - 除高利率外,多户住宅市场崩盘的其他因素包括:住房供应增长(美国空置住房存量增长)以及多户住宅租金压力(美国及22个大型都市区的单户和多户住宅租金) [18]

药明康德(603259):业绩延续强劲趋势,再度上调全年指引,Biology业务开始承接AI4S/AIDD需求
中邮证券· 2026-11-04 10:48
投资评级 - 报告维持药明康德“买入”评级 [7][9] - 最新收盘价138.65元,总市值4,208亿元,流通市值3,429亿元 [3] - 市盈率20.69倍,资产负债率22.2% [3] 核心观点 - 公司业绩延续强劲趋势,前三季度收入455.4亿元(同比+38.6%),经调整Non-IFRS归母净利润183.8亿元(同比+74.4%),经调整Non-IFRS毛利率54.8%(同比+7.8pts) [4] - 单Q3收入166.4亿元(同比+38.0%),经调整Non-IFRS归母净利润68.1亿元(同比+61.3%) [4] - 业务维持高景气,上调资本开支指引,提前启动常州新基地建设,2026年资本开支指引由75-85亿元上调至80-85亿元 [5] - 在手订单加速增长,持续经营业务在手订单767.4亿元,较Q2末的664.3亿元单季净增约103亿元 [6] - 全年业绩指引再度上调,2026年全年整体收入指引由585-605亿元上调至610-619亿元,持续经营业务收入增速由35-39%上调至40-42%,经调整自由现金流指引由135-145亿元上调至145-155亿元 [6] - 发挥端到端服务优势,Biology业务已开始承接AIDD湿实验需求,持续推进AI及自动化能力建设,赋能药理学、病理学等多个业务场景 [6] 分业务总结 - 化学业务前三季度收入393.6亿元(同比+51.5%),延续高增速 [5] - 小分子D&M业务收入235.8亿元(同比+65.6%) [5] - TIDES业务前三季度收入115.2亿元(同比+46.9%),TIDES服务分子数同比+86%,进一步加速 [5] - WuXi Testing前三季度收入39.1亿元(同比+32.0%),经调整non-IFRS毛利率提升至40.8%(同比+11.7pts) [5] - Biology前三季度收入21.9亿元(同比+12.4%) [5] 盈利预测与估值 - 预计公司2026/2027/2028年收入分别为618.77/811.79/1028.22亿元,同比增长36.12%/31.19%/26.66% [7] - 归母净利润为248.79/289.33/362.36亿元,同比增长29.91%/16.29%/25.24% [7] - 对应PE为17/15/12倍 [7] - 2025A营业收入454.56亿元(增长率15.84%),归母净利润191.51亿元(增长率102.65%),EPS 6.31元/股 [10] - 2026E/2027E/2028E EPS分别为8.20/9.53/11.94元/股,对应PE分别为16.91/14.54/11.61倍,PB分别为4.19/3.30/2.60倍 [10] - 毛利率预测2026E/2027E/2028E分别为53.7%/53.2%/52.4%,净利率分别为40.2%/35.6%/35.2%,ROE分别为24.8%/22.7%/22.4% [13] - 经营活动现金流净额预测2026E/2027E/2028E分别为246.76/315.30/393.20亿元 [13] - 资本开支预测2026E/2027E/2028E分别为-89.12/-89.31/-89.53亿元 [13]

美国经济增长超预期,私人投资与服务消费成为主要支撑
联储证券· 2026-11-04 10:48
证券研究报告 宏观经济点评 2026 年 11 月 04 日 美国经济增长超预期,私人投资与服务消费成为 主要支撑 [Table_Author] 沈夏宜 分析师 魏争 分析师 魏然 研究助理 Email:shenxiayi@lczq.com Email:weizheng@lczq.com Email:weiran@lczq.com 证书:S1320523020004 证书:S1320524100001 投资要点: 2026 年三季度美国经济增长超预期,内需保持韧性,货币政策预期仍存 分歧。美国 2026 年三季度实际 GDP 环比折年率增长 3.4%,高于市场预 期的 3.2%,较二季度的 2.2%明显回升,反映美国经济增长仍具韧性。其 中,私人部门需求保持强劲。实际私人国内最终销售(Real Final Sales to Private Domestic Purchasers,即消费支出与私人固定投资之和)增长 4.9%,高于二季度的 4.6%,表明消费和私人投资仍为经济增长提供支 撑。与此同时,国内购买价格指数涨幅有所回落,三季度上涨 3.0%,低 于二季度的 5.6%,显示国内购买价格压力有所缓和。数据 ...
TransUnion: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-11-04 10:47
文章核心观点 - TransUnion第三季度财报电话会强调由国际市场与核心产品多元化驱动的广泛收入增长,垂直领域扩张与技术现代化帮助公司抵御美国抵押贷款周期波动与利率上升的冲击 [1] - 公司增长日益多元化、持久且以创新为主导,不再依赖单一产品垂直领域或地区 [7] 保险解决方案:非信贷核心业务驱动韧性多元增长 - 保险已发展为关键增长支柱,驾驶员历史与欺诈预防等非信贷解决方案在经济周期中提供稳定收入 [2] - 保险业务2026年预计产生超过4.3亿美元收入,规模与剔除FICO特许权使用费的抵押贷款业务相当 [2] FHFA抵押贷款政策变化的直接敞口有限 - 对FHFA从三家征信机构合并的三合一信用报告转向两家合并的二合一报告的担忧可控,因为大部分抵押贷款收入不在强制要求范围内 [3] - 若所有FHFA监管贷款转向二合一报告且各征信机构保持等额份额,预计年度影响约为剔除FICO特许权使用费的3300万美元收入和0.15美元调整后稀释每股收益 [4] 技术平台迁移提升效率与创新速度 - 将核心数据业务迁移至OneTru单一全球云平台,可降低传统计算成本,同时使团队能更快构建和部署新分析产品 [4] - 美国大部分信贷在线与批量业务已在OneTru上运行,预计年底基本完成迁移,少量收尾工作延续至2027年 [5] 前景展望 - 国际扩张与软件创新持续推动财务表现,为管理层通过回购和分红向股东返还现金提供空间 [5] - 低杠杆率、高自由现金流转化率与自动化平台工具赋予业务跨经济周期的持久定价能力 [5] - 公司运营表现与强劲资产负债表为持续增值的资本部署奠定基础 [6] - 管理层通过巩固新兴垂直领域市场份额和在全球范围扩展数字身份产品,着眼超越近期利率逆风 [6]

大越期货燃料油周报-20261104
大越期货· 2026-11-04 10:46
行业投资评级 - 报告未明确给出行业投资评级,仅提供操作区间建议:高硫短线5300-5600区间操作,低硫短线6150-6400区间操作 [5] 核心观点 - 上周地缘影响燃油随原油震荡走高,高硫报收5434元/吨周涨5.74%,低硫报收6280元/吨周涨3.75%,近远月价差持续走阔,深度back结构凸显近月供应偏紧预期 [4] - 中东冲突持续及霍尔木兹海峡船只通行中断引发供应担忧,亚洲低硫和高硫燃料油市场结构继续走强 [4] - 低硫方面运费高企导致东西方套利经济性不可行,预计11月从西方流入新加坡的低硫燃料油船货环比减少至约130万—150万吨,低于10月的约150万—160万吨,即期船用燃料供应有限持续支撑现货升水 [4] - 高硫方面市场仍受供应紧缺困扰,中东紧张局势持续抑制霍尔木兹海峡石油流动,波斯湾高硫船货发运受阻;同时高硫燃料油裂解价差大幅飙升,高价抑制炼厂对残渣燃料油的原料采购需求,需求端边际走弱部分对冲供应紧张的涨幅 [4] - 后续国际油价以震荡为主,美国中期选举后对伊军事行动窗口开启将主导盘面方向,若局部局势再度升级不排除油价及上海燃料油期货继续冲高,若外交斡旋取得突破盘面也将随油价快速回落 [5] - 整体看FU近月合约受供应偏紧支撑仍具抗跌性,LU受西方到货减少支撑偏强运行,高低硫品种均将随成本端宽幅波动 [5] 期现价格 - FU主力合约期货价前值5111现值5393,涨跌283,幅度5.53% [6] - LU主力合约期货价前值5776现值5864,涨跌89,幅度1.54% [6] - 舟山高硫燃油现货前值895.00现值893.00,涨跌-2.00,幅度-0.22% [7] - 舟山低硫燃油现货前值930.00现值920.00,涨跌-10.00,幅度-1.08% [7] - 新加坡高硫燃油现货前值802.20现值799.21,涨跌-2.99,幅度-0.37% [7] - 新加坡低硫燃油现货前值883.50现值848.32,涨跌-35.18,幅度-3.98% [7] - 中东高硫燃油现货前值625.25现值617.87,涨跌-7.38,幅度-1.18% [7] - 新加坡柴油现货前值1254.61现值1216.22,涨跌-38.40,幅度-3.06% [7] 基本面数据 - 新加坡燃料油消费季节图覆盖2022年至2026年,单位为万桶 [8] - 中国燃料油消费季节图覆盖2022年至2026年,单位为万吨 [9] - 山东燃油焦化毛利季节图覆盖2022年至2026年 [10] 库存数据 - 新加坡燃料油库存2026-08-12为2021.9万桶增加132万桶 [11] - 2026-08-19库存1826.9万桶减少195万桶 [11] - 2026-08-26库存1896.9万桶增加70万桶 [11] - 2026-09-02库存1760.9万桶减少136万桶 [11] - 2026-09-09库存1912.9万桶增加152万桶 [11] - 2026-09-16库存2150.9万桶增加238万桶 [11] - 2026-09-23库存1892.9万桶减少258万桶 [11] - 2026-10-01库存1836.9万桶增加56万桶 [11] - 2026-10-07库存2014.9万桶增加178万桶 [11] - 2026-10-14库存2320.9万桶增加306万桶 [11] - 2026-10-21库存1829.9万桶减少491万桶 [11] - 2026-10-28库存1881.9万桶增加52万桶 [11] - 舟山港燃油库存走势图展示库存区间40至160 [14] 价差数据 - 高低硫期货价差图覆盖2021-09-07至2026-09-07,价差区间-3000至0 [15] - FU-LU价差为高低硫期货价差主要跟踪指标 [16] - 区域价差图包含欧亚价差及中东-新加坡价差(右轴),欧亚价差区间0至200,中东-新加坡价差区间-500至300 [17]
万华化学(600309):26Q3业绩超预期,新材料成长曲线加速成型
华安证券· 2026-11-04 10:46
投资评级 - 报告维持对公司的"买入"评级 [1][8] - 报告日期为2026-11-04,收盘价71.75元,总市值2,246亿元,总股本3,130百万股 [1] - 预计2026-2028年对应PE分别为11、10、9倍 [8] 核心观点 - 26Q3业绩超预期,新材料成长曲线加速成型 [1] - 2026前三季度公司实现营业收入1858.67亿元,同比增长28.87%;归母净利润156.58亿元,同比增长70.99%;扣非归母净利润153.22亿元,同比增长68.36% [3] - 2026年第三季度实现营业收入665.51亿元,同比增长24.80%;归母净利润55.95亿元,同比增长84.38%;扣非归母净利润56.46亿元,同比增长97.67% [3] - 三大板块销量齐增,价格上行驱动营收高增 [4] - 伴随公司石化、新材料多项目投产,产业链布局持续完善 [8] 分板块经营情况 - 2026年前三季度聚氨酯系列销量510万吨,同比+11.35%,实现营收703.72亿元,同比+27.62% [5] - 石化系列销量516万吨,同比+12.17%,实现营收752.76亿元,同比+26.90% [5] - 精细化学品及新材料系列销量221万吨,同比+20.11%,实现营收346.10亿元,同比+45.35% [5] - 受国际政治及地缘冲突影响,全球化工原料价格大幅上涨,公司主要产品价格同比上涨,盈利能力提升 [5] - 聚氨酯板块受终端需求逐步回暖以及原油价格上涨影响,原料价格上涨带动板块整体价格呈波动上升趋势 [5] - 石化板块在地缘冲突影响下,与去年同期相比价格重心整体上移 [5] 新材料业务进展 - 2026年10月23日莱州绿电产业园二期项目开工,该项目规划65万吨/年电池及磷酸铁锂装置,二期开工将对磷酸铁锂产品的技术、品质、效益、管理进行全方位迭代升级 [6] - 电池材料领域:钠电正极通过头部客户认证,第四代磷酸铁锂在海阳基地成功量产,连续石墨化产品成功导入头部客户 [6] - 光学材料领域:完善光学透镜PC产品系列,实现行业全覆盖,光学业务产品线日趋丰富完整 [6] - 高端聚烯烃领域:加速POE、尼龙12下游新应用开发,220kV及以上高压XLPE实现突破,持续丰富高端聚烯烃及特种材料产品矩阵 [6] 盈利预测与财务指标 - 预计2026-2028年分别实现归母净利润203.88、220.49、249.22亿元,同比增长62.7%、8.1%、13.0%(前值为202.11、232.07、270.58亿元)[8] - 预计2026-2028年营业收入分别为2447.54、2652.46、2842.26亿元,收入同比分别为20.4%、8.4%、7.2% [10] - 预计2026-2028年毛利率分别为17.6%、17.7%、18.1%,ROE分别为15.9%、15.1%、14.6% [10] - 预计2026-2028年每股收益分别为6.51、7.04、7.96元 [10] - 预计2026-2028年P/E分别为10.82、10.00、8.85倍,P/B分别为1.72、1.51、1.29倍,EV/EBITDA分别为5.72、4.67、4.43倍 [10] - 2025A营业收入2032.35亿元,同比增长11.6%;归母净利润125.27亿元,同比下降3.9% [10]

Delcath Systems Stock: Intriguingly Poised Ahead Of Q3 Earnings (NASDAQ:DCTH)
Seeking Alpha· 2026-11-04 10:46
文章核心观点 - Delcath Systems(DCTH)是一家市值5亿美元的小型医疗设备企业[1] - 公司专有的介入肿瘤学解决方案用于原发性和转移性治疗[1] 公司概况 - Delcath Systems属于小型市值医疗设备行业,当前市值约5亿美元[1] - 公司拥有专有的介入肿瘤学解决方案,应用于原发性和转移性肿瘤治疗[1]

大越期货沪铜周报-20261104
大越期货· 2026-11-04 10:46
行业投资评级 - 报告未提供明确的行业投资评级 [1] 核心观点 - 沪铜上周延续高位震荡回落,沪铜主力合约下跌74%,收报于108050元/吨 [4] - 宏观面地缘政治扰动铜价,全球不稳定因素仍存,对铜价有明显支撑作用,中东事件反复,金融市场大跌,悲观情绪弥漫 [4] - 国内消费将进入淡季,下游消费意愿一般,现货交易以刚需为主 [4] - 2024年供需紧平衡,2025年预计过剩 [12] 行情回顾 - 沪铜主力合约上周下跌74%,收报于108050元/吨 [4] - 铜库存方面,LME库存274000吨,上周出现增加 [4] - 上期所铜库存较上周减少9744吨至44612吨 [4] 基本面(供需平衡与库存) - 中国铜年度供需平衡表显示,2024年产量1206万吨,进口量373万吨,出口量46万吨,表观消费量1534万吨,实际消费1523万吨,供需平衡为1万吨 [15] - 2025年预计产量1342万吨,进口量336万吨,出口量79万吨,表观消费量1599万吨,实际消费1573万吨,供需平衡为26万吨(过剩) [15] - 2023年供需平衡为-10万吨,2022年为-81万吨,2021年为-461万吨 [15] - 交易所库存呈去库态势 [16] - 保税区库存维持低位平稳 [20] 市场结构 - 加工费处于低位 [23] - CFTC非商业净多单流出 [25]