

搜索文档
AIROBO平台(00419) - 截至2026年10月31日之股份发行人的证券变动月报表
2026-11-04 11:08
股本与发行结构 - 法定/註冊股本總額為3,002,407,600港元,普通股15,000,000,000股(面值0.2港元)對應3,000,000,000港元,優先股240,760,000股(面值0.01港元)對應2,407,600港元[1] - 已發行普通股(不包括庫存股份)月底結存為1,757,154,399股,本月無增減變動,庫存股份為0股[2] - 本月合共增加/減少已發行股份總額為0股普通股,庫存股份變動總額亦為0股普通股[9] - 公眾持股量已符合適用門檻,即上市股份所屬類別已發行股份總數(不包括庫存股份)的25%[3] 股份計劃與激勵 - 2024購股權計劃月底結存股份期權數目為0,本月因行使期權所得資金總額為0港元,行使時可發行股份總數為83,353,386股[4] - 2024年股份計劃等項下可能發行股份總數上限為1,358,533,860股(約佔2024年6月21日已發行股份10%),合併股份生效後調整為135,853,386股合併股份[5] - 2026年10月30日公司根據股份獎勵計劃向僱員參與者授出合共52,500,000股獎勵股份[5][7] - 52,500,000股獎勵股份分四批等額歸屬,每批25%分別於2026年12月1日、2027年4月1日、2027年8月1日及2027年12月1日歸屬[7] 可換股票據 - B批次可換股票據(到期日2028年4月21日)月底已發行總額為60,000,000港元,轉換價為0.9925港元,轉換後可能發行60,453,400股[6] 其他披露事項 - 有關香港預托證券(預托證券)的資料不適用[10] - 呈交者為公司秘書侯偉文[11] - 在購回股份(股份被持作庫存股份)的情況下,「事件發生日期」應理解為「發行人購回並以庫存方式持有股份的日期」[12] - 在購回股份(股份購回並註銷)及贖回股份(股份贖回並註銷)的情況下,「事件發生日期」應理解為「註銷日期」[13] - 在購回股份(股份購回擬註銷但尚未註銷)及贖回股份(股份贖回但尚未註銷)的情況下須提供相關資料,並須用負數註明於本月或早前月份購回或贖回但截至本月底尚待註銷的股份數目[13] - 「初始規定門檻」、「替代門檻」及「市值」的涵義按照《主板上市規則》第13.32A條或第19A.28A條 / 《GEM上市規則》第17.37A條或第25.21A條所界定[13] - 公眾持股量披露的依據須參閱《主板上市規則》第13.32D(4)條或19A.28D(4)條 / 《GEM上市規則》第17.37D(4)條或25.21D(4)條[13] - 第(i)至(viii)項為確認內容的建議格式,上市發行人可按個別情況就不適用的項目予以修訂[13] - 如發行人早前已就某證券發行或庫存股份出售或轉讓於根據《主板上市規則》第13.25A條 / 《GEM上市規則》第17.27A條所刊發的報表中作出有關確認,則不需要於此報表再作確認[13] - 「相同」指證券的面值相同、須繳或繳足的股款亦相同,證券有權領取同一期間內按同一息率計算的股息/利息且下次派息時每單位應獲派發的股息/利息額亦完全相同(總額及淨額),及證券附有相同權益如不受限制的轉讓、出席會議及於會上投票並在所有其他方面享有同等權益[13]
招商证券国际:下调东鹏饮料(09980)目标价22.3%至101港元 评级降至“中性”
智通财经网· 2026-11-04 11:07
文章核心观点 - 招商证券国际将东鹏饮料目标价由130港元下调22.3%至101港元,评级由“增持”下调至“中性” [1] - 公司2026及2027年盈利预测下调12%,收入预测平均下调约14%,调整后预测基本与市场预期一致 [1] - 天气不利因素及套期保值相关汇兑损失拖累东鹏饮料第三季度业绩 [1] - 市场已提前消化公司2027年的复苏预期,因此下调其投资评级 [1] 业绩表现 - 东鹏饮料第三季度净利润为12.8亿元人民币,同比下降7.8%,表现逊于预期 [1] - 核心能量饮料收入下降9% [1] 盈利与收入预测调整 - 公司2026及2027年盈利预测下调12% [1] - 收入预测平均下调约14% [1] - 调整后预测基本与市场预期一致 [1] 目标价与评级调整 - 目标价由130港元下调22.3%至101港元 [1] - 评级由“增持”下调至“中性” [1]
超4700亿元资金涌入股票ETF
21世纪经济报道· 2026-11-04 11:07
文章核心观点 - A股资金面呈现多重积极信号,资金持续借道股票ETF入市,21个交易日股票ETF净流入4721亿元,同时社保基金、基本养老金、保险资金、公募基金、证券公司等机构投资者整体逆势加仓[1] - 证监会推出稳市场、稳预期多项措施组合拳,包括丰富市场投资工具、优化支持资本市场的货币政策工具、合理放宽融资融券业务等,有望为市场提供实质性资金支持[1] 核心宽基ETF被重点加仓 - 截至11月2日,股票ETF已连续21个交易日获得资金净流入,累计净流入4721.59亿元,获净申购2292.7亿份[5] - 10月12日以来净流入规模逐步加大,10月19日当周净流入1539.17亿元,10月26日当周净流入1074.86亿元,11月2日合计净流入448.66亿元[5] - 11月3日核心宽基ETF现天量成交,科创50ETF华夏、创业板ETF易方达、沪深300ETF华泰柏瑞成交额分别达224.56亿元、195.11亿元、190.07亿元,上证50ETF华夏、中证1000ETF南方成交额均超120亿元[4] - 近21个交易日净流入排名前三的股票ETF为沪深300ETF华泰柏瑞727.83亿元、科创50ETF华夏570.61亿元、创业板ETF易方达521.75亿元[6] - 沪深300ETF易方达、沪深300ETF嘉实、沪深300ETF华夏净流入规模分别为452.23亿元、249.66亿元、231.47亿元,中证1000ETF南方、上证50ETF华夏、中证500ETF南方净流入规模在160亿元至209亿元之间[7] - 截至10月30日,近两周沪深300ETF净流入637亿元、504亿元,为2025年以来第二、第三高[5] - 市场普遍认为近期主要是机构资金在买入股票ETF以实现稳定市场目的,重要机构投资者重仓的ETF出现脉冲式成交往往意味着稳市操作实行[5][6] 多重积极信号显现 - 首批18只主动ETF合计募集资金超过350亿元,有望带来近360亿元增量资金,将逐步开展投资建仓为市场带来增量活水[9] - 易方达、富国、摩根等9家管理人通过自有资金、股东方资金合计自购超过27亿元,多只主动ETF认购户数超过1万户[9] - 证监会将继续丰富市场投资工具,包括推出更多新指数股票ETF、研究推出股债恒定比例等多资产指数基金、对新设立主动管理权益类基金推行基于业绩比较基准的浮动管理费收取模式[10] - 金融管理部门优化支持资本市场两项货币政策工具,包括互换便利操作和股票回购增持再贷款,有利于引入增量资金、盘活机构存量资产[10] - 11月3日中国人民银行开展证券、基金、保险公司互换便利操作(SFISF),操作金额1000亿元,采用费率招标方式,31家证券、基金公司参与投标,中标费率为10bp[10] - 广发证券投标第三期SFISF并已中标,自2024年10月参与首期以来已连续三期中标互换便利[11] - 股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率降低至1%,有助于提高上市公司股份回购便利度,通过稳定自身股价向市场传递信心[11] - 监管部门拟对护盘式回购作出调整优化,以提高股份回购便利度,股份回购是上市公司进行市值管理的重要工具[11] - 监管部门为融资融券业务合理松绑,证监会将会同证券交易所指导证券公司对融资保证金比例、可充抵保证金证券折算率、维持担保比例等风险控制指标进行统筹研究和优化[11] - 证监会明确相关规则将保持弹性,在风险总体可控基础上释放融资空间、提升市场流动性[12] - 易方达基金相关人士指出,首批主动ETF产品发行募集资金已开始建仓,上述资金有望形成协同效应,为市场引入超千亿元增量资金[10]

小红书投中梁文锋
21世纪经济报道· 2026-11-04 11:07
文章核心观点 - 小红书以10亿元至30亿元出资额入股DeepSeek,成为梁文锋投资人名单中的新面孔,同一名单还包括腾讯、宁德时代等巨头 [1] - 接近小红书的人士表示本次投资仅为单纯财务投资,双方并无深度绑定的合作安排 [1] - 小红书月活跃用户超3亿,估值已超2000亿元人民币,现金流充沛,预测2026年利润将大涨至200亿元 [1] - 小红书三年多来出手明显增多,尤其在AI赛道已投遍梁文锋、杨植麟、闫俊杰等顶流创业者 [1] DeepSeek融资情况 - DeepSeek第二轮融资1055亿元,投后估值6155亿元,近30家机构参与投资 [3] - 腾讯、宁德时代及曾毓群个人分别出资100亿元,砺思资本出资75亿元,中国移动和中信证券各自出资80亿元 [3] - 单家出资10亿元至30亿元的除小红书外,还有美团、携程、美的、vivo、吉利、立讯精密等产业资本 [4] - 小红书出资额约占其年利润的5%~15% [4] - 五个月前小红书没有抢到投资额度 [5] - DeepSeek首轮融资采用特殊架构,除国家人工智能发展基金外,其他投资者资金均注入梁文锋控制的主体杭州程砺,投资者放弃投票权并承诺股份锁定五年,除非公司提前上市 [6] - 挤进DeepSeek第一轮融资名单的外部投资方有腾讯、宁德时代、网易、京东四家企业 [6] - 第二轮融资是否沿用该架构暂无披露,若采用则小红书扮演财务投资者角色,未来可以分红但无投票权 [7] 小红书投资布局与团队 - 小红书此前投资集中在消费赛道,投了M Stand咖啡、MOODY美瞳、AMIRO美容仪等标的 [3] - 2024年以后两名创始人挖来今日资本合伙人戴丽丹组建投资团队,投资频率更高、出手也更重 [8] - 戴丽丹于2024年底加入小红书担任首席战略官,牵头搭建投资团队 [15] - 有内部人称小红书四处投资是因为账上钱太多,要为未来多些布局,甚至有报道称其考虑投资约150亿元在内蒙古建设大型数据中心 [5] 大模型赛道投资 - 入股DeepSeek已是小红书在大模型赛道落下的第三子 [8] - 2023年6月小红书挤进MiniMax的A轮,与腾讯、顺为资本等一起砸下2.57亿美元 [8] - 2024年小红书参与月之暗面A轮融资,联合几家机构共出资10亿美元 [8] - 小红书的天使轮投资人张予彤与月之暗面创始人杨植麟同为清华校友并担任月之暗面董事,小红书入股月之暗面或有她从中牵线 [8] - 投资MiniMax时其估值约90亿港元,上市后市值一度突破4100亿港元,现回落至548亿港元,即便按现价计算小红书投资回报也达到6倍 [8] - 小红书入场时月之暗面投后估值仅25亿美元,一路狂奔至如今500亿美元,增长超20倍 [8] - 业务层面小红书与三家大模型企业合作不多,联动相对密切的是闫俊杰创立的MiniMax,早期曾基于MiniMax模型内测AI聊天助手"Davinci(达芬奇)"、推出"AI宠物小伙伴",但未产生大的水花 [9] 小红书AI自研探索 - 小红书人文智能实验室Hi Lab团队已推出文本大模型、视觉语言模型等自研开源大模型 [10] - 2026年4月小红书把Hi Lab升级为AI一级部门Dots,下设模型研发、基础设施、工程、产品四个板块,直接向总裁汇报,AI首次获得与社区、电商并列的地位 [10] - 5个月后小红书把Dots与核心基础设施团队打通,摆明要把AI全面融入产品 [10] - 管理层在内部信中强调比起追求模型能力或算力规模本身,更重要的是模型与应用的深度融合 [10] AI硬件领域投资 - 小红书投资了三家AI相关公司,分别为健身品牌云望创新、飞行陪伴机器人企业宇灵无限和便携电子纸品牌阅星瞳,此外还并购了行程工具圆周旅迹 [12] - 这些投资集中出现在2025~2026年间,均在戴丽丹加入后 [15] - 硬件投资主要是构建生态,小红书优势在于海量社区内容与用户,劣势在于对需求的承接,投硬件是为了打造内容—场景—交易的闭环 [15] - 云望创新主要做自动泡沫轴/肌骨康复设备,运动健身本就是小红书社区高频内容品类,用户看拉伸教程、装备测评、跑后恢复攻略,云望产品恰好能承接需求 [15] - 阅星瞳电子纸阅读器卖点是可磁吸在手机背面打造纯粹阅读空间,小红书从天使轮跟投到A轮,创始人先在平台发墨水屏教程积累粉丝再把产品设想发出来测试需求,帖子爆了后才启动研发 [15][16] - 圆周旅迹是四个项目中唯一被全资收购的,与小红书内容生态强关联,用户把小红书旅行攻略笔记链接贴进去,AI自动提取景点和餐厅、排出路线、估算交通时间 [16] - 硬件创业周期长、失败率高,四个项目均处于早期阶段,但小红书投资金额不大,即便失败损失也有限 [18] - 对比来看从三家大模型企业身上小红书有望拿到丰厚的投资收益 [18]


信用事件发酵 TL大幅下跌
中信期货· 2026-11-04 11:07
行业投资评级 - 报告未提供明确的行业投资评级 [3] 核心观点 - 债市进一步调整风险或相对可控,但短期仍需维持谨慎 [5] - 信用事件发酵引发机构赎回压力加大并传导至利率债市场,叠加长端多头交易拥挤后止盈动力增强、月末流动性收紧,共同导致国债期货大幅调整 [3][4] - 央行设立债市非银大额赎回互换便利(BNSF),用于在资管机构面临群体性流动性风险、债券市场出现系统性压力的特定情景下维护债券市场稳定 [5] - 大型银行、保险或仍存在配置需求,可能逢调整买入,预计利率上行空间有限 [5] - 央行公告将从11月2日起日频进行隔夜逆回购操作,操作利率为1.25%,7天期逆回购操作调整为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展,货币政策利率"换锚"落地,可能对债市形成一定支撑 [5] 市场行情与持仓变化 - 10月30日债市大幅调整,TL2612下跌0.94%,创3月9日以来最大跌幅;T2612下跌0.21%,TF2612下跌0.17%,TS2612下跌0.06% [3] - 各主力合约持仓量均有所减少,T、TF、TS、TL主力合约分别减仓1.73万手、1.70万手、0.54万手和3.16万手 [3] - 国债期货价格全面下跌,多头离场动力有所增强;TL上前期博弈多头或有所减仓,空头减仓则可能与IRR回落正套策略平仓有关 [5] 信用事件与赎回压力传导 - 近期地产信用事件持续发酵,信用债市场震荡调整,机构赎回压力加大引发负反馈,赎回压力传导至利率债市场,引发国债现券及期货市场震荡调整 [3] - 30Y国债活跃券利率日内最高上行约4BP至2.09%,TL主力合约价格下跌0.94% [3] 长端多头交易拥挤与止盈 - 10月以来长端多头交易或较为拥挤:其一,10月以来资金面明显偏松,大行净融出规模回升至5万亿附近,DR001从1.35%下行至1.27%附近;其二,市场提前交易央行政策利率"换锚";其三,股市震荡调整,风险偏好回落 [4] - 10年期国债收益率下行5.9BP至1.62%附近,30Y国债收益率下行5.3BP至2.05%附近,债市多头交易或已有所拥挤,市场分歧也有所加大,信用事件影响下多头止盈动力增强 [4] 月末流动性变化 - 10月最后一个交易日,央行公开市场操作净投放仅150亿,月末资金面有所收紧 [4] - DR001日内上行约1.1BP至1.29%附近,DR007日内上行约4.8BP至1.39%附近,月末流动性收紧对债市情绪可能也有一定影响 [4]
创新高!“三桶油”三季报合计盈利3138亿元
中国能源报· 2026-11-04 11:06
文章核心观点 - 前三季度“三桶油”合计归母净利润约3138.79亿元,较上年同期增长约21.5%,扭转2025年下滑态势,超过2022年至2025年同期水平,并一举超越三家公司2025年全年盈利总和 [1] - 布伦特原油前三季度均价88.86美元/桶,同比上涨27.1%,是三家公司利润同步走高的共同外部条件,但因产业链位置不同,油价转化为利润的路径差异显著,业绩增速与盈利质量拉开,这轮利润修复并非齐步走 [2] - 三季报的3138亿元是一个周期高点性质的数字,下一阶段“三桶油”利润走向将沿各自成本结构、业务组合和价差依赖程度分开 [5] 中国石油 - 归母净利润1557.73亿元,创历史同期最好水平 [1] - 上游油气和新能源经营利润1520.23亿元,同比增长19.7%,是利润总量的主体 [3] - 天然气销售经营利润332.93亿元,同比增长6.4%,销售天然气2313.02亿立方米,其中国内销量1787.35亿立方米,同比增长1.0% [3] - 炼油化工和新材料经营利润231.32亿元,同比增利68.92亿元 [3] - 天然气业务需求不完全跟随原油价格,当油价单独下行时,上游利润收缩可被天然气和炼化的相对稳定部分抵消 [3] - 前三季度汽油、煤油、柴油销量11465.6万吨,成品油总销量同比下降5.1%,下游需求收缩没有逆转 [3] - 稳定性来自业务结构,但结构在降低波动的同时也限制了油价单边上行时的利润弹性 [3] 中国海油 - 归母净利润1191.18亿元 [1] - 利润路径最短,前三季度平均实现油价86.32美元/桶,同比上涨26.4%,净产量593.7百万桶油当量,同比增长2.7%,量价齐升几乎以直通方式进入利润表 [2] - 桶油主要成本30.57美元/桶油当量,作业费用7.60美元/桶,在接近90美元的油价环境中,成本线是单桶盈利空间的真正决定变量 [2] - 赚钱核心不是产量而是成本能力 [2] 中国石化 - 归母净利润389.88亿元,增速30%领跑三家 [1] - 前三季度炼油板块息税前利润300.99亿元,同比增幅超过三倍 [4] - 第三季度炼油营业利润123亿元,环比骤增143亿元 [4] - 弹性集中在炼油板块,赚的是供给冲击制造出的炼油价差窗口,弹性最大 [4] - 弹性一部分来自炼油毛利修复和高附加值产品价差好转,有供给收缩支撑;另一部分来自油价上涨带来的库存增利和成品油出口套利窗口,均带有明显阶段性,窗口时间属性最强 [4] - 美银证券研报指出,第三季度炼油EBIT中包含约9亿元库存收益,同时成品油出口套利窗口在当季阶段性打开 [4] - 库存增利取决于油价方向,出口套利取决于内外价差,两者都不由公司自身经营节奏决定 [4] 行业格局与利润驱动 - 全球炼油产能净收缩、成品油供应偏紧,炼油毛利和产品价差阶段性走阔,带动中国石化炼油板块爆发、中国石油炼化利润改善以及民营大炼化利润普遍增长 [4] - 未来一旦地缘局势降温、炼能回归或出口套利收窄,炼油环节价差就会向常态回归,依靠库存增利和高价差撑起来的利润弹性也会衰减 [4]


国际能源署:入冬在即,欧盟天然气储存设施储气量处于2013年以来最低水平,这可能加剧冬季天然气价格波动,并令国际市场承压至2027年
中国能源报· 2026-11-04 11:06
国际能源署:供暖季将至,欧盟天然气储备不足。 欢迎分享给你的朋友! 国 际 能 源 署 在 3 日 发 布 的 报 告 中 指 出 , 入 冬 在 即 , 而 欧 盟 天 然 气 储 存 设 施 的 储 气 量 处 于 2013 年 以 来 的 最 低 水 平 。 这 可 能 加 剧 冬 季 天 然 气 价 格 波 动 , 并 令 国 际 市 场 承 压 至 2027 年。 国际能源署说,截至 10 月底,欧盟天然气储存设施的储气量约占总容量的 75%,明显低 于欧盟设定的 8 0%最低目标。这意味着欧盟面对市场供应波动的缓冲空间缩小、对液化天 然气的需求或进一步增加。受欧盟"补气"影响,国际市场天然气价格可能被进一步推高。 报告写道,如果今年冬季较往年更冷,液化天然气经霍尔木兹海峡运出持续受阻,输气网 络出现技术问题,欧盟的供气负担将加重。 近日,作为欧洲天然气基准价格的荷兰所有权转让中心(TTF)天然气 11 月期货价格突破每 兆瓦时 100 欧元,为 2022 年 1 2 月以来首次。依据欧洲天然气基础设施协会数据,欧盟成 员国中,德国储气率仅略高于 60%。对此,德国 2 日坚称,有足够的天然气过冬。 ...
万豪股价创历史新高,出行消费这条暗线正在浮出水面丨投资秘籍
第一财经· 2026-11-04 11:05
文章核心观点 - AI算力赛道拥挤交易引发市场震荡之际,资金正在寻找下一条现金流主线,体验消费与稳定现金流成为算力拥挤交易之外资金寻找方向的关键词 [1][9] - 万豪国际三季报大超预期、盘中创出历史新高,验证了全球酒店出行领域的景气度,高盛提示的体验消费主线与摩根士丹利关于酒店分销变革的判断正被财报反复验证 [1] - 出行链的故事最终仍要回到每间客房收入、客流与客单价等朴素指标上,看懂这条暗线比追逐一时热点更有意义 [10][11] 万豪三季报:出行需求韧性的验证 - 万豪最新三季报全面跑赢市场预期,调整后每股收益同比增长超过两成,净利润、营收与调整后EBITDA同步走高 [4] - 全球每间可售客房收入强劲上行,房价与入住率双双提振,美加市场表现突出,亚太增速领跑,欧非中东持续修复 [4] - 管理层顺势上调全年盈利指引,并规划大额股东回报,当天股价逆势大涨、盘中触及历史新高 [4] - 财报传递的信号清晰:在通胀与地缘不确定性交织背景下,休闲与商务出行需求依然坚挺,高端消费旺盛,中端市场同步修复,3亿规模的会员体系构成长期护城河 [4] AI改写酒店分销规则(摩根士丹利观点) - 摩根士丹利指出,随着智能体逐步进入旅游搜索与预订环节,全球酒店分销链路有望迎来长期变革 [5] - 大模型推荐天然偏向品牌酒店官方链接,会员身份会进一步强化AI导流至官方渠道,直销佣金成本显著低于在线旅游平台,预订占比哪怕小幅转移也有望抬升品牌方利润率 [5] - 这是一条慢变量逻辑,短期定价锚依然是出行景气度与客房供给周期,AI更像是中长期第二增长曲线,兑现节奏偏慢,不宜当成短期题材炒作 [5] - 在线旅游平台面临直销分流的中长期压力,旅游搜索广告也面临流量迁移的间接冲击 [5] A股出行链:三季报验证窗口 - 万豪创高提升了全球资金对酒店出行赛道的风险偏好,强化了体验消费、稳定现金流这条风格主线 [6] - A股旅游酒店板块三季报盈利修复趋势已经确立,长假客流与消费额双双增长,税收数据佐证服务消费热度 [6] - 冰雪季预订提前启动,为传统淡季注入新增量,机构对四季度经营表现的关注度持续升温 [7] - 从连锁酒店到冰雪景区,从免税到资源型文旅,出行链各环节正在不同维度上迎来景气验证 [7] 资金风格轮动主线 - 高盛提出替代AI拥挤赛道的三条主线,市场风格轮动之下,体验消费、稳定现金流与盈利兑现成为资金寻找方向的关键词 [8][9] - 万豪的财报是一个注脚却不是终点,出行链的持续性仍需跟踪每间客房收入、客流与客单价等核心指标,并留意新增供给、消费复苏力度、气候条件等变量带来的扰动 [10]

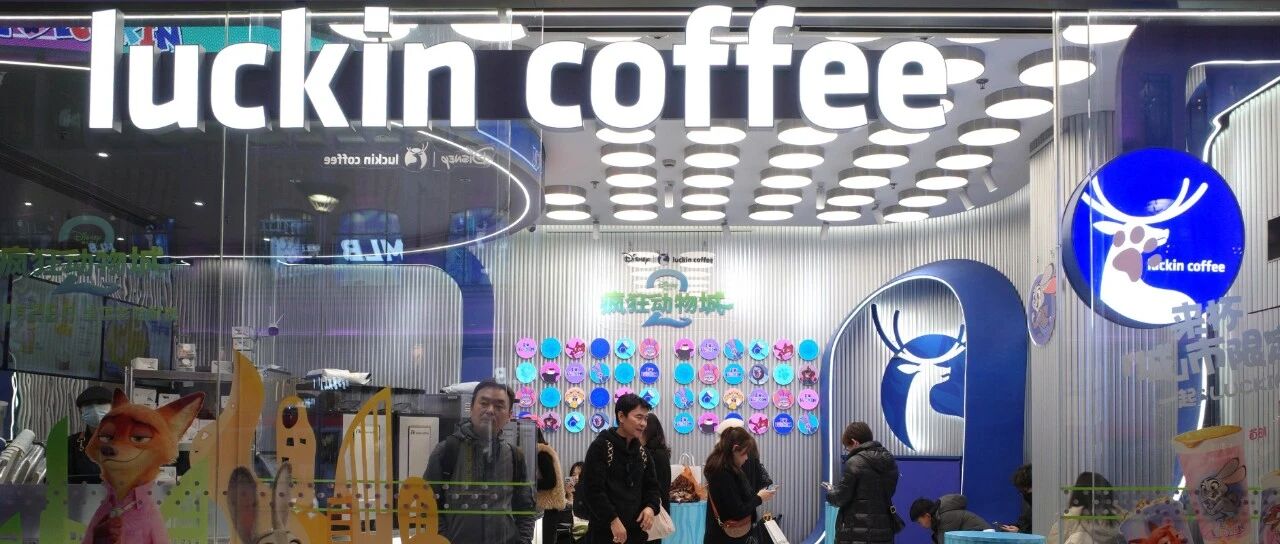
瑞幸第三季度省了11亿元配送费
第一财经· 2026-11-04 11:05
文章核心观点 - 外卖补贴大战退潮使瑞幸配送费用大幅下降,推动non-GAAP净利润创单季历史新高,自营门店盈利能力基本恢复至外卖大战前水平 [3] - 同店销售仍受高基数及补贴退坡影响尚未转正,但季度内趋势持续改善,四季度改善势头进一步增强 [4] - 门店扩张节奏不变,总门店数达38909家同比增长33%,月均交易客户数1.23亿同比增长9.6% [4] - 资产负债表出现新变化,季度内新增短期银行借款32.5亿元,同时推出新一期5亿美元股份回购计划 [5] 三季报核心财务数据 - 单季总净收入179亿元,同比增长17% [3] - non-GAAP净利润21.4亿元,同比增长50.9%,创单季历史新高 [3] - 外卖配送费用17.9亿元,较上年同期28.9亿元下降38.1%,一年少花约11亿元 [3] - 配送费用占总净收入比例由18.9%降至10% [3] - 自营门店层面营业利润率23.3%,同比提高5.8个百分点 [3] - 自营门店同店销售增长率-11.1%,上年同期为14.3% [4] - 单季门店净增2599家,总门店数38909家,同比增长33% [4] - 月均交易客户数1.23亿,同比增长9.6% [4] 配送费用下降的驱动因素 - 配送费用下降主要由于订单结构显著变化,外卖订单占比下降,自提订单占比上升 [3] - 随着外卖占比及配送成本大幅下降,自营门店盈利能力持续改善,门店层面利润率显著高于去年同期并基本恢复到外卖大战前水平 [3] 同店销售表现及管理层解读 - 2025年7月至8月为外卖大战高峰期,高基数对2026年三季度同店影响更为明显 [4] - 随着外卖平台补贴大幅退坡,从量价来看同店销售仍受较大影响,但同店趋势季度内持续好转,进入四季度以来改善势头进一步增强 [4] - 历史参照:2024年受累于开店加速和9.9元咖啡价格大战,同店销售曾连续三个季度双位数下滑,全年降幅16.7%;随着9.9元促销范围收缩、平均售价回升,同店降幅逐季收窄并于2025年初转正 [4] 门店扩张与客户增长 - 开店速度未因同店数据未恢复而改变,单季门店净增2599家 [4] - 管理层表示国内咖啡消费尚在培养阶段,对标成熟国家咖啡市场还有巨大提升空间,人均杯量仍在提升,将继续保持有竞争力的开店节奏 [4] 资产负债表与股份回购 - 季度内新增短期银行借款32.5亿元,而2025年末这一数字为零,公司方面未对此做出解读 [5] - 宣布推出新一期总额5亿美元的股份回购计划,此前一期已累计回购约3.9亿美元 [5] - 市场观点认为该操作或与股权回购消耗大量现金储备有关,同时美联储进入加息周期可能提升未来借债成本,尽早融资可控制相关成本,也不排除包含为新一轮扩张融资的可能 [5]
乔锋智能(301603):2026年三季报点评:Q3归母净利润同比增长81%,在手订单显著增长
国信证券· 2026-11-04 11:05
投资评级 - 报告维持乔锋智能"优于大市"评级 [3][5] - 收盘价96.08元,总市值116.03亿元,流通市值36.25亿元 [5] - 预计2026-2028年归母净利润分别为6.27/9.90/11.99亿元,对应PE为19/12/10倍 [3] - 可比公司估值中,纽威数控2026E PE为18.0倍,华中数控2026E PE为114.8倍,乔锋智能2026E PE为18.5倍 [23] 核心观点 - 公司是国内领先的中高端数控机床装备提供商,产品广泛应用于3C电子、汽车零部件、精密模具等领域 [3] - 近年积极切入液冷散热、人形机器人、新能源汽车等新兴赛道的核心零部件加工 [3] - 主业扎实经营向好,液冷产品适配度高且竞争优势显著,液冷赛道敞口大,经营有望持续提速 [3] - 2026Q3归母净利润同比增长81.46%,在手订单显著增长 [1] - 订单显著增长,现金流改善明显,当前仍处于供不应求的景气阶段 [2] - 产能持续稳步爬坡,盈利质量同步改善,研发投入力度不断加大 [2] 2026年前三季度经营业绩 - 营业收入28.68亿元,同比增长53.29% [1] - 归母净利润4.51亿元,同比增长62.85% [1] - 扣非归母净利润4.36亿元,同比增长61.40% [1] - 毛利率31.16%,同比提升1.71个百分点;净利率15.42%,同比提升0.61个百分点 [1] 2026年第三季度单季经营业绩 - 营业收入11.40亿元,同比增长73.43% [1] - 归母净利润1.77亿元,同比增长81.46% [1] - 扣非归母净利润1.80亿元,同比增长93.29% [1] - 单季度毛利率31.76%,同比提升3.32个百分点;净利率15.24%,同比提升0.10个百分点 [1] - 单季度收入环比增长13.70%,反映产能持续稳步爬坡 [2] - 单季度毛利率环比提升0.95个百分点,盈利质量同步改善 [2] - 单季度研发费用达0.60亿元,同比/环比分别增长171.94%/93.58%,净利率环比下降1.15个百分点主要系研发费用增加所致 [2] 订单与现金流 - 2026Q3存货14.26亿元,同环比分别增长49.83%/15.14% [2] - 合同负债3.24亿元,同环比分别增长142.05%/10.19%,反映订单持续显著增长 [2] - 2026Q1-Q3经营活动现金流净额1.48亿元(上年同期-1.09亿元),由负转正 [2] - 2026Q3应收票据与账款合计8.99亿元,同环比分别增长40.02%/11.93% [2] 盈利预测与财务指标 - 营业收入:2024年17.60亿元、2025年24.97亿元、2026E 42.24亿元、2027E 61.94亿元、2028E 75.18亿元,增速分别为21.0%/41.9%/69.2%/46.7%/21.4% [4] - 归母净利润:2024年2.05亿元、2025年3.51亿元、2026E 6.27亿元、2027E 9.90亿元、2028E 11.99亿元,增速分别为21.3%/71.1%/78.6%/57.9%/21.1% [4] - 每股收益:2024年1.70元、2025年2.91元、2026E 5.19元、2027E 8.20元、2028E 9.93元 [4] - EBIT Margin:2024年13.9%、2025年16.3%、2026E 16.5%、2027E 18.0%、2028E 17.8% [4] - ROE:2024年10.0%、2025年14.7%、2026E 21.6%、2027E 27.1%、2028E 25.7% [4] - PE:2024年56.5倍、2025年33.0倍、2026E 18.5倍、2027E 11.7倍、2028E 9.7倍 [4] - PB:2024年5.63倍、2025年4.85倍、2026E 4.00倍、2027E 3.18倍、2028E 2.48倍 [4] - EV/EBITDA:2024年45.6倍、2025年28.9倍、2026E 18.7倍、2027E 13.2倍、2028E 11.5倍 [4] - 毛利率预测:2024年29%、2025年30%、2026E 30%、2027E 31%、2028E 31% [24] - 资产负债率预测:2024年38%、2025年38%、2026E 48%、2027E 52%、2028E 50% [24] - 经营活动现金流预测:2024年0.14亿元、2025年2.13亿元、2026E 2.11亿元、2027E 6.30亿元、2028E 9.84亿元 [24]