汽车零部件

搜索文档
科博达(603786):智驾域控业务收入高速增长,在手订单充沛
国信证券· 2026-11-04 14:46
投资评级 - 报告维持科博达“优于大市”评级 [3][5] - 收盘价35.05元,总市值/流通市值均为14155百万元 [5] - 52周最高价85.49元、最低价34.16元,近3个月日均成交额75.08百万元 [5] 核心观点 - 智驾域控业务收入高速增长,在手订单充沛,公司持续打造域控制器平台化企业 [1][2] - 2026年前三季度新获定点项目预计全生命周期销售额超百亿元,中央计算平台与智驾域控、照明控制、车身域控、智慧电源等核心产品均获优质项目定点 [2][30] - 公司主业完成从百元级车灯/电机控制器品类到千元级车身域控制器品类再到万元级智驾域控制器品类的升级过渡,打开远期域控制器市场空间 [2] - 下调盈利预测但维持评级,预期2026/2027/2028年营收65.0/80.4/98.1亿元(原预计70.0/86.6/105.6亿元),利润6.0/7.8/9.9亿元(原预计8.1/10.4/13.3亿元) [3][31] 业绩表现 - 2026年前三季度营收46.83亿元,同比-6.3%,归母净利润4.24亿元,同比-34.4% [1][8] - 2026Q3营收16.01亿元,同比-7.6%,环比+3.2%,归母净利润1.15亿元,同比-47.2%,环比-27.2% [1][8] - 前三季度收入同比下降受行业环境影响,外币汇率波动汇兑损失增加导致归母净利润同比减少 [8] - 分产品前三季度:照明控制系统18.4亿元(占比39%)同比-20.6%,电机控制系统8.6亿元(占比18%)同比+12.5%,车载电器与电子5.4亿元(占比12%)同比-21.8%,能源管理系统4.1亿元(占比9%)同比-22.0%,中央计算平台和智驾域控7.3亿元(占比16%)同比+72.3% [10] - 2026Q3分产品:照明控制系统5.7亿元同比-26.9%环比-2.3%,电机控制系统2.9亿元同比+10.8%环比-4.8%,车载电器与电子1.9亿元同比-23.6%环比+17.2%,能源管理系统1.3亿元同比-9.5%环比-6.6%,中央计算平台和智驾域控3.3亿元同比+61.6%环比+23.3% [1][10] 盈利能力与费用 - 2026年前三季度销售毛利率23.9%,同比-1.8pct,销售净利率9.3%,同比-4.2pct [15] - 2026Q3毛利率23.4%,同比-0.1pct,环比+0.3pct,净利率7.6%,同比-2.8pct,环比-2.7pct [2][15] - 2026年前三季度四费率15.7%,同比+3.8pct,销售/管理/研发/财务费用率分别为0.8%/3.8%/9.1%/2.0%,同比分别变动-0.1/+0.1/+1.1/+2.8pct [17][18] - 2026Q3四费率14.8%,同比+0.2pct,环比-0.6pct,销售/管理/研发/财务费用率分别为0.5%/4.1%/9.1%/1.2% [2][18] 产品与单车价值量 - 公司目前最高单车价值量5000元以上,考虑参股公司科博达智能科技智能驾驶域控制器业务,预计最高单车价值量可达1万元以上 [23] - 车灯控制器当前单车预计400-500元,长期单车价值量可达1000元以上;域控制器单车预计3000元(车身域控2000元、底盘域控1000元);底盘控制器单车价值量预计300-500元;智能保险丝盒efuse预计单车价值量1000元左右 [23] - 参股公司科博达智能科技主要从事智能驾驶域控制器、座舱域控制器业务,预计单车价值量5000元以上 [23] - 产品已从车灯控制器拓展至智能配电Efuse、域控制器、底盘控制器等五大类几十种品类,正向更高价值和高技术集成度产品迈进 [24] - 2025年收购科博达智能科技60%股权,着力开辟第二增长曲线 [2] 客户与全球化布局 - 核心客户包括奔驰、宝马、大众集团(含保时捷、宾利、兰博基尼、奥迪)、通用、福特、雷诺、PSA、捷豹路虎、比亚迪、吉利、一汽集团及国内外新造车势力头部企业等数十家全球知名整车厂商 [14] - 2024年上半年造车新势力整体销售占比超过15%,理想成为第4大客户,销售额约3亿元,同比增长157.5%,销售占比由5.9%上升到11% [13] - 大众集团2026年前三季度海外销量220.7945万辆同比-1.02%,一汽大众72.8799万辆同比-35.32%,上汽大众49.2643万辆同比-34.52% [15] - 捷克工厂自完成收购以来不到一年时间先后通过大众、宝马、奔驰等欧洲顶级车企审核与量产认证,已通过多家欧洲主机厂体系审核并取得供货准入资质,重点项目产能稳步释放 [2][30] 智能化产品进展 - 中央计算平台与智驾域控方面,先后开发高通、地平线、新芯航途、神玑等多个芯片平台的域控产品,提供覆盖旗舰、高阶、中阶的全系产品 [28] - 照明控制方面新获某欧洲豪华车品牌全球大灯控制器项目,全面占领欧洲三大豪华车品牌灯控电子配套市场 [28] - 车身域控方面新获国内两家头部新能源车企ZCU项目定点,覆盖车身控制、舒适管理、后端控制等核心功能 [28] - 智慧电源方面新获某北美全球头部车企及某欧洲头部车企EFUSE项目定点,覆盖整车电源管理、能源分配、能耗优化、安全防护等应用场景 [28] 财务预测 - 营业收入:2024年5968百万元(+29.0%)、2025年6934百万元(+16.2%)、2026E 6504百万元(-6.2%)、2027E 8041百万元(+23.6%)、2028E 9811百万元(+22.0%) [4] - 净利润:2024年772百万元(+26.8%)、2025年829百万元(+7.4%)、2026E 603百万元(-27.3%)、2027E 779百万元(+29.1%)、2028E 993百万元(+27.5%) [4] - 每股收益:2024年1.91元、2025年2.05元、2026E 1.49元、2027E 1.93元、2028E 2.46元 [4] - ROE:2024年14.7%、2025年14.7%、2026E 10.1%、2027E 12.2%、2028E 14.3% [4] - 市盈率PE:2024年18.3倍、2025年17.1倍、2026E 23.5倍、2027E 18.2倍、2028E 14.3倍 [4] - EV/EBITDA:2024年15.3倍、2025年17.5倍、2026E 24.6倍、2027E 19.8倍、2028E 16.1倍 [4] - 市净率PB:2024年2.70倍、2025年2.51倍、2026E 2.37倍、2027E 2.21倍、2028E 2.03倍 [4] 同业估值比较 - 华阳集团(002906.SZ)优于大市,收盘价23.96元,总市值126亿元,2025/2026E/2027E EPS分别为1.49/1.89/2.35元,PE分别为16/13/10倍 [33] - 伯特利(603596.SH)优于大市,收盘价26.24元,总市值236亿元,2025/2026E/2027E EPS分别为2.16/1.64/2.09元,PE分别为12/16/13倍 [33] - 科博达(603786.SH)优于大市,收盘价35.05元,总市值142亿元,2025/2026E/2027E EPS分别为2.05/1.49/1.93元,PE分别为17/23/18倍 [33]

新坐标(603040):2026年三季报点评:Q3业绩承压,丝杠业务稳步推进
华创证券· 2026-11-04 12:36
投资评级 - 报告给予新坐标(603040)"强推"评级(维持),目标价44.7元 [2][8] - 目标价对应2027年目标PE 30倍,参考可比公司及历史估值 [8] 核心观点 - 公司26Q3业绩短期承压,营收1.86亿元、同比-8.4%、环比-11.5%,归母净利0.46亿元、同比-32%、环比-25%,营收下滑预计主要受海外高温假及国内燃油车缩量影响 [2][8] - 公司依托冷成形技术、模具设计、设备自动化改造等技术和管理优势,在保障主业稳健增长的同时,加码布局丝杠新领域,有望在丝杠领域开辟第二增长曲线 [8] - 预计公司2026-2028年归母净利2.5、2.9、3.2亿元,同比增速-8%、+20%、+9%,对应PE 28倍、23倍、21倍 [8] Q3业绩表现 - 26Q3归母净利率24.6%、同比-8.6PP、环比-4.3PP,扣非归母净利0.42亿元、同比-34%、环比-26% [8] - 26Q3毛利率49.5%、同比-5.7PP、环比-5.1PP [8] - 26Q3期间费率20.2%、同环比+3.3PP/+0.9PP,其中销售费率1.2%、同环比持平/+0.2PP,管理费率11.8%、同环比+1.0PP/+2.5PP,研发费率5.3%、同环比持平/+0.4PP,财务费率2.0%、同环比+2.3PP/-2.2PP [8] 主业经营与海外拓展 - 气门传动组精密零部件继续保持增长态势,1H26营收3.14亿元,同比增长5.81% [8] - 新坐标欧洲营业收入较上年同期增长37.13%,海外业务盈利能力进一步提升 [8] - 1H26实现海外营业收入总计2.5亿元,占公司营业收入60.82% [8] - 公司在商用车、乘用车海外市场实现同步发力、双线并进 [8] 丝杠业务(机器人赛道)进展 - 公司成立玖月捌传动子公司,专注丝杠产品的研发生产,提供高精度、高可靠性的传动解决方案 [8] - 截至中报已申请丝杠产品相关专利27项,已开发产品涵盖大承载和微型滚柱丝杠(包含标准式、反向式、循环式、差动式)、微型梯形丝杠和精密滚珠丝杠等 [8] - 1H26积极配合客户完成丝杠产品的定制化研发、迭代与送样,获得客户高度评价,已实现小批量生产并达成相应销售收入 [8] 财务预测与估值 - 营业总收入预测:2025A为804百万元、2026E为822百万元(同比+2.2%)、2027E为914百万元(同比+11.2%)、2028E为1,022百万元(同比+11.7%) [4][9] - 归母净利润预测:2025A为267百万元、2026E为245百万元(同比-8.3%)、2027E为294百万元(同比+20.0%)、2028E为320百万元(同比+9.0%) [4][9] - 每股盈利预测:2025A为1.35元、2026E为1.24元、2027E为1.49元、2028E为1.62元 [4][9] - 估值比率:P/E分别为26倍(2025A)、28倍(2026E)、23倍(2027E)、21倍(2028E);P/B分别为4.5倍、4.1倍、3.8倍、3.4倍 [4][9] - 盈利能力:毛利率预测2025A为54.0%、2026E为52.8%、2027E为53.1%、2028E为52.6%;净利率分别为34.3%、30.5%、32.9%、32.1%;ROE分别为17.8%、14.9%、16.2%、16.2% [9] - 资产负债率预测:2025A为12.8%、2026E为14.1%、2027E为15.2%、2028E为15.6% [9] 公司基本数据 - 总股本19,735.02万股,已上市流通股19,735.02万股,总市值68.09亿元,流通市值68.09亿元 [5] - 资产负债率12.06%,每股净资产8.03元,12个月内最高/最低价120.60/34.50元 [5]

他们在讨论如何应对中国
汽车商业评论· 2026-11-04 12:00
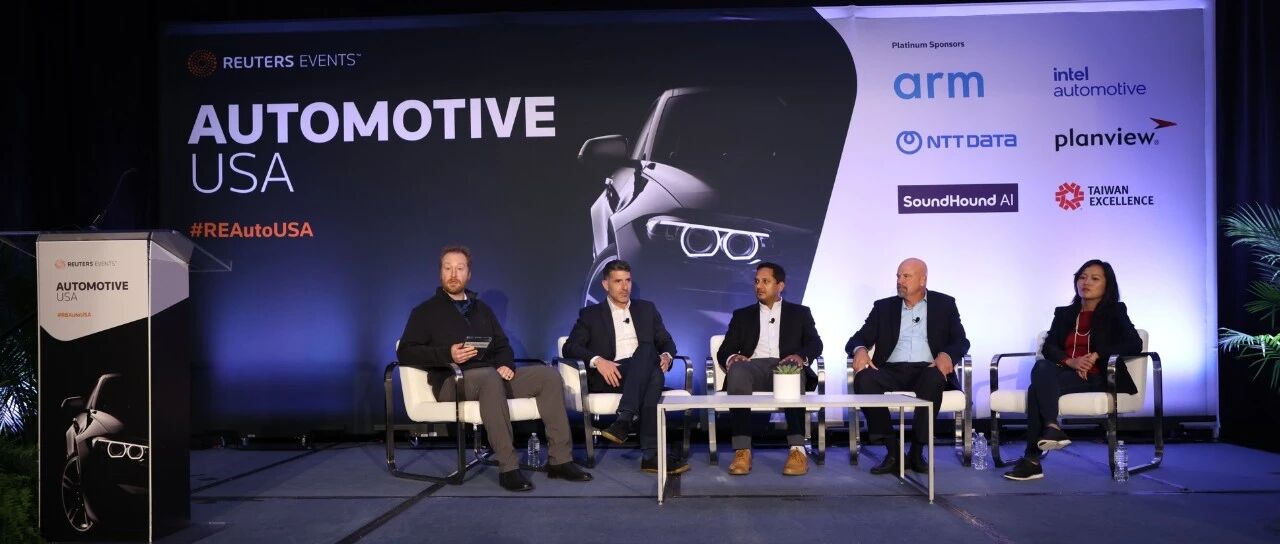
文章核心观点 - 2026年路透社Automotive USA峰会在底特律举行,关税、软件定义汽车、座舱AI轮番登场,但真正笼罩会场的问题是“怎么应对中国” [4] - 二十多场环节中没有一场标题提到中国,但议题描述里处处是中国 [9] - 底特律对中国竞争普遍心态是焦虑与追赶并存,承认速度差距是事实,但不愿全盘照搬中国模式 [10][16] 会议结构与参会格局 - 峰会为“供应商卖方会”色彩,车企终端用户票价699美元,解决方案供应商3999美元,后者约为前者5.7倍 [6] - 主办方宣传卖点为“500名以上高级汽车高管”,其中76%为总监级及以上 [6] - 底特律三巨头没有一位CEO出现在议程上,通用汽车派出人机界面设计执行总监和工程组经理 [6] - 采埃孚、西门子、亚德诺半导体、英伟达、博世等供应商和科技公司占据大量主题演讲和论坛席位 [6] - 中资车企面孔只出现在一场论坛,即第二天上午“不进则退:在重塑产品组合中竞争”,嘉宾包括蔚来汽车美国子公司CEO加内什·艾耶尔和卡玛汽车CEO马奎斯·麦卡蒙 [7] - 卡玛汽车总部位于加州,前身是菲斯克汽车,2014年被中国万向集团收购 [9] - 两天议程分工明确:第一天谈供应链与整车战略,涵盖上市速度、总拥有成本、关税与贸易、软件定义汽车和自动驾驶;第二天谈可负担性与人工智能 [9] 中国速度的来源与西方反思 - 第一天上午“赢得SDV竞赛”论坛开宗明义要追赶“用一半时间造车的中国车企”,下午“加速上市”论坛同样把“用一半时间设计汽车的竞争对手”作为参照 [10] - 主持人请观众给中国车企抢占全球份额的最大优势排序,答案依次是开发速度、成本、技术,有嘉宾调侃“有没有以上全部这个选项” [10] - 采埃孚集团北美总裁古铁雷斯认为中国车企优势在于务实,通过复用、共享和沿用往年车型零部件节省大量时间和成本 [12][14] - 古铁雷斯以制动系统为例:中国车企反应是“很好,来一套”,西方车企则要求加规格、改表现,需要更多工程投入、资金和时间 [14] - 卡玛汽车软件与电气工程高级总监基夫·梁直言,尽管在场每个人都握手同意应该联合起来,但到头来每家车企又各自去做自己的东西 [14] - 大众汽车产品管理副总裁沃里克指出零部件更新很多时候是法规或技术变化的结果,“不总是因为你把它当爱好” [15] - “加速上市”论坛把矛头指向美国车企分散的多ECU旧架构,每改一处就要重新验证数十个相互依赖的系统,拖慢开发周期、推高成本 [15] - 通用汽车10月21日宣布借助AI和软件把新车开发时间缩短一半,最快两年内完成一款车开发 [15] - 通用汽车CEO玛丽·巴拉在三季度财报会表示,推出混动不会带来额外资本开支和工程投入,分析认为这意味着利用平台共享和现有工厂工装在热销SUV上“加装”混动 [15] 中国监管层踩刹车与行业利润压力 - 就在底特律羡慕中国速度的同一周,中国监管层正在踩刹车,工信部等部门要求新车型上市前必须完成“两冬一夏”环境适应性试验,并完成不少于3万公里整车可靠性测试 [16] - 四部门召集三十多家主流车企座谈,督促理性竞争 [16] - 据乘联会数据,2026年前三季度中国汽车业利润同比下降23%,利润率3.3%;9月单月利润率只有1.4%,为四年来最低 [16] - “沿用件”在很大程度上也是价格战下的成本生存术 [16] 座舱AI智能体 - “AI智能体该如何融入座舱”是会场最紧迫问题之一,HERE Technologies主办午餐工作坊,开场语是每家车企都在谈AI智能体但到底有什么真正量产了 [19] - SBD Automotive基于对43个汽车品牌的研究,分析哪些智能体功能已落地、哪里存在重大差距、哪些车企在领跑 [19] - 联发科产品营销总监Lily Huang演讲题为“把信息娱乐系统变成持续收入引擎”,主张通过功能订阅、OTA和AI个性化体验创造订阅收入,缩小手机与座舱体验差距 [19] - Stellantis北美信息娱乐与功能规划总监梅尔·罗伯茨演讲题为“每个功能都应该存在吗”,要求行业超越功能数量,追问每项技术创造的客户价值能否撑起成本和复杂度 [20] - 底特律对座舱AI的关切集中在两点:是否真的有用,以及能否赚钱 [20] - 通用汽车先引入谷歌Gemini,向2015年及以后配备OnStar的车辆OTA推送;自研OnStar AI将先通过OTA用于2027款凯迪拉克Lyriq并采用订阅制 [20] - 福特选择“先手机、后车机”路径,Ford AI Assistant于2026年先在福特和林肯手机App上线,车内原生版2027年推出,目标用户约800万车主,同时在新车和存量车上推送Gemini [21] - Stellantis与法国Mistral AI合作开发语音助手,覆盖旗下14个品牌;特斯拉集成xAI公司的Grok [21] - 美国车企研发座舱AI的核心动机是利润,座舱AI被普遍视为新的营收来源 [21] 加拿大50%关税危机 - 特朗普威胁从2027年1月1日起对加拿大汽车征收50%关税,距离生效日不到两个月 [23] - 危机根源可追溯至2025年4月,美国依据232条款对加拿大汽车中的非美国成分征收25%关税 [23] - 2026年8月美加贸易谈判破裂,美国先对约200亿美元加拿大商品征收50%关税,加拿大总理卡尼誓言反制 [23] - 8月24日特朗普宣布自2027年1月1日起对所有加拿大汽车、卡车、零部件和钢铁征收50%关税,汽车关税从现行25%翻倍,谈判破裂前双方曾讨论降至15% [23] - 2025年本田和丰田合计组装了加拿大四分之三以上的汽车,分析师警告50%关税可能迫使其减产或关停生产线 [25] - 加拿大汽车零部件制造商协会主席沃尔佩指出,对加拿大零部件征收的关税实际上将由美国整车组装厂买单,缺了这些特定零部件美国各地组装线都会停摆 [25] - 据白宫说法,贸易对峙已导致加拿大对美国汽车进口减少22%,许多车企已宣布或正在考虑削减加拿大产能 [25] - 业界对关税是否真会落地存在分歧,有车企高管匿名表示怀疑,认为生效日在11月3日美国中期选举之后尚有数月,威胁可能是为重启谈判 [25] - 车企为2027款车型定价已面临实际困难,关税计算高度取决于每款车的美国成分含量,2027年以后资本配置决策也不得不考虑北美产能可能被挡在50%关税之外 [26] - 加拿大已于2026年1月与中国达成初步协议,每年允许最多4.9万辆中国产电动车以6.1%最惠国税率进入加拿大,此前附加关税高达100% [26]


中创智领(601717):煤机业务仍承压,业绩稳定性超预期
广发证券· 2026-11-04 11:26
投资评级 - 报告维持中创智领A/H股"买入"评级,A股合理价值18.49元/股,H股合理价值14.97港元/股 [2][4] - 当前价格为15.23元/12.33港元,公司评级为买入-A/买入-H [4] - 估值方法为给予公司2026年10倍PE估值,参考A/H折价对应H股合理价值 [2] 核心观点 - 煤机业务仍承压,但业绩稳定性超预期,26Q3利润环比修复 [1] - 公司是治理结构改善和稳定后,由优秀的、有方法论的管理层领导的高端装备制造企业,看好煤机周期修复、汽车业务降本提效与新业务放量驱动盈利走出盈利底部 [2] - 煤机板块需求与价格仍处周期底部,海外订单与成套项目交付形成支撑;汽车零部件受益于索恩格成本管控与供应商管理优化及国内新能源电机放量,业务结构持续改善;工业智能向船舶、港机、钢构等非煤场景延伸,空气悬架与机器人关节模组等新品逐步进入量产 [25] - 预计2026-2028年归母净利润分别为33.01/37.34/42.99亿元,EPS分别为1.85/2.09/2.41元/股 [2][25] 整体业绩表现 - 前三季度营业总收入289.52亿元,同比下降5.90%;归母净利润24.65亿元,同比下降32.37%;扣非归母净利润20.50亿元,同比下降35.03% [1][7] - 26Q3营业总收入101.80亿元,同比下降5.62%、环比增长10.26%;归母净利润8.62亿元,同比下降23.74%、环比增长21.12%;扣非归母净利润7.79亿元,同比下降23.67%、环比增长22.96% [1][7] - 26Q3毛利率21.28%,同比下降1.14pct、环比提升0.91pct;销售净利率8.56%,同比下降1.99pct、环比提升0.70pct [1][15] - 26Q3期间费用率12.13%,同比/环比提升1.54/0.88pct,其中销售费用率环比提升1.07pct,管理、研发、财务费用率环比分别变化-0.11/+0.10/-0.18pct [1][15] - 前三季度毛利率20.33%、销售净利率8.74%,同比下降2.83/3.31pct;期间费用率11.47%,同比提升1.43pct [15] - 26Q1/26Q2/26Q3扣非归母净利润分别为6.38/6.33/7.79亿元,26Q3环比增加1.46亿元 [23] 分业务板块总结 煤机业务 - 前三季度煤机板块收入113.99亿元,同比下降20.89% [1][21] - 煤矿资本开支收紧、行业竞争激烈压缩相关产品利润空间,煤机业务个别国际及大型装备项目在第三季度交付验收确认,单季度收入环比有所增加 [21] - 煤机相关产品利润空间受挤压是短期盈利下滑的主要原因,利润总额同比下降32.09% [23] 汽车零部件业务 - 前三季度汽车零部件收入159.62亿元,同比增长8.63% [1][22] - 欧洲、印度传统电机业务增幅较大,国内新能源电机量产规模扩大,叠加26Q3汽车产销环比增加,底盘减振业务单季回升 [22] - 索恩格通过优化组织架构、加强成本管控和供应商管理,经营业绩明显改善,上半年营业收入同比增长11%、净利润同比增长176% [2][22] - 新能源电机扩张仍需消化前期投入,量产规模增长与利润兑现存在节奏差异,应关注产品结构和产能利用率变化 [22] 工业智能业务 - 前三季度工业智能板块收入24.00亿元,基本与上年同期持平 [1][21] - 煤矿综采液压控制系统、智能开采系统等煤矿智能化产品销售收入有所下滑,但智慧矿山、智能供液、智能产线和仓储物流业务增长较快 [21] - 上半年公司向船舶、港机、钢构、线缆等行业拓展智能制造业务,新产品、新业务收入同比增长112%,其中智能制造业务收入占板块收入的比重提升至13% [21] - 业务结构调整有助于降低对单一煤炭资本开支周期的依赖,但新场景复制效率、交付周期及盈利能力仍需验证 [21] 新产品拓展 - 亚新科空气供给单元实现批量配套,智能中央气源单元取得定点 [2][22] - 索恩格关节模组电机完成验证并进入客户供应链,完成首条生产线建设,已实现首个项目量产供货 [2][22] - 新业务有望打开成长空间,收入兑现仍取决于客户导入、量产交付和成本控制进度 [22] 现金流与资产负债 - 前三季度经营活动现金流量净额17.54亿元,同比增长99.90%,主要系加强应收催收、销售收现增加 [24] - 26Q3经营现金流净流出3.20亿元,上年同期净流出3.93亿元,26Q2则净流入19.13亿元 [24] - 9月末应收账款140.07亿元,较年初增长1.15%;存货59.17亿元,较年初下降13.94% [24] - 加大中长期应收账款催收,坏账准备冲回对业绩有一定贡献 [23] 盈利预测 - 营业收入:2024A为370.52亿元、2025A为413.85亿元、2026E为393.36亿元、2027E为432.23亿元、2028E为505.91亿元,增长率分别为1.7%/11.7%/-5.0%/9.9%/17.0% [3] - 归母净利润:2024A为39.34亿元、2025A为42.93亿元、2026E为33.01亿元、2027E为37.34亿元、2028E为42.99亿元,增长率分别为20.2%/9.1%/-23.1%/13.1%/15.1% [3] - EPS:2024A为2.20元/股、2025A为2.40元/股、2026E为1.85元/股、2027E为2.09元/股、2028E为2.41元/股 [3] - EBITDA:2024A为65.76亿元、2025A为69.11亿元、2026E为52.83亿元、2027E为57.56亿元、2028E为63.78亿元 [3] - ROE:2024A为17.9%、2025A为17.8%、2026E为12.9%、2027E为13.6%、2028E为14.6% [3] - 市盈率(P/E):2024A为5.9、2025A为10.2、2026E为8.0、2027E为7.1、2028E为6.2 [3] - EV/EBITDA:2024A为3.5、2025A为6.3、2026E为4.2、2027E为3.6、2028E为3.0 [3] - 毛利率:2024A为24.0%、2025A为22.7%、2026E为19.6%、2027E为19.7%、2028E为19.5% [28] - 净利率:2024A为11.4%、2025A为10.5%、2026E为8.5%、2027E为8.8%、2028E为8.6% [28] - 资产负债率:2024A为53.2%、2025A为51.5%、2026E为49.7%、2027E为49.4%、2028E为49.9% [28]

亨通光电目标价涨幅超80%
21世纪经济报道· 2026-11-04 10:03
券商目标价涨幅排名 - 11月3日券商给予上市公司目标价共52次,目标价涨幅排名居前的公司为美凯龙、亨通光电、北方华创,目标价涨幅分别为114.07%、80.30%、64.33%,分别属于一般零售、通信设备、半导体行业 [1] - 美凯龙获国泰海通证券给予增持评级,最高目标价4.26元,目标涨幅114.07% [3] - 亨通光电获国泰海通证券给予增持评级,最高目标价72.93元,目标涨幅80.30% [3] - 北方华创获交银国际证券给予买入评级,最高目标价800.00元,目标涨幅64.33% [3] - 亚翔集成获国泰海通证券给予增持评级,最高目标价144.72元,目标涨幅60.35% [3] - 继峰股份获华泰证券给予买入评级,最高目标价17.62元,目标涨幅56.90%;同时获中国国际金融给予跑赢行业评级,目标价16.80元,目标涨幅49.60% [3] - 花园生物获国泰海通证券给予增持评级,最高目标价18.60元,目标涨幅55.65% [3] - 兴森科技获华泰证券给予买入评级,最高目标价39.34元,目标涨幅54.64% [3] - 物产环能获国投证券给予评级,最高目标价18.34元,目标涨幅52.07% [3] - 长鑫科技获华泰证券给予买入评级,最高目标价59.00元,目标涨幅52.06% [3] - 易点天下获国泰海通证券给予增持评级,最高目标价41.60元,目标涨幅48.62% [3] - 中国石化获国泰海通证券给予增持评级,最高目标价8.41元,目标涨幅45.00% [3] - 科创新源获中国国际金融给予跑赢行业评级,最高目标价35.00元,目标涨幅41.64% [3] - 中闽能源获中国国际金融给予跑赢行业评级,最高目标价7.05元,目标涨幅41.00% [3] - 华大九天获中国国际金融给予跑赢行业评级,最高目标价125.00元,目标涨幅40.99% [3] - 科华数据获中国国际金融给予跑赢行业评级,最高目标价32.00元,目标涨幅38.17% [3] - 中国中铁获国泰海通证券给予增持评级,最高目标价6.05元,目标涨幅38.13% [3] - 歌力思获中国国际金融给予跑赢行业评级,最高目标价9.94元,目标涨幅38.06% [3] - 芒果超媒获国泰海通证券给予增持评级,最高目标价37.05元,目标涨幅33.27% [4] - 诺思格获华创证券给予推荐评级,最高目标价70.20元,目标涨幅31.58% [4] 券商推荐家数排名 - 11月3日有156家上市公司得到券商推荐 [4] - 中闽能源获2家券商推荐,收盘价5.00元,属于电力行业 [5] - 继峰股份获2家券商推荐,收盘价11.23元,属于汽车零部件行业 [5] - 宝立食品获2家券商推荐,收盘价13.20元,属于调味发酵品行业 [5] - 天味食品获2家券商推荐,收盘价13.79元,属于调味发酵品行业 [5] - 兴发集团获2家券商推荐,收盘价22.53元,属于农化制品行业 [5] - 老凤祥获2家券商推荐,收盘价32.07元,属于饰品行业 [5] - 公牛集团获2家券商推荐,收盘价38.44元,属于家居用品行业 [5] - 阳光电源获2家券商推荐,收盘价75.72元,属于光伏设备行业 [5] - 古井贡酒获2家券商推荐,收盘价105.27元,属于白酒行业 [5] 评级调低情况 - 11月3日券商调低上市公司评级达到3家次 [5] - 天风证券对博汇纸业的评级从买入调低至增持,属于造纸行业 [5][6] - 华创证券对吉祥航空的评级从强推调低至推荐,属于航空机场行业 [5][6] - 华泰证券对老凤祥的评级从买入调低至增持,属于饰品行业 [5][6] 首次覆盖情况 - 11月3日券商共给出7次首次覆盖 [6] - 会通股份获华源证券给予买入评级,属于塑料行业 [7] - 湘潭电化获国泰海通证券给予增持评级,属于电池行业 [7] - 花园生物获国泰海通证券给予增持评级,属于化学制药行业 [7] - 江淮汽车获湘财证券给予买入评级,属于商用车行业 [7] - 创远信科获爱建证券给予买入评级,属于通用设备行业 [7] - 新化股份获华源证券给予评级,属于化学制品行业 [7] - 澳华内镜获中银国际证券给予买入评级,属于医疗器械行业 [7]



一年一度新汽车交流会全面升级:11个专业交流主题、21场技术论坛
汽车商业评论· 2026-11-04 07:05
文章核心观点 - 汽车产业正经历产业分工方式的重新调整,传统线性供应链边界被打破,芯片企业参与整车计算平台定义、软件企业深入车辆功能开发、算法企业影响功能体验、材料企业直接参与性能与感知创新,掌握关键技术的Tier 2越来越多进入系统开发环节 [5] - 一项新技术落地需芯片、软件、算法、传感器、执行器、材料、制造工艺和整车工程共同完成,企业关系从简单采购供货转向联合开发、协同验证和共同交付 [5] - “边界”不是消除边界,而是重新认识边界、明确边界并开放边界;“共生”是建立能真正支撑技术落地的合作关系,不同企业不必重复建设相同能力,而应在明确责任、利益和风险基础上形成优势互补 [5][7] - 新汽车时代真正有竞争力的不只是单个企业,而是能够更快发现技术、更好完成工程化并共同承担量产责任的合作生态 [17] - NATCES 2026不以宏观趋势演讲和一般性企业宣传为主体,而以第十一届铃轩奖申报案例为内容基础,按汽车零部件产业体系设置11个专业交流主题、21场技术论坛,推动新技术从“被看见、被评价”走向“被理解、被验证、被合作” [3] 大会基本信息 - NATCES 2026·新汽车技术合作生态交流会将于2026年12月5日至6日在苏州知音温德姆至尊酒店举行,主题为“边界与共生” [3] - 12月5日晚举办“2026轩辕之夜——第十四届轩辕奖盛典暨轩辕同学跨年演讲”,12月6日晚举办“2026铃轩之夜——第十一届铃轩奖盛典” [3] 供应链分工变化 - 过去汽车供应链边界相对清晰:主机厂定义产品,Tier 1负责系统集成,Tier 2提供零部件和基础技术;随着智能化、电动化、软件化和AI技术加速上车,这种线性分工正在被打破 [5] - Tier 2可能拥有原创技术和差异化产品,却缺少整车工程经验、质量体系或规模化生产能力;Tier 1拥有系统集成、工程开发和共线生产能力,却需要持续引入更具活力的技术创新;主机厂拥有应用场景、车型平台和验证资源,也需要建立更加开放、高效的新技术发现和导入机制 [7] - 合作可表现为联合开发、技术授权、组合供货、平台化集成和验证资源共享,也可由Tier 2贡献核心技术、Tier 1提供工程化与共线生产能力,双方共同面向主机厂完成定点、验证和量产 [7] - “边界与共生”真正要讨论的是:主机厂、Tier 1与Tier 2如何重新分工,谁负责原创技术、谁负责系统集成、谁承担验证质量与交付责任,技术价值、制造价值和市场收益如何合理分配 [7] 会议模式调整 - 大会不再以主机厂台上集中“出题”、零部件企业台下寻找答案为主要形式,而是让零部件企业围绕真实技术和产品案例深度分享,主机厂采购、研发、工程、产品、质量和制造人员更多聆听、追问和交流 [9] - 企业技术负责人围绕铃轩奖申报案例讲清楚技术解决了什么整车问题、与现有方案相比有什么差异、关键指标达到什么水平、是否具备定点和量产条件、成本发生了什么变化,以及希望建立什么合作 [9] - 每场论坛由企业案例分享和圆桌讨论构成,企业交流、主机厂提问和观众互动统一放在讨论环节展开 [9] - 技术是否成熟、能否进入项目、成本是否可控、质量和产能能否保证、是否具备平台化和多车型复用能力,以及Tier 1、Tier 2如何共同完成工程化,成为各场论坛重点讨论问题 [9] - NATCES不能替代主机厂正式的供应商准入和采购决策,但可帮助主机厂提高发现、了解和初步判断新技术与潜在供应商的效率 [9] 铃轩奖与NATCES分工 - 第十一届铃轩奖申报案例在评选过程中已有主机厂及产业专家参与专业评价,NATCES 2026不是重新评奖,也不把企业是否参加论坛与铃轩奖结果挂钩 [10] - 铃轩奖重点判断技术是否具有创新价值和产业价值;NATCES进一步讨论技术如何上车、如何量产、如何控制成本、如何完成验证,以及如何与主机厂、Tier 1和Tier 2建立合作 [10] - 两者共同形成从“发现创新、评价创新”到“解释创新、连接创新”的完整链条 [10] 11个专业交流主题与21场技术论坛 - 21场技术论坛分别讨论车规芯片、域控制器与中央计算平台,车载网络、线束与连接器,数字钥匙与网络安全,软件诊断与数据合规,混合动力系统,动力电池,高压配电与功率电子,新能源汽车热管理,行泊一体与端到端模型,雷达、激光雷达与摄像头,Agent与AI Box,智能开闭,智能车灯,汽车玻璃与智能表面,HUD,座椅与乘员健康,线控制动与线控转向,主动悬架,轻量化结构材料,可持续与功能材料,以及无人物流与生产闭环等方向 [12] - 每个议题均以具体技术案例和产品为支点,讨论工程条件、量产能力、成本收益和供应链合作,而不是停留在宏观趋势判断层面 [12] - 11个专业交流主题包括:汽车电子电气与软件基础(议题1-4)、动力系统与电动化(议题5-7)、新能源汽车热管理(议题8)、辅助驾驶与环境感知(议题9-10)、AI智能座舱平台(议题11)、车身机电车灯与智能表面(议题12-14)、座舱显示与乘员体验(议题15-16)、线控底盘执行(议题17)、主动悬架与底盘感知(议题18)、轻量化与功能材料(议题19-20)、智能制造与生产闭环(议题21) [26] 开幕主论坛 - 12月5日上午举行“边界与共生”开幕主论坛,发布《2026铃轩奖技术观察》,邀请主机厂高管围绕汽车技术变革和供应链协同发表主旨演讲,并举行“边界与共生:Tier 1与Tier 2合作新模式”高峰对话 [14] - 主论坛探讨问题包括:当软件企业进入车辆功能开发、芯片企业向计算平台延伸、Tier 2掌握越来越多不可替代的关键技术,Tier 1如何从封闭集成走向开放集成;创新企业如何借助Tier 1的工程、质量和制造能力进入整车项目;主机厂如何建立更加高效的新技术导入机制 [14] - 开幕主论坛议程包括嘉宾签到及会前交流(08:30-09:00)、开幕仪式(09:00-09:20)、主题发布2026铃轩奖技术观察(09:20-09:40)、5位主机厂高管主旨演讲(09:40-11:10)、高峰对话(11:10-12:00) [27] 各专业交流主题参与企业及案例 - 专业交流一(汽车电子电气与软件基础)涵盖车规芯片域控制器与中央计算平台,参与企业及案例包括芯驰E3650芯片、黑芝麻智能华山A2000家族芯片、芯擎科技龍鹰一号SE1000与龍鹰二号SE2000、地平线星空、德赛西威三域合一智能计算平台、车联天下AL-A1与AL-A2舱驾融合计算平台、北斗智联BDipper高阶舱驾融合计算平台、东软智行AI智能座舱域控制器、航盛中央域控制器 [28] - 车载网络线束连接器与通信系统参与企业及案例包括捷翼科技汽车线束与电连接系统、莫仕高速及模块化连接器、尚远科技车载智能天线与高精度定位、富赛汽车电子5G-V2X车载远程通信终端 [28] - 数字钥匙网络安全与可信车辆控制参与企业及案例包括铁将军UWB数字钥匙、远峰科技车-云-手机/手表一体化数字钥匙、伊世智能SecIC-HSM、欧摩威车载远程控制网络 [28] - 软件诊断数据合规与持续运营参与企业及案例包括四维图新汽车数据合规SDK、艾拉比智能车机诊断系统、东软集团OneCoreGo 7.0、东软睿驰车云协同云OS [28] - 专业交流二(动力系统与电动化)混合动力系统与高效动力总成参与企业及案例包括坤泰KTH245纵置混合动力变速箱、浩思动力B20+3DHT230混动系统、温州瑞明高强韧铝合金缸盖量产方案 [29] - 动力电池电芯与电池系统参与企业及案例包括宁德时代钠新电池、欣旺达HEV锂电池与智能电芯2.0、瑞浦兰钧问顶增混4C超充电芯 [29] - 高压配电动力连接与功率电子参与企业及案例包括森萨塔多组合高效接触器HEC、瑞可达动力电池集成式一体化面板、英飞凌HybridPACK Drive G3 Small功率模块 [29] - 专业交流三(新能源汽车热管理)参与企业及案例包括新智机电电磁式电子膨胀阀、仪达商用车二合一集成热管理模块、海力达集成冷媒多通阀、寰鼎惟高压水加热器、龙蟠低电导率冷却液、旭光聚合物热管理改性聚丙烯材料 [29] - 专业交流四(辅助驾驶与环境感知)行泊一体端到端模型与辅助驾驶系统参与企业及案例包括知行科技iDC 310行泊一体解决方案、地平线HSD全场景辅助驾驶系统、卓驭科技原生多模态基础模型MFM、联想车计算L4域控制器AD1 [31] - 毫米波雷达激光雷达与车载摄像头参与企业及案例包括英飞凌8T8R汽车雷达MMIC、德赛西威8T8R 4D毫米波雷达、禾赛科技6D全彩激光雷达、图达通灵雀E2激光雷达、保隆汽车COB智驾感知摄像头 [31] - 专业交流五(AI智能座舱平台)Agent AI Box与智能座舱平台参与企业及案例包括中科创达AquaClaw超级融合AI智能体、联想车计算Auto AI Box、镁佳科技MegaClaw全场景座舱Agent、艾博连Agenx生成式全记忆座舱平台、易诚高科Aura OS座舱智能体中间件、博泰AI Box及保时捷新一代座舱方案 [31] - 专业交流六(车身机电车灯与智能表面)智能开闭与车身电子机电系统参与企业及案例包括理想汽车隐藏式电动踏板、驰助汽车内置控制器电动撑杆、恩井汽车Uranus主动扩散器、钛方智感TAIPS汽车微碰感知、理想汽车×诚林汽配行人保护前盖锁、芯旺微光雨量传感器芯片KF32A626x [31][32] - 智能车灯与车外光影交互参与企业及案例包括曼德电子Hi Light智慧大灯、星宇车灯V9智能交互式光影系统与连续变焦投影模组、长城汽车×沙特基础工业×舜宇光学ULTEM耐高温投影材料联合案例 [32] - 汽车玻璃涂层与智能表面参与企业及案例包括东来涂料AI智能调色与全真模拟、追得新材料3MDT智能调光隐私薄膜、光羿科技EC智能调光隐私车窗、理想汽车×福耀玻璃智能天窗遮阳帘无刷电机控制器 [32] - 专业交流七(座舱显示与乘员体验)HUD车载显示与人机交互参与企业及案例包括泽景汽车电子HUD 4.0与HUD 5.0、睿维视平行矢量无重影技术 [32] - 座椅声学空气与乘员健康参与企业及案例包括延锋车载健康监控系统、翰霖汽车空气质量多合一传感器与数字香氛及前装VPSA制氧机、瑞声科技极氪9X车载音响系统、安道拓摩力释足与TruMassage摩力臻座、李尔机械按摩座椅系统、礼恩派气动座椅按摩系统、浦创智能T29 [32] - 专业交流八(线控底盘执行)线控制动线控转向与底盘执行器参与企业及案例包括伯特利电子机械制动系统EMB、坐标系电子机械制动系统EMB、格陆博GIBC 3.0集成式线控制动、耐世特直驱线控转向手感模拟器、华粤传动驱制一体湿式制动器、驭势科技低算力平台零感柔刹、布雷博两片式轻量化钢帽盘 [33] - 专业交流九(主动悬架与底盘感知)参与企业及案例包括保隆汽车开式ASU与前横梁集成储气罐及9轴IMU、威孚保隆/威孚高科主动悬架液压动力单元MPU、比博斯特智能悬架供气系统BAS、欧摩威集成IMU的安全气囊控制器、环寂高科×吉利研究院颗粒阻尼自适应吸振器 [33] - 专业交流十(轻量化与功能材料)轻量化结构材料与成形工艺参与企业及案例包括亨睿碳纤维后保险杠下饰板、旭光聚合物抗疲劳LFT增强材料、长春英利镁合金半固态注射成型仪表板横梁、江西豪斯特锌基镀层热成形门环、维智捷铜包铝导线、苏州润佳特种晶须增强复合材料、宁波信泰飞行汽车结构声振一体化仪表台 [33] - 可持续与功能材料参与企业及案例包括PlumaLeather轻质皮革、玲珑轮胎DVA材料轮胎与SPORT MASTER 2及85%可持续材料轮胎、龙蟠新能源减速器油E27 Pro [34] - 专业交流十一(智能制造与生产闭环)无人物流智能检测与生产闭环参与企业及案例包括轻舟智航L4无人物流解决方案、启津测试汽车零部件数字化闭环检测、艾驰博特多功能泄漏量智能测试系统 [34] 大会定位与目标 - NATCES 2026希望建立的不是一次简单的供需对接,而是一个以真实案例为基础、以技术问题为中心、以产业合作为目标的专业交流平台 [17] - 2026年12月5日至6日苏州,汽车零部件企业、主机厂、科研机构和产业投资机构将共同寻找汽车技术从方案走向量产、从企业能力走向产业协作的新路径 [17] - 边界不是隔离彼此的墙,而是建立有效合作的起点;共生不是放弃自身优势,而是让各自优势通过协作形成更大的整车价值 [17]