降本增效

搜索文档
千问办公电商版发布:AI to B的深水区,从电商开始
21世纪经济报道· 2026-10-14 21:53
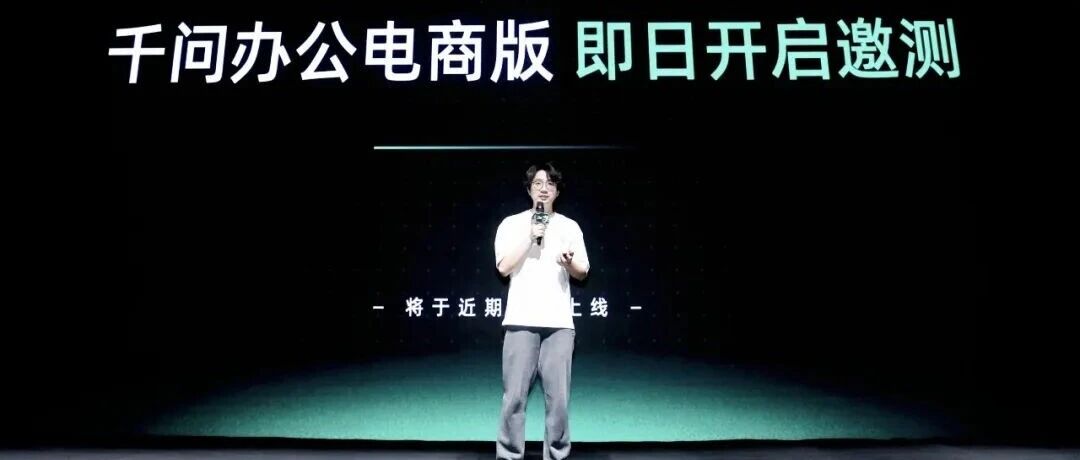
文章核心观点 - 千问办公于10月14日发布针对电商行业的AI生产力工具——千问办公电商版,这是其首个拥有独立界面和产品逻辑的行业Agent版本 [1] - 千问办公电商版定位为独立第三方电商Agent,面向所有电商平台和商家开放,欢迎各平台商家工具、行业软件接入 [3] - 电商行业进入存量竞争阶段,流量红利消退、运营成本攀升、多平台管理复杂,商家对降本增效需求迫切,电商版推出切中这一痛点 [3] - 千问办公通用版付费用户中近两成来自电商赛道,真实需求推动团队从零散功能叠加转向单独打造行业版本 [3] - 电商版是千问办公第一个行业样本,在AI办公竞争同质化背景下,将通用分析、生成和执行能力组织到具体行业业务流程中,为企业级Agent发展提供可观察样本 [3] 产品功能与解决痛点 - 多平台经营电商商家最深痛点是割裂,成熟商家可能同时经营多个平台,每个后台有独立数据体系和操作逻辑,运营人员大量时间消耗在数据搬运和重复操作上 [3][4] - 千问办公电商版瞄准这一结构性痛点,已推出跨平台经营看板、趋势洞察及卖点分析、爆款素材批量生成、跨平台ROI智能优化四项专业功能,还提供潜力新品挖掘、素材裂变、素材诊断、预算监控、客服等能力 [5] - 以跨平台经营看板为例,商家输入指令如今年双十一营收目标500万元,结合去年大促和最近30天经营表现制定商品、投放和直播方案,千问办公生成作战台,每天上午9点更新各店铺销售、库存和广告消耗,运营人员可随时看到目标完成进度、哪些店铺落后、下一场活动需提前准备什么 [5] - 商家不再需要增加零散工具,需要围绕商品、素材、店铺和经营分析重新设计的Agent工作界面,未来可能成为商家一天工作的入口 [5] - 千问办公已接入生意参谋、有赞、千牛、阿里妈妈万相台、FastMoss、LinkFox等业内主流商家经营和管理工具 [7] - 千问办公电商版未来还将推出主动经营能力,Agent主动发现库存、投放、转化、售后等环节异常,说明影响和判断依据,并按授权协助处理,让AI从被动响应走向主动盯盘 [7] 用户案例与效果数据 - 女鞋商家刘祥龙从事电商近十年,在杭州、无锡、常州等地经营10家店铺,全渠道GMV每年近亿元,是千问办公第一批用户,两个多月来团队构建100多个自定义技能、设置大量定时任务,贯穿市场调研、开店、制图、测款、运营乃至小红书种草全链路 [6] - 在千问办公协助下,刘祥龙新开的一家3D打印鞋店准备时间从过去30天缩短至7天,花费从上万元降到只需几百元Token费用,生意模式从先生产后销售的重资产模式转向先验证后生产的轻资产模式 [6] - 天猫内衣品牌运营负责人Sandy带两人团队,借助千问办公把秋冬上新素材准备周期从4个月压缩到15天左右,系统生成约3.7万张候选图,筛出约2.4万张可用,废图率从62.3%降到29.2%,素材上架后获得精选标签比例约74.7%,2026年9月店铺种草内容曝光人数较8月增长约20倍 [6] - Sandy表示AI是手,自己是脑,AI一天能复制一千多遍,但什么叫好图、哪些场景该放大、哪些该停掉,是自己教给它的 [6] - 刘祥龙对这套工具的期望已超出工具本身,把千问办公电商版当成靠谱的电商运营合伙人,而不是单纯的AI工具 [10] 战略意义与行业背景 - 千问办公电商版推出不只是一款新产品问世,也是阿里AI to B战略进入深水区的关键信号 [7] - 通用办公Agent竞争已出现产品同质化,模型不理解行业专有指标、业务流程,很难真正嵌入业务流程、深度改变业务效率,陈宇森在云栖大会提出Context is all you need [8] - 千问办公目前20%付费用户是电商用户,最常用任务覆盖店铺巡检、经营分析、订单库存管理、素材设计、行情监测,电商用户是目前数量最多、使用AI也最深的一类行业用户 [8] - 目前AI工具面临两大问题:对电商行业场景理解不深,没有和主流商家工具打通,商家需求远未被满足 [8] - 相比制造、能源等场景,电商业务在线化程度最高,经营数据、业务系统和各类SaaS工具成熟,Agent最容易进入真实业务流程,商家又处在激烈竞争里,对内容产能、经营效率和决策质量有直接诉求 [8] - 阿里有二十多年电商服务经验积累,让千问办公在电商行业有天然上下文优势,也是对手没有、难以在短期内补齐的筹码 [9] - 千问办公集成千问等大模型,基于Qwen3.8-Flash推出专属优化版本,针对多步规划、工具选择、上下文压缩等场景专项训练 [9] - 据杰富瑞分析师对八款全球主流AI Agent的真实办公任务实测,千问办公综合得分排名第一,在真实办公场景测试中单任务生成速度提升约100%,Token消耗平均减少75% [9] - 选择电商作为第一个行业版本,意味着千问办公要在电商这个高要求、高复杂度场景里证明自己,对于电商行业来说,电商运营方式也将发生根本性转变 [9] - 未来像千问办公这样的企业级Agent可能成为新的企业Agent操作系统,向上连接协同办公软件更好连接企业用户,向下连接一个个垂直SaaS软件,围绕企业真实需求完成工作 [10] - 顺着这个逻辑,电商版之后千问办公进入更多行业几乎可以预见,比如法律、金融、教育等,跟着不同企业真实需求演化出更多形态 [10]


最高预增1319%!今晚,A股业绩预喜潮延续
财联社· 2026-10-14 20:10
文章核心观点 - A股三季度业绩预告报喜潮延续,嘉元科技、德福科技、沪电股份、金禄电子等一批科技股业绩大幅预增 [1] - 多家公司受益于下游行业景气度上升、AI及算力需求增长、产品结构优化、产能利用率提升及降本增效等因素,实现净利润同比大幅增长 [2][3][4] 铜箔及电子材料板块 - 嘉元科技预计2026年前三季度归母净利润5.30亿元-5.80亿元,同比增长1197%-1319%,Q3净利润预计1.48亿-1.98亿,环比下降24%-43% [2] - 嘉元科技业绩增长系下游行业景气度持续上升,铜箔产品产销量显著增长,产能利用率同比上升,单位生产成本降低,高附加值产品销售占比提升,非经常性损益大幅增加 [2] - 德福科技预计2026年前三季度归母净利润4.40亿元-4.80亿元,同比增长560.72%-620.78%,Q3净利润预计1.77亿-2.17亿,环比增长51%-86% [5] - 德福科技业绩增长系产品迭代升级,高附加值产品出货占比提升,平均加工费提高,产销规模扩大,产能利用率大幅提升,规模化效应降低成本 [5] - 东方锆业预计2026年前三季度归母净利润1.40亿元-1.80亿元,同比增长261.93%-365.34%,Q3净利润预计0.597亿-0.997亿,环比变动0%-66% [4] - 东方锆业业绩增长系锆材料下游新兴应用领域需求快速增长,国产替代进程加快,主要产品量价齐升,降本增效及产品结构优化 [4] PCB及电子元器件板块 - 沪电股份预计2026年前三季度归母净利润54.50亿元-57.00亿元,同比增长100.54%-109.74%,Q3净利润预计25.27亿-27.77亿,环比增长50%-65% [3] - 沪电股份业绩增长系高速交换机、AI服务器、高性能计算及智能汽车等应用领域结构性需求,产品结构持续优化,泰国子公司从产能爬坡期迈入规模化运营期实现扭亏为盈 [3] - 金禄电子预计2026年前三季度归母净利润1.80亿元-1.96亿元,同比增长192.88%-218.92%,Q3净利润预计1.24亿-1.4亿,环比增长166%-200% [12] - 金禄电子业绩增长系把握印制电路板行业供需结构性失衡机遇,强化汽车应用领域大客户拓展,聚焦算力基础设施、人工智能、卫星通信等新兴产业,有序剥离低毛利业务,在覆铜板、PP等原材料大幅涨价背景下开展产品调价 [12] - 崇达技术预计2026年前三季度归母净利润5.95亿元-6.85亿元,同比增长89.73%-118.43%,Q3净利润预计4.43亿-5.33亿,环比增长269%-344% [9] - 崇达技术业绩增长系产能向高价值客户倾斜,高端产品出货占比提升,产品盈利能力有效修复,各生产基地产能利用充足,技术工艺迭代促使良率持续改善,全流程精细化成本管控 [9] - 深圳华强预计2026年前三季度归母净利润5.78亿元-6.86亿元,同比增长60%-90%,Q3净利润预计1.86亿-2.95亿,环比变动-2%-54% [24] - 深圳华强业绩增长系把握AI快速发展、存储需求增加等机遇,电子元器件授权分销业务收入增长,存储类产品线出货额同比大幅增长,长尾现货采购业务收入同比大幅增长 [24] 新能源及储能板块 - 德业股份预计2026年前三季度归母净利润42.20亿元-43.20亿元,同比增长79.81%-84.07%,Q3净利润预计15.03亿-16.02亿,环比变动-1%-4% [15] - 德业股份业绩增长系持续加大产品竞争力、全球渠道体系及订单交付能力建设,海外储能市场需求增长,户用及工商业储能产品销售收入显著提升 [15] - 石大胜华预计2026年前三季度归母净利润5.40亿元-5.80亿元,同比扭亏为盈,Q3净利润预计0.9亿-1.3亿,环比下降22%-46% [25] - 石大胜华业绩增长系下游动力电池及储能电池需求快速增长,核心产品六氟磷酸锂及碳酸酯溶剂市场价格较上年同期显著上涨,产业链协同优势带动利润同比大幅增长 [25] - 佛塑科技预计2026年前三季度归母净利润12亿元-14亿元,同比重组前上升1329.95%-1568.28%,同比重组后上升367.70%-445.65%,Q3净利润预计2.95亿-4.95亿,环比变动-15%-41% [19] - 佛塑科技业绩增长系完成重大资产重组,金力新能源成为全资子公司并纳入合并报表,形成锂电池隔膜业务增长点,确认4.56亿元营业外收入 [19] 有色金属及线缆板块 - 华通线缆预计2026年前三季度归母净利润4.80亿元-5.60亿元,同比增长86.53%-117.62%,Q3净利润预计3.17亿-3.97亿,环比增长220%-301% [5] - 华通线缆业绩增长系安哥拉电解铝项目产能及产品销售释放,该项目于2026年1月正式投产,经过产能爬坡阶段已达满产状态,铝业板块产品利润水平较高 [5] 通信及IT基础设施板块 - 紫光股份预计2026年前三季度归母净利润24.20亿元-30.60亿元,同比增长72.38%-117.97%,Q3净利润预计2.53亿-8.93亿,环比下降35%-81% [7] - 紫光股份业绩增长系把握智算与国产化机遇,聚焦AI基础设施等核心业务,海外业务扩大,完成新华三6.98%股权收购持股比例升至87.98%,相关金融负债到期不再计提利息费用 [7] 激光及智能制造板块 - 锐科激光2026年前三季度实现营业总收入29.34亿元,同比增长17.11%,归母净利润2.57亿元,同比增长108.93%,Q3净利润0.98亿,环比下降16% [16] - 锐科激光业绩增长系激光器市场需求稳步提升,核心业务稳步开展,销售结构优化,盈利能力提升 [17] - 雷赛智能预计2026年前三季度归母净利润2.72亿元-3.04亿元,同比增长70%-90%,Q3净利润预计0.79亿-1.11亿,环比下降8%-35% [20] - 雷赛智能业绩增长系下游智能制造自动化设备市场回暖,国产替代加速,订单好转,加大对半导体、高端机床、泛人形机器人等重点行业开拓力度 [20] - 德新科技预计2026年前三季度归母净利润6500万元-8400万元,同比增长75.09%-126.27%,Q3净利润预计0.12亿-0.31亿,环比变动-58%-8% [8] - 德新科技业绩增长系把握精密模具及零配件业务下游市场需求,优化供产销协同与库存管理策略,精密自动化业务强化核心技术壁垒,拓展优质合作伙伴 [8] 船舶及重工板块 - 中船防务预计2026年前三季度归母净利润11.00亿元-12.50亿元,同比增长67.91%-90.80%,Q3净利润预计2.63亿-4.13亿,环比下降6%-40% [18] - 中船防务业绩增长系船舶行业维持高景气运行,手持订单结构持续优化,在手生产任务充足饱满,推进精益生产管理,产品毛利同比增加,联营企业经营业绩向好,参股公司分红水平提升,投资收益同比大幅增加 [18] 化工及新材料板块 - 国恩股份预计2026年前三季度归母净利润9.50亿元-11.00亿元,同比增长54.45%-78.84%,Q3净利润预计2.95亿-4.45亿,环比变动-25%-11% [10] - 国恩股份业绩增长系发挥全产业链一体化协同优势,持续优化产品结构,产品附加值与综合竞争力稳步提高,各业务板块协同运营、运营效能改善 [10] - 恒星科技预计2026年前三季度归母净利润3200万元-4800万元,同比增长58.87%-138.31%,Q3净利润预计亏损0.36亿-亏损0.52亿,环比由盈转亏 [21] - 恒星科技业绩变动系有机硅产品毛利较上年同期有所增加,同时对相关资产计提减值准备 [21] 贸易及电商板块 - 华凯易佰预计2026年前三季度归母净利润2.75亿元-3.05亿元,同比增长456.61%-517.33%,Q3净利润预计1.1亿-1.4亿,环比增长17%-49% [11] - 华凯易佰业绩增长系主营业务保持稳健发展,运营效率及盈利能力持续改善,精品业务保持良好发展态势,主营业务创利能力进一步增强 [11] - 远大控股预计2026年前三季度归母净利润3.19亿元-3.60亿元,同比增长890%-1018%,Q3净利润预计1.03亿-1.45亿,环比下降7%-34% [23] - 远大控股业绩增长系大宗商品贸易板块经营效益显著改善,受益于多年积累的市场经验及供应链服务能力,板块盈利规模同比大幅提升 [23] 电力及公用事业板块 - 湖南发展预计2026年前三季度归母净利润2.50亿元-2.90亿元,同比重组前增长290.45%-352.92%,Q3净利润预计0.65亿-1.05亿,环比下降38%-62% [13] - 湖南发展业绩增长系实施重大资产重组,高电公司、铜电公司、清电公司、筱电公司成为控股子公司,水电装机规模大幅增长,上游来水偏丰,发电量同比大幅增长 [14]