
二手房

搜索文档
房地产1-9月月报:投资保持低位,二手房网签数据同比改善-20261019
申万宏源证券· 2026-10-19 22:07
行业投资评级 - 报告维持房地产行业"看好"评级 [3] - 深圳、杭州出台现房新政细则,"控供给+促需求"政策将继续发力 [3] 核心观点 - 现房销售制度是房地产发展模式的重大改革,新政后新房供给将显著缩量,叠加二手房挂牌量中期见顶回落,共同推动楼市供给共振下行 [3] - 需求仍有较强支撑,按揭贴息推动助力需求释放,推动供需关系改善,进一步强化上海等核心城市房价寻底 [3] - 虽房企经营将阶段性承压,但核心城市房价企稳、地价下降将助力优质企业利润底部抬升、价值将逐步显现 [3] - 二手房对新房替代增强,渗透率提升利好中介企业 [3] - 目前房地产行业投资端依然较弱,尤其短期拿地偏弱,考虑到本轮周期中供给主体的过度出清及补库存的困难,后续投资仍将处于偏弱状态,投资修复节奏也将显著慢于以往周期 [3][21] - 目前房地产销售端处于筑底阶段,预计行业积极政策推动需求修复,而供给主体的过度出清及补库存的困难将在供给端约束销售修复,判断销售或在短期维度仍处于需求中枢之下,导致总量仍偏弱,但结构有弹性 [3][34] - 后续房地产资金来源仍处于略偏紧状态,投资、销售和资金等三大因素之间目前形成互相制约的关系,从而推动行业持续去库存、甚至供给大幅收缩的过程 [3][38] 投资端 - 2026年1-9月累计来看,投资同比-20.6%,较前值-0.7pct [3][21] - 2026年1-9月累计来看,新开工同比-24.9%,较前值-0.1pct [3][21] - 2026年1-9月累计来看,施工同比-12.8%,较前值基本持平 [3][21] - 2026年1-9月累计来看,竣工同比-25.1%,较前值-1.4pct [3][21] - 9月单月来看,投资同比-26.3%,较前值-0.8pct [3][21] - 9月单月来看,开工同比-25.6%,较前值+5.3pct [3][21] - 9月单月来看,竣工同比-36.4%,较前值-8pct [3][21] - 2026年1-9月,全国完成房地产开发投资53,364亿元,同比增长-20.6%,较1-8月下降0.7pct [4] - 9月单月商品房投资增速-26.3%,较8月下降0.8pct [4] - 1-9月住宅投资41,125亿元,同比增长-20.5%,较1-8月下降0.8pct,占房地产开发投资的比重为77.1%,较1-8月下降0.1pct [4] - 9月单月住宅投资增速-27%,较8月下降2.5pct [4] - 分区域来看,1-9月房地产开发投资东部地区同比-21.1%(-0.6pct)、中部地区同比-21.9%(-1.1pct)、西部地区同比-16.7%(-0.4pct)、东北地区同比-29.2%(0.4pct) [4] - 1-9月商品房和住宅的新开工面积分别同比下降24.9%和下降25.4%,分别较1-8月下降0.1pct和持平 [19] - 9月单月商品房和住宅的新开工面积分别同比下降25.6%和下降25.4%,涨幅分别较8月上升5.3pct和上升6pct [19] - 1-9月商品房和住宅的施工面积分别同比下降12.8%和下降13.2%,均较1-8月持平 [19] - 9月单月商品房和住宅的施工面积分别同比下降18.6%和下降13.4% [19] - 1-9月商品房和住宅的竣工面积分别同比下降25.1%和下降26.6%,分别较1-8月下降1.4pct和下降1.2pct [19] - 9月单月商品房和住宅的竣工面积分别同比下降36.4%和下降36.6%,降幅分别较8月下降8pct和下降12.2pct [19] - 考虑到828现房新政的影响,分别调整2026年预测为:开工-23.0%(原先-16.8%)、竣工-21.0%(原先-14.6%),投资-20.0%(原先-12.6%) [3][21] 销售端 - 2026年1-9月累计来看,销售面积同比-13.2%,较前值-1.1pct [3][33] - 2026年1-9月累计来看,销售额同比-13.9%,较前值-0.9pct [3][33] - 2026年1-9月累计来看,销售均价同比-0.8%,较前值+0.2pct [3][33] - 二手房交易网签面积同比+10.7%,同期一二手房合计成交同比-2.8%,其中二手房渗透率达52.2% [3][23] - 9月单月来看,销售面积同比-20.7%,较前值-5.9pct [3][33] - 9月单月来看,销售金额同比-20.1%,较前值-8pct [3][33] - 9月单月来看,销售均价同比+0.8%,较前值-2.4pct [3][33] - 1-9月商品房销售面积为5.6亿平方米,同比下降13.2%,较1-8月下降1.1pct [22] - 9月单月销售面积同比下降20.7%,较8月下降5.9pct,并且9月单月环比增长35.9% [22] - 1-9月商品房销售额为5.4万亿元,同比下降13.9%,较1-8月下降0.9pct [22] - 9月单月销售额为6,329亿元,同比下降20.1%,较8月下降8pct [22] - 1-9月全国住宅销售面积为4.7亿平米,同比下降13.7%,较1-8月下降0.6pct [23] - 9月单月住宅销售面积同比下降19.4%,较8月下降3.7pct,并且9月单月环比增长34.7% [23] - 1-9月二手房交易网签面积6.2亿平米,同比增长10.7%,同期一二手房合计成交11.8亿平米,同比-2.8%,整体交易总量趋于平稳,其中二手房渗透率达52.2% [23] - 从区域来看,1-9月分区域商品房销售面积累计增速分别为:东部-12.9%、中部-13.3%、西部-12.3%、东北部-21.9% [27] - 1-9月商品房销售均价为9,525元/平米,同比下降0.8%,较1-8月上升0.2个百分点 [30] - 9月单月销售均价环比下降2%,同比增长1.9%,涨幅较8月下降1.2pct [30] - 1-9月住宅销售均价为10,072元/平米,同比增长0.1%,较1-8月提升0.2pct [30] - 9月单月住宅销售均价10,121元/平米,环比下降2.5%,同比增长1.8%,涨幅较上月下降2.3pct [30] - 9月末商品房待售面积为7.5亿平方米,同比下降1.5%,较8月末减少524万平方米,其中住宅待售面积减少386万平方米 [30] - 考虑到828现房新政的影响,分别调整2026年预测为:销面-12.4%(原先-7.6%)、销金-13.3%(原先-9.4%),房价-1.0%(原先-2.0%) [3][34] 资金端 - 2026年1-9月累计来看,资金来源同比-21.6%,较前值-0.6pct [3][36] - 9月单月来看,资金来源同比-26.4%,较前值+0.3pct [3][36] - 1-9月国内贷款同比-33.1%,较前值+0.2pct [3][36] - 1-9月自筹资金同比-21.4%,较前值-1.4pct [3][36] - 1-9月定金及预收款同比-14.8%,较前值基本持平 [3][36] - 1-9月个人按揭贷款同比-22.1%,较前值+0.3pct [3][36] - 1-9月房地产开发企业合计资金来源为5.7万亿元,同比下降21.6%,较1-8月下降0.6pct [35] - 9月单月资金来源同比下降26.4%,较8月上升0.3pct [35] - 9月单月国内贷款同比下降31.2%,较8月上升12.8pct [35] - 1-9月利用外资同比下降77.1%,较1-8月下降0.1pct [35] - 9月单月自筹资金同比下降31.7%,较8月下降0.6pct [35] - 1-9月包含定金、预收款及个人按揭贷款的其他资金同比下降18%,较1-8月下降0.2pct [35] - 9月单月定金及预收款同比下降14.8%,较8月上升3.3pct [35] - 9月单月个人按揭贷款同比下降19.5%,较8月下降6.5pct [35] - 9月资金来源同比降幅有所扩大;融资资金中,国内贷款同比降幅收窄、自筹资金降幅扩大;销售回款中,定金及预收款降幅较前期持平、个人按揭款降幅收窄 [3][36] 投资分析意见 - 维持"看好"评级 [3] - 推荐优质房企:建发国际、华润置地、中国海外发展、中国金茂、中海宏洋、滨江集团、招商蛇口、绿城中国、建发股份、越秀地产、保利发展 [3] - 推荐二手房中介:贝壳-W,我爱我家 [3] - 推荐商业地产:新城控股、太古地产、嘉里建设 [3] - 推荐物业管理:华润万象生活、绿城服务、招商积余 [3]
新信号!上海成首个二手房价同比转正城市
21世纪经济报道· 2026-10-19 19:59
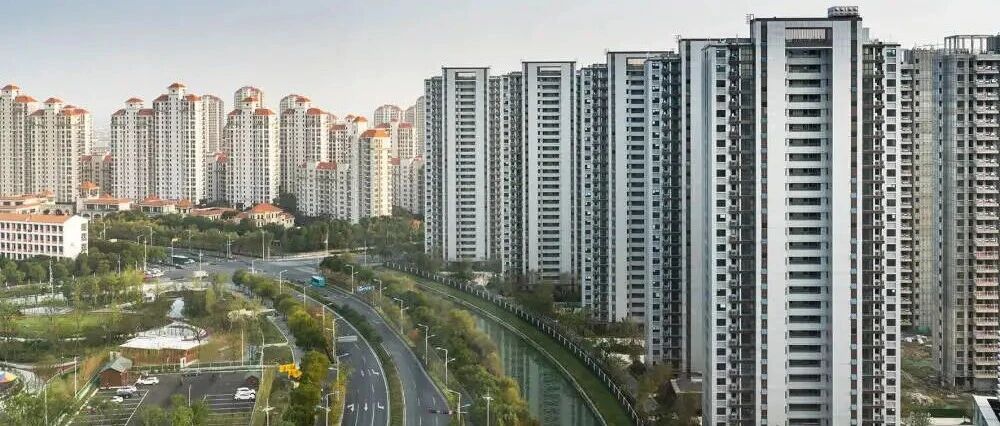
记者丨 张敏 编辑丨张星 进入存量时代的房地产市场,正出现越来越多的积极信号。 10月19日,国家统计局发布数据显示,2026年9月份,70个大中城市房价继续修复。其中,一 线城市二手住宅销售价格环比上涨0.2%,涨幅比上月扩大0.1个百分点, 自今年3月以来,该 指标已连续7个月上涨。 上海表现亮眼,其二手房价格不仅以0.5%的环比涨幅领跑70城,同比涨幅也达到0.8%,为首 个二手房价同比转正的城市。 其信号意义值得关注。 同日,国家统计局还发布了今年1—9月全国房地产市场投资、销售等数据。今年前三季度,全 国新建商品房销售面积5.65亿平方米,同比下降13.2%; 同期的二手房网签面积则为6.17亿平 方米,同比增长10.7%。 这是统计局连续两个月发布二手房网签数据。两者对比不难看出,楼市已经迈入存量时代。 二手房交易的升温,对新房交易下降的对冲作用不容忽视。 国家统计局新闻发言人、副局长毛盛勇在当日的新闻发布会上表示,房地产进入"控增量、去 存量、优供给"的阶段,可更多关注交易、库存、价格等指标。从这几个指标的表现来看,"整 个房地产市场在朝着积极的方向发展。" 现售制度重构定价逻辑 今年以来,70 ...

房地产行业第42周周报:本周新房成交同比降幅扩大,二手房成交同比涨幅扩大,杭州、深圳落地商品住房销售制度细则-20261019
中银国际· 2026-10-19 17:38
行业投资评级 - 房地产行业投资评级为强于大市 [5] 核心观点 - 第42周新房成交面积环比由负转正,同比降幅扩大;二手房成交面积环比由负转正,同比涨幅扩大;新房库存面积与去化周期同环比均下降 [1] - 从8月开始房地产行业政策密集落地,但政策方向分散且单个政策力度相对有限,整体仍以稳市场思路为主 [5] - 房贷贴息政策落地但受制条件较多,仍需关注后续是否会出台其他税费相关以及降息政策,对实际减轻购房成本的意义更大 [5] - 截至目前已有北京、上海、广州、武汉、天津、杭州、深圳7个重点城市相继落地商品住房销售制度细则,为其他城市提供较为完整的政策样本,一定程度上缓解此前因政策不确定带来的市场观望情绪 [5] - 预计更多城市执行细则将逐步落实,叠加多方重新磨合出新的运行模式后,未来将会是一个健康的市场 [5] - 长期看近期一系列政策符合稳定发展、提质提效的大方向,只有稳定购房人信心以及供给侧出清,才能稳定房地产市场 [5] - 需持续关注11、12月多项政策的叠加效果反馈情况以及基本面实际改善带来的机会 [5] - 现阶段建议关注:1)开发类:华润置地、中国金茂、建发国际集团、滨江集团、保利置业集团 2)运营类:华润万象生活、太古地产、中国国贸 3)经纪公司:我爱我家 [5] 重点城市新房市场跟踪 - 第42周47城新房成交面积290.1万平,环比上升131.1%,同比下降24.1%,同比降幅较第40-41周扩大9.4个百分点 [5] - 47个城市新房成交套数为2.6万套,环比上升128.1%,同比下降24.3%,同比降幅扩大21.8个百分点 [15] - 一、二、三四线城市新房成交面积环比增速分别为81.8%、132.6%、159.8% [5] - 一、二、三四线城市新房成交面积同比增速分别为-4.8%、-27.8%、-27.1% [5] - 一线城市同比增速较第40-41周下降19.6个百分点,二线城市同比降幅扩大19.9个百分点,三四线城市同比降幅收窄6.8个百分点 [5] - 一、二、三四线城市新房成交套数分别为0.5、1.0、1.1万套,环比增速分别为78.8%、136.6%、151.6%,同比增速分别为-5.4%、-32.2%、-23.6% [15] - 一、二、三四线城市新房成交面积分别为53.4、111.6、125.1万平方米 [15] 重点城市新房库存跟踪 - 截至第42周末,13城新房库存面积7267.7万平方米,环比增速为-0.4%,同比增速为-11.5% [5] - 13个城市新房库存套数为73.8万套,环比增速为-0.4%,同比增速为-13.1% [27] - 一、二、三四线城市新房库存面积分别为3618.1、2178.9、1470.6万平米,环比增速分别为-0.5%、-0.4%、-0.2%,同比增速分别为-14.3%、-0.6%、-18.4% [41] - 去化周期19.1个月,环比下降0.4个月,同比下降3.9个月 [5] - 一、二、三四线城市新房库存面积去化周期分别为15.5、17.5、64.0个月,环比分别下降0.4、0.3、1.1个月,同比分别下降4.0、1.1、12.8个月 [5] - 13个城市新房库存套数去化周期为20.1个月,环比下降0.4个月,同比下降5.9个月 [28] - 一、二、三四线城市新房库存套数去化周期分别为17.8、16.1、72.8个月,环比分别下降0.5、0.2、1.1个月,同比分别下降6.4、2.5、11.9个月 [28] - 四座一线城市北京、上海、广州、深圳的新房库存套数分别为27.9、5.7、8.4、2.0万套,环比增速分别为-0.6%、0.7%、-0.6%、-1.7%,同比增速分别为-14.5%、-6.5%、-13.4%、-38.0% [27] - 北京、上海、广州、深圳的新房库存套数去化周期分别为30.1、6.2、17.6、14.2个月,北京、广州环比分别下降1.0、0.9个月,上海、深圳保持不变,同比分别下降15.6、1.6、9.1、2.0个月 [28] 重点城市二手房成交跟踪 - 第42周23城二手房成交面积为278.2万平,环比上升199.2%,同比上升13.9%,同比涨幅较第40-41周扩大4.7个百分点 [5] - 23个城市二手房成交套数为3.2万套,环比上升201.5%,同比上升16.1% [55] - 一、二、三四线城市二手房成交面积环比增速分别为180.2%、206.1%、224.4% [5] - 一、二、三四线城市二手房成交面积同比增速分别为18.7%、5.6%、24.2% [5] - 一、三四线城市同比涨幅较第40-41周分别扩大8.7、15.2个百分点,二线城市同比增速较第40-41周下降2.6个百分点 [5] - 一、二、三四线城市二手房成交套数分别为1.3、1.4、0.5万套,环比增速分别为181.4%、214.1%、221.7%,同比增速分别为22.9%、8.8%、22.0% [55] - 一、二、三四线城市成交面积分别为104.8、116.1、57.2万平方米 [55] 百城土地市场跟踪 - 第41周百城全类型成交土地规划建筑面积为955.8万平,环比下降45.5%,同比上升12.6% [5] - 成交土地总价为178.8亿元,环比下降70.5%,同比下降14.0% [5] - 楼面均价为1871元/平,环比下降45.9%,同比下降23.6% [5] - 土地溢价率为4.0%,环比上升2.1个百分点,同比上升1.9个百分点 [5] - 一、二、三线城市成交土地规划建筑面积分别92.9、297.8、565.1万平方米,环比增速分别为-16.1%、-54.6%、-42.8%,同比增速分别为61.5%、9.8%、8.6% [70] - 一、二、三线城市成交土地总价分别为20.8、76.7、81.3亿元,环比增速分别为-91.7%、-64.1%、-43.2%,同比增速分别为-40.1%、60.1%、-35.1% [70] - 一、二、三线城市平均楼面价分别为2238.5、2576.3、1438.9元/平,环比增速分别为-90.1%、-20.8%、-0.7%,同比增速分别为-62.9%、45.7%、-40.3% [70] - 一、二、三线城市平均土地溢价率分别为8.9%、0.2%、5.1%,一、三线城市环比分别上升3.1、4.9个百分点,二线城市环比下降5.5个百分点 [70] - 百城成交住宅土地规划建筑面积为281.9万平方米,环比下降43.9%,同比上升58.4% [84] - 成交住宅土地总价为123.8亿元,环比下降65.9%,同比下降15.6% [84] - 成交住宅土地楼面均价为4391.9元/平方米,环比下降39.2%,同比下降46.7% [84] - 百城成交住宅类用地溢价率为2.1%,环比下降2.5个百分点,同比上升1.5个百分点 [84] - 二、三线城市住宅类用地成交土地规划建筑面积环比增速分别为-71.0%、-8.3%,同比增速分别为140.9%、55.6% [89] - 二、三线城市住宅类成交土地总价分别为60.8、63.0亿元,环比增速分别为-62.4%、-34.9%,同比增速分别为106.0%、-35.3% [89] - 二、三线城市住宅类平均楼面价分别为8138.7、3041.9元/平,环比增速分别为29.5%、-29.0%,同比增速分别为-14.5%、-58.4% [89] - 二、三线城市平均住宅类成交土地溢价率分别为0.0%、3.1% [89] 本周行业政策梳理 - 中央:自然资源部发布《盘活存量土地和低效用地典型案例(2026版)》,推出六大类共29个典型案例,涵盖低效用地再开发、存量闲置土地处置等不同类型,十五五期间将每年推出一版典型案例 [102] - 杭州:10月14日发布《关于贯彻落实<关于完善商品住房销售制度的通知>的实施意见(试行)》,明确新老项目划分,8.28以后新发布出让公告的项目申请预售的单体建筑应完成主体结构封顶,历史遗留问题项目旧规适用期限宽限至2028年底;预售资金监管方面规定项目竣工验收、水电气等配套设施具备交付条件后可解除资金监管;现房销售项目定金上限比例设定为5%;土地端规定首付款30日内缴纳,缴纳比例不低于50%,余款2年内缴清不计利息;支持项目分期开发、实施分阶段竣工备案 [103] - 深圳:10月15日发布《关于贯彻落实<关于完善商品住房销售制度的通知>的实施意见》,明确新老项目划分与其他三个一线城市基本对齐;预售资金监管方面规定项目联合竣工验收备案、水电气等配套设施具备交付条件后可解除资金监管;现房销售项目定金上限比例设定为3%,与上海一致,高于北京(1%),低于广州(5%);土地款缴纳等规定与其他三个一线城市基本对齐 [104] - 河南省:省直住房公积金最高贷款额度由120万元提高至130万元,新增物业费、取暖费、车位管理费及购房契税提取业务,物业费年度提取额度最高为4300元 [104] - 北京:公布2026年第十二轮拟供应商品住宅用地清单,涉及3宗地块、总面积约8公顷,规划建筑规模约14万平方米;大兴区观音寺街道两幅住宅用地规划公示,规划范围面积约6.37公顷,地上总建筑规模约11.38万平方米;平谷新城二号地(二期)地块启动用地预申请,交易起始价2.68亿元;印发《北京市十五五时期深化国际消费中心城市建设规划》,提出持续推动建设安全舒适绿色智慧的好房子 [105] - 香港:嘉里建设以约43.08亿港元中标何文田佛光街住宅用地,楼面地价约20738港元/平方呎,预计提供约250个住宅单位;简朴房制度已收到超过74300个分间单位登记申请,2026/27至2030/31年度五年内公营房屋预计提供约19.6万个单位,其中约7万个来自北部都会区 [106] - 广州:黄埔科学城涉宅地块经过71轮竞价由保利发展旗下广州保隆置业以16.65亿元竞得,成交楼面价21738元/平方米,溢价率26.61%;番禺沙溪村与星河湾集团达成旧村改造合作共建承诺书,计划六年内完成全部复建住宅;天河奥体新城配售型保障房项目主体结构全面封顶,总建筑面积约9.16万平方米,可提供约680套保障房 [107] - 深圳:住房公积金管理中心就装修及物业费提取政策征求意见,职工家庭可就本市一套住房申请提取公积金用于装修,提取额度不超过25万元,用于支付物业费的每月提取上限为550元 [107] - 南京:10月10日集中出让5宗涉宅用地,全部以底价成交,合计成交金额39.15亿元,溢价率均为0;自10月9日起开放办理自住住房装修和物业费提取公积金业务,装修提取按照每平方米不超过1000元计算,家庭最高可提取15万元,物业费提取每年最高5000元 [108] - 苏州:10月10日集中出让4宗涉宅用地,全部底价成交,合计成交金额10.95亿元 [108] - 武汉:武汉经开区挂牌供应3宗土地,起始总价约4.61亿元;另公布4宗土地网上拍卖安排,合计起始价10.45亿元 [108] - 郑州:北龙湖片区2宗土地底价成交,成交总金额约8.87亿元,均由相关国资主体竞得;拟将9个城市更新项目纳入项目库,总投资近40亿元 [109] - 长沙:长沙奥体新城首宗商住用地由城发恒伟以底价2.0554亿元竞得,成交楼面价约3000元/平方米;湘江新区白马家园保障房项目总建筑面积约17万平方米,规划房源1177套,计划于11月底完工 [109] - 珠海:香洲区湾仔片区一宗住宅用地计划于11月16日出让,起始价4.48亿元;珠海首个配售型保障性住房项目银溪雅苑提供750套精装修现房,整体销售均价8661元/平方米 [110] - 佛山:顺德区挂牌供应3宗住宅用地,起始总价合计约18.04亿元 [110] - 湛江:10月9日发布住房公积金提取新政,缴存人可按年提取公积金支付一套自住住房物业管理费,每户每年最高3600元,自住住房装修提取按每平方米1000元计算,夫妻双方提取总额最高12万元 [110] - 茂名:挂牌出让2宗国有建设用地,起始价分别为1.36亿元和4.40亿元,合计约5.76亿元 [111] - 广安:房地产发展新模式相关措施于10月10日正式施行,商品住宅去化周期超过24个月的区域暂停新增住宅用地供应,支持国有企业按照不高于评估价85%的价格批量收储存量商品房,购买符合规定的高品质新建住房住房公积金最高贷款额度可上浮20万元 [111] - 福州:长乐区2026年第三次土地拍卖,福州市园开安筑建设有限公司以底价1.975亿元竞得航城街道一宗住宅用地 [111] - 绍兴:嵊州市三江街道2宗相邻商住用地由地方国资企业以底价合计5.49亿元竞得;镜湖新区一宗约85408平方米的商住项目规划方案公示 [112] - 湖州:吴兴区集中出让5宗住宅用地,全部位于南太湖新区,由地方国资主体底价竞得,总成交金额21.62亿元 [112] - 嘉兴:嘉善县善土储B2026-2住宅地块由嘉善银诚置业以底价约1.97亿元竞得,成交楼面价4567元/平方米 [112] - 丽水:松阳县水南街道南城单元一宗住宅用地由地方国资背景企业松阳县经开物业以底价1.868亿元竞得,成交楼面价3358元/平方米 [113] - 杭州:西湖区小和山单元一宗商业用地成交,由浙江杭州安邦护卫有限公司以1.2407亿元竞得;萧山区挂牌出让1宗商务金融用地,起始价1714万元 [113] - 盐城:城南挂牌3宗住宅用地,起始总价合计15.42亿元;盐都区2宗住宅用地分别由地方国资企业以底价竞得,成交总金额8.29亿元 [113] - 扬州:10月10日集中出让6宗土地,全部以起始价成交,总成交金额16.02亿元 [114] - 南通:如皋市长江镇2宗商业用地均由如皋市润城置业有限公司底价竞得,合计成交金额约1.52亿元 [114] - 宜昌:宜昌高新区挂牌出让1宗普通商品住房用地,起始价5500万元;伍家岗区一宗居住用地由伍投房地产取得 [114] - 江门:新会枢纽一宗商业用地由江门市华桐置业有限公司以2004.66万元竞得,成交楼面价2051元/平方米 [114] - 滨州:惠民县挂牌出让4宗国有建设用地,起始总价合计2.04亿元 [115] - 阜阳:拟以拍卖方式出让2宗普通商品住房用地,合计118202平方米 [115] - 邢台:拟以拍卖方式出让1宗零售商业用地,起始价1238万元 [115] - 乌鲁木齐:经开区挂牌出让一宗地块,起始价3.635亿元 [115] - 潍坊:挂牌出让2024-W36普通商品住房用地,起始价1293.18万元 [116] - 芒市:拟以拍卖方式出让2026-3号普通商品住房用地,起始价3000万元 [116] - 巴中:拟以拍卖方式出让金宝新区黄滩坝地下空间3宗商业服务业用地 [116] - 佛山:顺德挂牌出让佛山新城一宗住宅用地,起始总价3.56亿元,起始楼面价约3676元/平方米 [116] - 南昌:南昌县集中挂牌出让5宗住宅用地,合计出让面积约315亩,起始楼面价约1071.43—2341.67元/平方米 [117] - 昆明:公告拍卖出让3宗零售商业用地,单宗地块最高起始价1459.05万元 [117] - 株洲:渌口区挂牌出让2宗国有建设用地,合计起始价1.2482亿元 [117] - 郑州:中牟县挂牌出让1宗旅馆用地,起始价3129万元 [118] - 济南:挂牌出让3宗国有建设用地,起始价合计1208万元 [118] - 莆田:拟出让城厢区龙桥街道零售商业用地,起始价3.31亿元


行业点评:二手房表现优于新房,一线房价环比延续改善
平安证券· 2026-10-19 15:48
行业投资评级 - 报告对房地产行业维持强于大市评级 [1][3] 核心观点 - 二手房成交表现好于新房,一线房价环比延续改善 [1][6] - 前9月全国新建商品房成交5.6亿平,同比降13.2%,二手房交易网签面积6.2亿平,同比增长10.7%,二手房成交绝对规模及增速表现均好于新房 [6] - 9月70个大中城市新建商品住宅、二手住宅销售价格环比下跌0.1%、0.3%,跌幅较8月收窄0.1pct和持平 [6] - 一线城市新建商品住宅、二手住宅销售价格环比增长0.1%和0.2%,延续正增 [6] - 9月末全国商品房待售面积7.5亿平米,较8月末减少524万平米,连续7个月下行 [6] - 贴息政策有望进一步降低居民置业成本,提升首次置业家庭的入市意愿,叠加现房销售带来的短期供应减少,提需求与控增量相结合背景下,有望加速存量库存去化与楼市的止跌企稳 [6] - 新增供应下降或影响新房成交规模,预计短期二手房成交表现仍将好于新房 [6] - 售带来的悲观预期有望修复,看好资金、运营及产品力强的房企在商品房销售制度变革的浪潮中扩大优势 [5] - 关注华润置地、建发国际集团、滨江集团、中国海外发展、绿城中国、招商蛇口、保利发展、越秀地产等房企,以及优质经纪公司贝壳 [5] 行业数据总结 - 前9月全国房地产开发投资额5.3万亿,新建商品房销售面积5.6亿平、销售金额5.4万亿,同比降13.2%和13.9% [3] - 前9月全国房地产投资额5.3万亿,同比降20.6%,新开工3.4亿平,同比降24.9% [6] - 短期由于现房销售对房企资金实力要求提升,预计房企拿地开工仍将维持谨慎 [6] - 新政同时推出包括销售定金制、土地分期、开发贷竣备还本等对冲政策,随着各地细则逐步落地消除,预计确定性较高的优质地块仍将受到房企青睐 [6] - 前9月房企到位资金同比降21.6%,其中9月单月个人按揭贷款同比降19.5%,降幅较8月扩大6.5pct [6] - 新政规定预售项目竣工备案方可发放按揭,预计短期按揭对到位资金贡献将有所减弱 [6] 投资建议 - 前9月全国二手房成交表现好于新房,一线房价环比延续改善,随着各地"8.28新政"细则出台,叠加房贷贴息政策呵护,前期现房销售带来的悲观预期有望修复 [6][5] - 看好资金、运营及产品力强的房企在商品房销售制度变革的浪潮中扩大优势 [5] - 关注华润置地、建发国际集团、滨江集团、中国海外发展、绿城中国、招商蛇口、保利发展、越秀地产等房企,以及优质经纪公司贝壳 [5]
宏观高频数据追踪:节后新房、二手房成交回暖,建材需求亦有修复
东方财富证券· 2026-10-19 13:27
报告行业投资评级 本报告未披露明确的行业投资评级相关内容 报告核心观点 - 节后新房 二手房成交完成假期后修复 二手房修复力度更强更具韧性 土地市场呈现量价齐弱格局[3][11] - 建材需求出现修复 化工行业整体生产收缩 煤焦供给持续恢复[3][12] - 布伦特原油价格震荡上行 贵金属整体走弱 白银调整幅度明显大于黄金[3][13] - 本周债券指数上行 权益指数继续走弱 南华商品指数普跌[14][16] 分目录内容总结 1.1 金融市场:本周债券指数上行,权益指数继续走弱 - 本周大类资产表现区间为2026年10月12日至2026年10月16日 债券类指数全线回升 权益类指数全部走弱 南华商品指数普遍下跌[15][16] - 金铜比 金银比均有所上行[17] - 黄金 白银价格整体震荡下行 白银波动幅度大于黄金[17] 1.2 工业生产 1.2.1 发电:南方八省电厂耗煤量震荡上行至季节性高位,动力煤价格继续回升 - 南方八省电厂煤炭日耗量震荡上行 处于年内季节性高位[18][22] - 动力煤Q5500均价持续上行[18][22] 1.2.2 炼焦:焦化企业开工率边际走低,双焦价格上行后回落 - 230家焦化企业平均开工率边际走低[19][22] - 焦煤 焦炭期货价格周内先涨后回落[20][22] - 主要港口煤炭库存有所回落[25] - 主要港口进口焦煤库存边际下行[25] - 独立焦企全样本焦炭库存继续上行[25] - 独立焦企全样本炼焦煤总库存边际回升[25] 1.2.3 钢铁:铁水产量微幅下行,北方六港铁矿石到港量继续下行 - 247家样本钢厂高炉开工率继续下行[23] - 全国钢厂日均铁水产量微幅下行[23] - 螺纹钢当周产量有所回升[27][28] - 钢铁建材日均产量小幅下跌[28][34] - 钢铁板材日均产量边际走低[29] - 铁矿石综合指数 铁矿石期货价格继续下行[30] - 螺纹钢期货价格波动下行[31] - 螺纹钢库存有所下行[31][35] - 主要钢材品种库存小幅回落[38] - 北方六港铁矿石到港量继续下行[38] - 主要钢厂螺纹钢开工率边际下行[37] 1.2.4 建材:石油沥青装置开工率有所上行,阴极铜库存继续上行 - 石油沥青装置开工率有所上行[37] - 全国水泥熟料产能利用率大幅走高[39] - 浮法玻璃开工率与前值持平[40] - 全国水泥价格指数波动上行[42] - 玻璃价格继续下行 纯碱周均价下跌[45] - 铜 铝期货价格有所下行[43][46] - 铝库存继续下行[46] - 阴极铜库存继续上行[49][50] 1.2.5 化工:PTA开工率继续回落,原油价格波动上行 - 甲醇产能利用率有所下行[52] - 纯碱开工率大幅走弱[52] - 江浙地区涤纶长丝开工率边际下行[55] - PTA开工率继续回落[55] - 布伦特原油期货结算价由104.72美元/桶升至109.86美元/桶 布油期货价格仍位于100美元/桶上方[13][53] 1.2.6 汽车:汽车半钢胎开工率大幅走强、全钢胎开工率大幅回升 - 汽车半钢胎开工率大幅走强[57] - 汽车全钢胎开工率大幅回升[57] 1.3 物流交通 1.3.1 货运:公路物流运价指数微幅上行,全国邮政快递揽收量有所回升 - 公路物流运价指数微幅上行[58] - 全国铁路运输货物量小幅下行[58] - 全国邮政快递揽收量有所回升[59] 1.3.2 客运:地铁客运量先下后上,国内航班架次大幅回落 - 15城地铁客运量先下后上[61] - 国内航班架次大幅回落[61] 1.4 终端需求 1.4.1 信贷:转贴现与存单负利差小幅收窄,半年国股票据转贴现利率维持稳定 - 6个月票据转贴现利率与6个月存单的负利差小幅收窄[62][63] - 半年国股票据转贴现利率维持稳定[65][66] 1.4.2 房地产:百城成交土地溢价率有所回落,商品房成交面积大幅回升 - 截至10月11日当周 百城成交土地占地面积较前周明显下行[3][67] - 百城成交土地溢价率有所回落[67] - 十大城市商品房面积存销比小幅上行[69] - 30大中城市商品房成交面积环比显著抬升 大幅回升[76] - 一线城市商品房成交面积大幅回升[70] - 二线城市商品房成交面积大幅回升 是本轮销售修复的核心贡献项[73] - 三线城市商品房成交面积大幅上行[71] - 截至2026年10月5日 全国二手房挂牌价指数环比由涨转跌 数值为-0.17% 其中一线城市环比-0.05% 二线城市环比-0.11% 三线城市环比-0.23% 四线城市环比-0.3%[74] - 本周15城二手房成交面积自假期低基数大幅反弹[79] - 北京 上海 深圳二手房成交面积实现显著回升 大幅上行[79] 1.4.3 建筑施工:螺纹钢表观需求大幅回升,盈利钢厂比例边际上行 - 螺纹钢表观需求大幅回升[77] - 全国盈利钢厂比例边际上行[77] 1.4.4 消费:乘用车厂家零售销量同比跌幅收窄,猪肉价格有所下行 - 乘用车厂家批发销量同比跌幅收窄 厂家零售销量同比跌幅同步收窄[80] - 全国电影观影人次大幅下行[83] - 全国电影票房大幅下行[81] - 全国电影总场次大幅下行[85] - 猪肉平均批发价有所下行[82] - 蔬菜平均批发价继续下行[87] - 水果平均批发价窄幅波动上行[89] 1.4.5 出口:SCFI运价微幅上行,全国港口集装箱吞吐量继续回落 - SCFI综合指数微幅上行[91] - 东南亚航线CCFI指数环比上涨[94] - 波罗的海干散货指数继续走弱[93] - 全国港口货物吞吐量有所下行[95] - 全国港口集装箱吞吐量继续回落[97]