
柳工(000528)

搜索文档
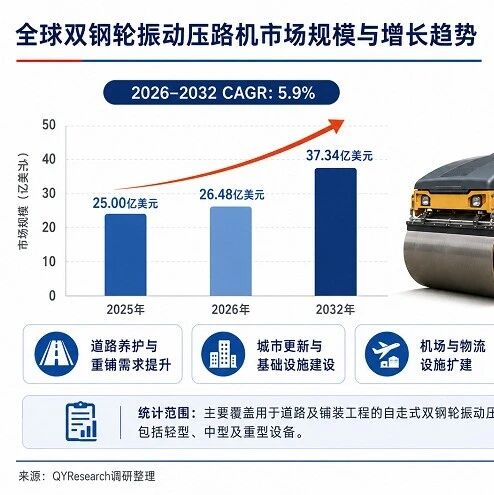
双钢轮振动压路机市场规模调研:2032年预计约37.34亿美元,2026–2032年CAGR约5.9%
QYResearch· 2026-09-20 16:01
核心观点 - 双钢轮振动压路机正从纯机械压实设备转变为能记录每一遍压实数据的施工终端,行业竞争重心从激振力转向数据 [2] - 全球市场已进入以智能压实、施工质量数字化、节能减排和总拥有成本优化为主要差异化方向的发展阶段 [6] 产品定义与技术原理 - 双钢轮振动压路机是前后配置两个光面钢制压实滚筒并具备振动压实能力的自走式工程机械,通过钢轮静载荷与周期性振动力使混合料颗粒重新排列 [3] - 主要功能包括初压、复压及终压阶段的密实成形,通过振动频率、振幅、行驶速度、钢轮静线载荷以及压实遍数的匹配实现施工控制 [3] - 主要应用于高速公路、普通公路、城市主干路、道路维修养护、机场跑道等场景 [3] 市场规模与增长逻辑 - 2025年全球市场规模约25亿美元,2032年预计约37.34亿美元,2026–2032年CAGR约5.9% [7] - 需求端增长受全球公路存量养护、道路翻修升级、城市化基础设施建设、机场与物流设施扩建以及新兴市场公路建设推动 [6] - 成熟经济体的需求正转向周期性道路重铺、路面性能提升和设备更新 [6] - 供给端头部厂商竞争重点延伸至振动参数自动调节、压实度监测、轨迹记录、温度检测、智能辅助驾驶、低油耗动力及低排放发动机 [6] 竞争格局 - 全球市场呈现“国际专业道路机械品牌+综合工程机械集团+中国大型工程机械企业”共同竞争的格局,行业集中度中等偏高 [9] - 第一梯队包括BOMAG、HAMM(Wirtgen Group/John Deere)、Caterpillar、Dynapac、Ammann,在振动系统、振荡压实、数字压实管理方面保持较强竞争力 [9] - 第二梯队包括SANY、XCMG、LiuGong、Shantui等中国企业,依托制造规模、国产供应链和价格竞争力在东南亚、中东、非洲、拉美等市场扩大影响力 [9] - 高端道路施工领域看重钢轮动平衡、振动系统稳定性、压实一致性、施工数据管理和售后服务能力 [10] - 未来竞争将从“设备参数竞争”转向“压实效果+数字施工+服务体系+生命周期成本”的综合竞争 [10] 产品结构 - 按工作质量划分:轻型(5吨以下)用于人行道、停车场、道路维修;中型(约5–10吨)用于城市主干路、国省道;重型(10吨以上)用于高速公路、机场、港口 [13] - 按应用场景划分:公路新建及改扩建、道路养护与重铺、市政道路及小型铺装、机场和工业场坪 [14] - 未来增长较快方向预计来自存量道路高频养护、城市道路精细化更新以及智能压实设备 [14] - 电动及混合动力轻型设备有望率先在市政、城市中心和低噪声施工环境中提高渗透率 [14] 区域格局 - 欧洲是全球高端道路压实设备的重要制造和技术输出地区,BOMAG、HAMM、Ammann和Dynapac具有深厚欧洲制造和研发基础 [15] - 欧洲市场设备需求以道路维护、翻新、城市更新和老旧设备替换为重要组成部分 [15] - 北美是大型及中大型双钢轮振动压路机的核心消费市场之一,美国公路路网维护、桥梁更新、州际高速公路改造形成稳定需求 [15] - 中国及亚太兼具重要生产和消费属性,中国拥有SANY、XCMG、LiuGong、Shantui等大型制造商 [16] - 东南亚受城市化、公路建设、工业园和物流基础设施扩张带动,成为多国工程机械厂商共同争夺的增量市场 [16] - 中东、拉美、非洲更关注设备耐久性、维修便利性、燃油适应性以及本地零部件供应 [16] 产业链 - 上游包括工程机械用钢材、柴油发动机、液压泵和液压马达、振动轴及偏心块、GNSS定位模块等 [19] - 中游核心企业正在由传统机械制造商向数字化道路施工设备供应商转变 [19] - 下游包括道路施工总承包商、公路养护企业、市政工程公司、机场工程企业及工程机械租赁公司 [19] - 未来供应链主要变化表现为核心液压和控制部件国产化率提升、电驱及混合动力系统导入,以及压实设备与施工云平台的数据互联 [19] 壁垒与趋势 - 行业壁垒来自钢轮、振动机构和液压系统设计,以及长期施工工况数据库、可靠性验证、全球配件体系和经销服务网络 [20] - 产品需满足美国EPA Tier 4、欧盟Stage V以及中国国四等不同排放标准 [20] - 未来技术趋势包括智能压实系统从高端选装向主流产品渗透、振动与振荡技术精细化、自动启停与混合动力降低油耗与噪声、远程诊断和车队管理 [21] - 需求驱动力将从新建公路扩展至存量养护、城市更新、机场与物流设施建设、设备更新和数字施工升级 [21] - 拥有完整道路机械产品组合、压实算法、数字平台和全球服务能力的企业有望提升高价值客户黏性 [21]



柳工20260916
2026-09-20 10:24
柳工(2026年9月16日)电话会议纪要关键要点总结 一、涉及的行业与公司 * **公司**:柳工[1] * **行业**:工程机械行业[17] 二、核心观点与论据 1. 2026年经营业绩与财务展望 * 2026年上半年收入符合并略高于预期,全年完成年初设定的收入目标没有问题[5] * 业绩增长承压,主要受汇兑损失及研发/营销投入增加影响[2] * 2026年上半年汇兑损失为2.8亿元,预计全年汇兑损失在3亿多元,超出年初预期[5] * 年初预算中额外增加了3亿多元的研发费用和约3亿多元的国际营销费用[5] * 2026年上半年资产减值率约为1.5%,预计全年将控制在1.5%以下[6] * 2025年同期基数较低,公司希望2026年能保持一定增长[5] 2. 海外业务高景气与增长目标 * 2026年海外业务增速目标超过25%[2] * 亚太、中亚、中东及非洲区域增长率均达到30%至40%之间[9] * 所有大区均呈现增长趋势[9] * 2027年海外业务增速目标设定在20%左右[20] * 挖掘机、矿机与电动化为海外业务核心动能[2] * 美国市场在公司年收入中占比仅为2%左右,加上北美其他国家总计约3%多,美国相关政策影响基本可以忽略不计[4] * 公司有信心完成全年海外业务增速超过25%的目标[9] 3. 电动化产品放量显著 * 2026年电动化产品海内外总营收目标为100亿元,涵盖装载机、叉车、高空作业车等各类电动化工程机械[10] * 2027年电动化产品总收入目标至少达到150亿元以上[10] * 2025年柳工海外电动化业务收入约为11亿元[10] * 2026年海外电动化目标实现约30亿元收入[10] * 2027年海外电动化有望在2026年基础上再翻一番[10] * 海外电动化产品毛利率大约在40%至50%之间[11] * 2026年公司整体海外业务毛利率较2025年略有下降[11] * 电动化是行业确定性的发展趋势,2026年增长态势好于预期[20] * 公司策略是提供包括微电网、能源解决方案在内的整体打包方案,提升整体订单价值和竞争力[21] 4. 矿机业务销售与规划 * 2026年矿机业务全年销售目标设定为40亿元,包含超大型装载机和超大型挖掘机等产品[12] * 2026年矿机业务国内市场增速约为百分之十几,国际市场增速远高于国内[12] * 200吨挖掘机已于2026年6、7月份交付国内大客户使用,客户满意度达到交付标准[13] * 最新的400吨超大型挖掘机已经下线,计划在上海宝马展上展出[13] * 25吨超大型装载机已实现小批量交付,包括海外市场,售价较高[13] * 公司计划在2026年推出60吨的全球最大装载机[13] * 通过补齐宽体车、钢运车、重卡等产品线,已基本形成矿山全面解决方案[13] * 2030年矿山业务长期目标为超额完成100亿元销售目标[13] 5. 农机业务布局与进展 * 农机是公司战略性业务,主要产品包括拖拉机和甘蔗收获机[15] * 甘蔗收获机利用地处广西(占中国甘蔗种植面积70%以上)的地理优势,服务国内及国际市场[15] * 出口毛利率远高于国内[16] * 业务发展重点是拖拉机,计划将工程机械领域电动化、智能化、数字化等技术优势应用于拖拉机产品[16] * 2026年上半年农机业务海外收入增速超过70%[16] * 2025年农机业务亏损数千万元[16] * 2026年农机业务目标是实现盈利[16] * 预计从2027年开始贡献正向利润,并进一步扩大规模[16] * 2030年农机业务长期目标为至少实现20亿至30亿元销售目标[16] 6. 海外产能布局 * 海外投资按原计划推进,分为产能投资和营销体系建设两方面,支持实现海外收入360亿元年度目标[14] * 印度二期项目已于2026年7月建成投产,产能设计约为50亿元[14] * 印尼工厂2026年进行土地平整与厂房建设,预计2027年上半年完成设备投入,建成后将具备与印度工厂相当的产能[14] * 公司也会根据市场需求,在其他区域进行投入较小的CKD或KD工厂组装布局[14] * 大部分海外子公司设立投入已经完成,剩余几个重要区域审批流程仍在进行中[14] * 2025年至2026年新成立的子公司,其积极效应已在2026年下半年海外销售增速中体现[14] 7. 提价策略与毛利率改善 * 公司已启动调价动作,主要针对汇率波动较大的地区[9] * 调价已覆盖核心产品线的大部分品类[9] * 当汇率波动达到一定阈值时便会进行价格调整[9] * 由于协议中包含价格保护期,涨价正面效果将在下半年逐渐显现[10] * 公司计划在2026年下半年及2027年全年进一步提升毛利率[9] * 近期已宣布新一轮提价,有助于确保下半年乃至全年毛利率水平得到改善[9] * 上半年新整机业务毛利仍在增长,预计能够达到年初预算承诺水平[10] 8. 内部运营与市场策略变革 * 国内营销方面,将原先独立销售的装载机和挖掘机业务整合至统一的国内营销公司平台[8] * 全国划分为六大战区,每个战区作为独立法人实体,业绩与市场各模块挂钩,对经营人员进行严格考核[8] * 旨在为大客户提供更统一全面解决方案,提升客户服务效率和公司形象[8] * 通过统一价格策略增强议价能力和竞争力,改善毛利率[8] * 在国际市场,变革也在持续推进[8] * 公司加大对“两金”(应收账款和存货)及信用资产的管理力度[8] * 自混改以来进行一系列变革,2025年5月20日新管理层接任后推出新改革措施[13] * 进行事业部改革和国内营销平台整合,实现体系化建设[13] * 延续超额利润分享、股权激励等原有政策,在事业部改革后进一步下放权限[13] * 董事会于2026年下半年提出明确要求,强调在实现收入和利润目标的同时必须注重财务质量提升[14] 9. 股权激励与可转债进展 * 股权激励方案正在国资委层面审批,已进入最后一个关键环节[7] * 最理想状态是争取在2026年10月份之前完成[7] * 考虑到股东会需要延后15天,在三季度完成可能性不大,预计将在四季度完成[7] * 可转债强制赎回问题将按既定节奏推进,一旦股价符合要求,会及时完成转股工作,以消除对股价的压制作用[7] 10. 资本运作规划 * 从长远战略看,随着产品和市场全球化战略实施,资本市场走出国门是必然趋势,首先考虑港股[20] * 在当前股价低迷、可转债问题尚未解决情况下,推进H股发行事宜还需暂缓[20] * 未来步骤是待股价符合条件,首先解决可转债相关事宜,再按计划一步步推进后续资本运作[20] 11. 行业需求与市场展望 * 无论国内还是国际市场,目前均保持向上走势[4] * 预计2027年国内和国际市场需求仍将向上,处于增长周期,但增长幅度可能不会太高[4] * 2026年行业整体增速超出预期[17] * 驱动力来自矿业大周期及带动的基建项目需求旺盛[17] * 部分区域战后重建和相关设施设备更新拉动整体工程机械需求[17] * 海关数据中可能包含部分二手设备出口加速[17] * 展望2027年,预计全球宏观经济维持低速增长,但各区域仍存在结构性增长点[17] * 拉美地区铜、锂等关键矿产价格上行将持续带动矿业需求[17] * 北美市场AI数据中心建设需求成为新增长点[17] * 南亚以印度为代表,快速GDP增长和城市化进程为基建提供支撑[17] * 非洲需求主要源于矿业及矿业带动的城镇化进程[18] * 亚太地区除政府基建和矿业需求外,电动化转型是重要驱动力[18] * 根据专业机构Off-Highway Research预测,2027年行业增速约在2%左右[18] * 挖掘机、矿山设备和电动化产品将是支撑2027年行业增长的核心动能[18] 12. 美国加息影响分析 * 美国确实面临较大加息压力,但特朗普政府可能不希望加息[19] * 若确实加息,会提高整个行业投资、融资及政府借贷成本,对市场流动性造成一定影响[19] * 关键矿产和AI数据中心建设是美国政府推动重点方向,相关支持政策预计保持连续性[19] * 美国大量AI公司需通过发债融资,发债基准与美联储利率挂钩,过高利率对其自身产业链发展不利[19] * 日本、欧洲、韩国等央行若跟随美国加息,可能吸走新兴市场流动性[19] * 利率若拉升过高,对美国自身经济也可能是一种伤害[19] 三、其他重要但可能被忽略的内容 * 2026年挖掘机出口数据表现亮眼,但海关出口数据不完全等同于最终实现的市场需求和收入,可能包含发往企业海外子公司或经销商的库存[17] * 中国产品能够大量出口,根本原因在于产品竞争力提升以及海外市场确实存在需求[17] * 国内电动化市场存在较严重“内卷”现象[20] * 在海外,尽管部分新兴市场在同行竞争下,电动化产品毛利率可能有所下降,但整体盈利水平依然高于传统燃油装载机或挖掘机[20] * 电动化发展速度肯定会加快,所面对的市场需求将比单纯产品销售更为广阔[21] * 行业传统上三季度是销量相对低谷,四季度会反弹[9] * 从9月份开始,印度、非洲等市场将进入销售旺季[9] * 随着电动化进程加速,预计欧洲市场将释放更多利好[9]