
半导体设备制造

搜索文档
光刻巨头CEO:订单已经谈到2030年
21世纪经济报道· 2026-10-14 21:16
文章核心观点 - 阿斯麦2026年第三季度财报显示业绩强劲,净销售额接近预测区间高位,客户持续上调对ASML设备的短期和中期需求预期,主要基于对人工智能相关投资规模及持续周期的判断 [1] - 客户预计至少到2028年行业仍将处于供不应求状态,部分客户已开始2029年甚至2030年的设备订单接洽 [1] - 按照目前规划的2027年和2028年供应能力仍难以完全满足客户需求,公司正在研究进一步提升2028年产能的方案,以实现超过此前公布的30%产能增幅 [2] - 2026年全年毛利率预期上调至约56%,主要得益于业务量增加、EUV和浸润式DUV业务的产品组合、装机售后服务和升级业务的强劲表现 [2] - 提高基于价值定价的相关沟通已完成,对2026年全年毛利率影响尚未显现,相关影响将在2027年开始逐步显现,并预计在2028年及以后得到充分体现 [2] 2026年第三季度财务表现 - 净销售额达117亿欧元 [1] - 毛利率为57.5% [1] - 净利润达50亿欧元 [1] - 中国市场占ASML全球净系统(该口径不含软件和装机售后等)销售额的23% [3] 2026年第四季度业绩指引 - 预计净销售额在142亿欧元至152亿欧元之间 [1] - 预计毛利率约为57% [1] 2026年全年业绩预测 - 预计全年净销售额介于440亿欧元至450亿欧元 [1] - 预计全年毛利率约为56% [1] - 与2025年相比,预计2026年全年净销售额将增长约36% [3] - EUV业务预计增长超过45% [3] - 非EUV业务预计增长约20% [3] - 装机售后服务业务预计增长约50% [3] - 中国市场业务占比预计为20%左右 [3] 产能规划 - 计划在2027年将低数值孔径(Low NA)EUV和浸润式DUV的产能分别提升30% [2] - 正研究在2028年进一步将两类产品产能各提升30% [2] - 正在研究进一步提升2028年产能的方案,以实现超过此前公布的30%产能增幅 [2] - 将继续通过提升生产效率的升级产品组合,帮助客户大幅提升晶圆产能 [2] - 2026年剩余时间和2027年规划中,首要任务仍是持续提升产能,客户要求提供更多设备 [3] 管理层观点 - 总裁兼首席执行官傅恪礼表示,第三季度净销售额接近此前预测区间的高位,客户持续上调对ASML设备的短期和中期需求预期,主要基于对人工智能相关投资规模及持续周期的判断 [1] - 傅恪礼指出,客户对未来市场需求前景更加清晰,预计至少到2028年行业仍将处于供不应求状态,部分客户已开始2029年甚至2030年的设备订单接洽 [1] - 傅恪礼指出,按照目前规划的2027年和2028年供应能力仍将难以完全满足客户需求 [2] - 首席财务官戴厚杰分析,2026年全年毛利率预期上调至约56%,主要得益于业务量增加、EUV和浸润式DUV业务的产品组合、装机售后服务和升级业务的强劲表现 [2] - 戴厚杰指出,提高基于价值定价的相关沟通已完成,对2026年全年毛利率影响尚未显现,相关影响将在2027年开始逐步显现,并预计在2028年及以后得到充分体现 [2] - 戴厚杰指出,由于公司2026年全年总净销售额预期较年初有所上调,在中国市场销售额占比维持不变的情况下,其销售额绝对规模也将相应高于年初预期,中国市场的发展与全球市场整体趋势基本一致 [3]


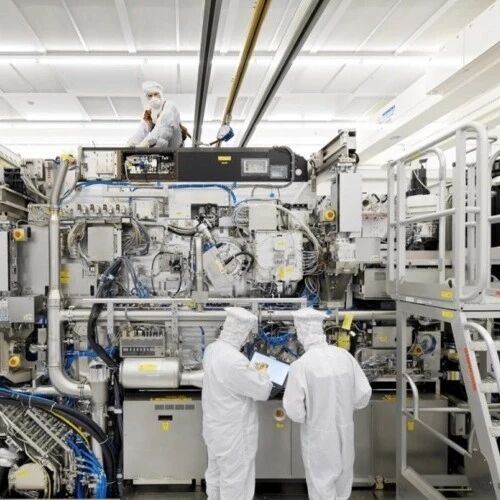
ASML三季报超预期,订单谈到2030年
半导体芯闻· 2026-10-14 18:20
文章核心观点 - ASML 2026年第三季度多项经营数据超市场预期,净销售额创单季新高,同时释放出至少到2028年行业供不应求的长期需求信号 [2][7][8] - 公司未来两条主线并行推进:持续扩大整体产能以匹配被AI拉长的长期行业需求,同时坚持技术创新,推进High-NA落地并迭代现有设备与量测设备效率 [13] 第三季度财务表现 - 净销售额达117亿欧元(11,662百万欧元),创单季新高,高于第二季度的9,326百万欧元 [2][3] - 毛利率57.5%,高于第二季度的54.0%,也高于此前预期 [2][3] - 毛利润6,700百万欧元,高于第二季度的5,035百万欧元 [3] - 净利润50亿欧元(4,960百万欧元),高于第二季度的2,918百万欧元 [2][3] - 基本每股收益12.95欧元,高于第二季度的7.59欧元 [3] - 季末现金及现金等价物和短期投资达127.35亿欧元(12,735百万欧元),高于第二季度的7,582百万欧元,资金储备充足 [3][5] - 设备交付方面,本季售出全新光刻系统113台、二手光刻系统8台,均高于上一季度的86台和5台 [2] 财务收入结构变化 - 本季装机售后服务收入达33亿欧元(3,289百万欧元),比此前预期高出4亿欧元,主要来自客户对现有装机系统进行升级的需求,是本季首要增长驱动因素,也直接带动毛利率超出预期 [3][5] - 净利润中包含一笔特殊收益,公司从Mistral AI购入的第一批股份重新估值,产生5亿欧元收益 [5] 下一季度及全年指引 - 第四季度净销售额预计在142亿至152亿欧元之间,毛利率约为57% [5] - 2026年全年净销售额预计440亿至450亿欧元,毛利率约56% [5] - 与2025年相比,全年净销售额预计增长约36%,其中EUV增长超过45%、非EUV增长约20%、装机售后服务增长约50% [5] - 2026年中国市场业务全年业务占比预计维持在20%左右 [5] 行业需求前景 - 客户普遍认为短期市场需求将继续增长,且需求周期正在进一步延长,客户预计至少到2028年行业仍将处于供不应求的状态 [8] - 下游晶圆厂正加速新建产线,公司与客户的业务规划已经谈到2027年以后,2028年新增订单大幅增长,部分客户已开启2029年甚至2030年的订单接洽 [8] - 按照目前规划的2027年和2028年供应能力,仍将难以完全满足客户需求,公司正在研究进一步提升2028年产能的方案,目标是实现超过此前公布的30%产能增幅 [8] - 公司预计2026年将交付约65台EUV系统,较去年增加超过50% [8] - 装机售后服务可以通过对现有设备升级,让客户在现有产线上较快获得增量产能 [8] High-NA技术进展 - 台积电已基本确认将在2030年左右把High-NA引入大规模芯片生产,并提出与ASML共同牵头组建联盟,旨在业内推出12英寸掩膜版,预计将在下一个10年的上半期内发生 [10] - 三星宣布将从2028年起在芯片量产中采用High-NA系统 [10] - 英特尔正在用High-NA系统进行芯片量产,并不断增加使用High-NA的层数 [10] - 其他主要客户都已加入台积电牵头组建的联盟 [10] 产品路线图与产能提升 - 公司计划于2027年推出NXE:3800F,可将生产效率从目前的每小时230片晶圆提升至每小时260片晶圆,初期出货量有限,预计2028年起将显著帮助客户提升产能 [10] - 在浸润式DUV方面,公司计划进一步提升关键设备性能,使2027年交付的浸润式设备生产效率达到每小时330片晶圆 [10] - 量测方面,公司推出新一代套刻精度量测系统YieldStar 550B,测量精度进一步提升,生产效率可提升60% [11] - 随着客户为实现更高芯片性能而进行更频繁、更密集的量测,若量测效率无法像光刻机一样提升,将造成产能受限,因此效率的跃升同样关系未来芯片产能 [11]
中微公告,增资青禾晶元
半导体芯闻· 2026-10-14 18:14
交易概述 - 中微公司全资子公司中微临港拟以不超过3500万元向青禾晶元增资,认购其新增注册资本 [1] - 本轮融资中,中微临港与其他17家投资方拟合计向青禾晶元增资2.5亿元 [1] - 青禾晶元投前估值为67.5亿元 [1] - 中微临港拟认购青禾晶元新增注册资本9042元,对应本轮融资后0.5%的股权 [1] - 连同此前取得的股权,本轮增资完成后,中微临港合计持有青禾晶元注册资本的比例将达到7.0718% [1] - 此次投资构成关联交易,但不构成重大资产重组 [2] - 投资资金来源为中微公司自有资金 [2] - 截至公告披露日,本次对外投资协议尚未签署,最终出资金额及持股比例等内容以各方正式签署的协议为准 [2] 青禾晶元业务概况 - 青禾晶元成立于2020年,是一家先进半导体键合集成技术与方案提供商 [1] - 核心业务以高端键合装备制造和整线服务为主 [1] - 产品包括晶圆键合设备、芯片键合设备和表面处理设备 [1] - 产品应用于先进封装、半导体器件制造、晶圆级异质材料集成及MEMS传感器等领域 [1] - 青禾晶元已形成晶圆键合设备、芯片键合设备和表面处理设备的自主研发与制造能力 [2] - 相关产品已陆续推向市场并在客户端开展落地验证 [2] - 可为晶圆制造、先进封装、光电子及第三代半导体领域客户提供键合技术综合解决方案 [2] 投资战略意图 - 此次追加投资是为了把握全球先进封装技术发展的产业机遇 [2] - 进一步完善公司在半导体设备领域的战略布局 [2] - 增强与青禾晶元的战略协同关系 [2] - 本次投资不会影响业务独立性,也不会对正常生产经营、现金流及经营业绩产生重大影响 [2]
SEMI预测:全球300mm晶圆厂设备投资2029年将达2270亿美元
搜狐财经· 2026-10-14 14:10
核心观点 - SEMI预测全球300mm(12英寸)前端晶圆厂设备支出今年可达1,490亿美元,同比大增31% [1] - 未来数年设备支出将维持超一成增幅,到2029年达2,270亿美元 [1] - 强劲的设备支出由大规模的产能建设支持 [1] - 半导体需求增长正日益转化为全球半导体行业实体的产能扩张 [2] - 设备投资正在增强,且有大量晶圆厂项目即将投产 [2] - 这一扩张将提供必要的制造基础,以支持AI、HPC以及广泛的下一代半导体应用 [2] 设备支出预测 - 今年全球300mm前端晶圆厂设备支出可达1,490亿美元,现汇率约合9,990.49亿元人民币 [1] - 今年设备支出同比大增31% [1] - 到2029年设备支出达2,270亿美元,现汇率约合1.52万亿元人民币 [1] 晶圆厂产线项目 - 今年全球有26个新的12英寸晶圆厂产线项目开工 [1] - 2027年新开工12英寸晶圆厂产线项目为18条 [1] - 今年12英寸产线投运数量是13条 [1] - 明年12英寸产线投运数量是23条 [1] 晶圆厂建设支出 - 全球12英寸晶圆厂建设支出今年增长23%至475亿美元 [1] - 明年12英寸晶圆厂建设支出达633亿美元 [1] - 后年12英寸晶圆厂建设支出达684亿美元 [1]
