
北汽蓝谷(600733)

搜索文档
MPV的家用时代,来了
财联社· 2026-11-22 18:16
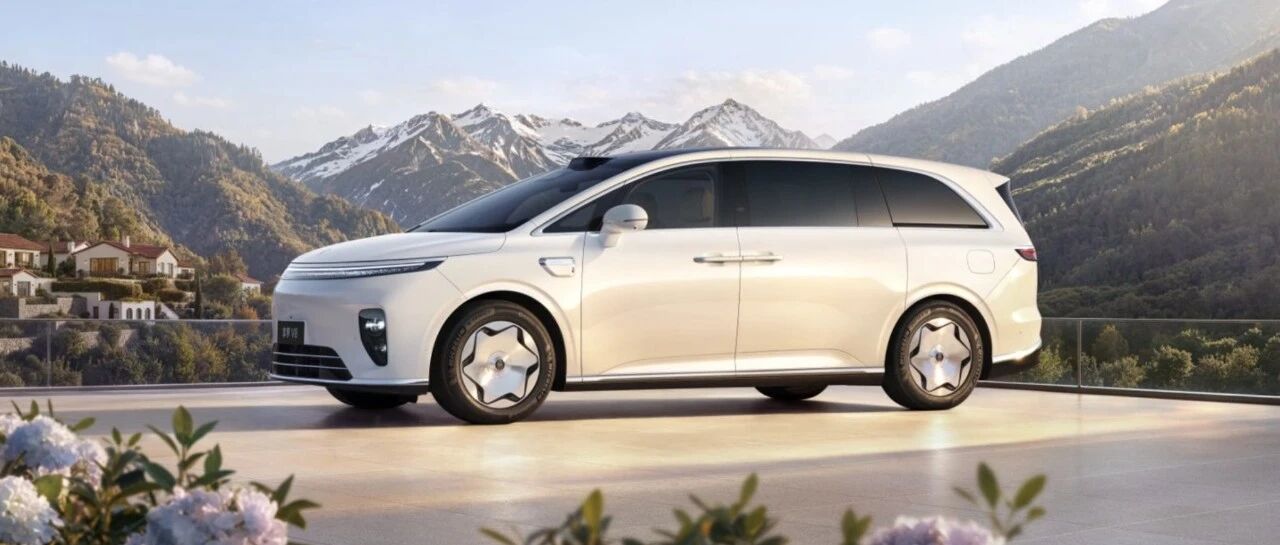
文章核心观点 - 享界V8以“8系价格9系配置”切入35万级MPV市场,通过旗舰技术下放打破配置边界,推动家用MPV从价格竞争转向价值竞争 [3][12] - 享界V8围绕家庭全员出行重新定义产品标准,填补家用MPV“家用定义”的空白,试图重新定义35万级MPV竞争规则 [5][15][17] 产品定位与市场背景 - 汽车市场竞争从价格战转向价值战,MPV成为车企争夺家庭消费市场的重要阵地,多人口家庭、三代同堂及品质化出行需求增加推动MPV家用属性释放 [1] - 过去十年中国家庭购买MPV的逻辑是被动形成的,产品哲学长期停留在“够用就好”,家用属性始终未充分释放 [1][4] - 享界V8没有沿用传统商务MPV产品逻辑,而是围绕家庭全员出行重新组织空间与功能,让家庭用户不必在空间、舒适和智能化之间反复取舍 [5][8] 上市信息与价格 - 11月20日鸿蒙智行首款家庭智慧旗舰MPV享界V8正式上市,售价31.98万-42.98万元,提供增程、纯电双动力多版本车型 [1] - 即刻下定可享至高价值93000元购车权益,上市即开启交付,首批交付当日即在北京完成,11月21日起覆盖全国18城 [1] 空间与舒适配置 - 享界V8舱内有效空间达3697mm,得房率高达69.3%,1:1:1黄金空间配比实现真三排平权 [5] - 配备730mm超大电动侧滑门、380mm超低地台与340mm超长B柱扶手,便利老人和孩子上下车 [6] - 全车4张零重力座椅、第三排座椅加热以及21.4英寸华为云晰柔光吸顶屏,将舒适体验从第二排延伸至全车 [6] 智能化配置 - 搭载华为乾崑智驾ADS 5,配备至多38个高精度传感器,辅助驾驶全场景进阶,人车混杂复杂场景支持窄路让道通行,临停车辆“开门杀”有预判,支持就近泊入、极窄车位离车泊入 [9] - 率先开启120km/h L3自动驾驶跨城高速路测,依托全链路八大冗余可靠性底座,领航辅助覆盖长途驾驶、城区通勤、窄位停车等全场景路况 [9] 底盘与驾控 - 以超旗舰华为途灵平台为驾驶满配,全系标配±12度后轮转向,最小转弯半径仅5.09m,最大12度蟹行模式,让车长超过5.3米的大尺寸车身在城市道路、地下车库和狭窄路段中更加灵活 [9] 电动化与续航 - 全系标配全新一代800V华为巨鲸电池平台,提供纯电、增程双动力 [10] - 纯电版CLTC纯电续航最高可达830km;增程版CLTC纯电续航最高可达430km,综合续航最高可达1465km,可油可电 [10] 技术协同与价值密度 - 产品竞争力并非依赖某一项配置,而是通过智能驾驶、底盘、电驱平台到座舱舒适性的多维技术协同构建综合体验 [12] - 随着一系列旗舰配置成为标配,更多消费者能够以相对主流的价格获得更高阶的技术体验,通过体系能力提升整车价值密度 [12] 市场竞争格局变化 - 传统MPV市场更多围绕空间、品牌和舒适性展开竞争,新能源MPV带来电动化和智能化升级,但技术配置和价格之间仍存在差异 [13] - 随着消费者对智能驾驶、智能座舱、底盘技术要求不断提高,单纯依靠空间优势或局部配置已很难满足新的市场需求 [13] - 享界V8将旗舰级智能化、电动化和舒适性配置整合进家庭智慧MPV,并通过更具竞争力的价格降低消费者获得高阶体验的门槛,推动细分市场从价格竞争走向价值竞争 [15] - 享界V8预售订单主体正是从合资MPV与豪华品牌转来的增换购家庭 [15] 交付体系与商业逻辑 - 新能源汽车市场中新车发布、预售、正式上市和批量交付之间往往存在时间差,消费者等待提车时间较长,市场竞争加剧使消费者对企业生产、供应链和交付体系兑现能力提出更高要求 [17] - 享界V8上市即开启交付,首批交付当日即在北京完成,11月21日起覆盖全国18城,把发布会从“承诺仪式”变回“交付仪式” [1][17] - 企业需将产能准备、供应链协同和渠道服务提前纳入产品上市节奏,汽车竞争从发布会声量比拼延伸至产品兑现和用户体验的全流程较量 [17] - 享界V8呈现出一套从家庭场景定义、旗舰技术下放、MPV矩阵完善到交付体系前置的完整产品与商业逻辑,让家用MPV成为拥有独立价值标准的产品品类 [17]


北汽蓝谷(600733):北汽蓝谷三季报点评:亏损持续收窄,享界新品放量
长江证券· 2026-11-22 09:44
投资评级 - 报告维持北汽蓝谷"买入"评级 [2][9] - 当前股价3.90元,总股本636,715万股,流通A股604,495万股 [6] - 预计2026-2028年归母净利润分别为-21.59、8.57、19.88亿元,2027-2028年对应PE分别为28.98、12.49倍 [2][9] 核心观点 - 2026Q3实现营收67.61亿元,同环比+15.2%/-9.8%,归母净利润-9.22亿元,同比减亏1.96亿元,费用改善支撑亏损持续收窄 [2][4] - 极狐销量稳步增长,享界新品拓展产品矩阵,后续放量有望带动收入结构修复 [2] - 智驾与生态构筑长期壁垒,第二成长曲线逻辑不变 [2] - 2026年利润亏损持续收窄,2027-2028年盈利修复可期 [2][9] 经营业绩分析 - 2026Q3营收67.61亿元,同环比+15.2%/-9.8%;Q3销量6.45万辆,同环比+45.4%/-7.6% [9] - 极狐Q3销量6.06万辆,同环比+75.7%/+1.9%;享界销量3532辆,同环比-57.1%/-58.6% [9] - 单车收入约10.5万元,同比下降2.7万元、环比下降0.3万元 [9] - Q3归母净利润-9.22亿元,同比减亏1.96亿元、环比减亏1.46亿元;毛利率2.1%,同环比+0.3/-2.7pct,单车亏损收窄至约1.4万元 [9] - Q3四费费用率20.2%,同环比-4.2/-1.0pct,其中销售费用率9.9%,环比下降1.6pct,为主要改善来源 [9] - 销售、管理费用下降及减值减少对利润形成支撑,但受销量环比回落、产品结构变化影响,毛利率环比有所承压 [9] 极狐品牌分析 - Q3极狐销量5.66万辆,同比增长63.6%、环比降低1.3%,是支撑公司销量基本盘的核心力量 [9] - 极狐持续丰富产品矩阵,T7上市进一步完善品牌在细分市场的布局,为后续销量增长提供支撑 [9] - 品牌规模效应已逐步显现,后续发展重点有望由销量扩张向产品结构优化转变 [9] - 随着新车型逐步交付及品牌认知度提升,极狐有望进一步夯实销量基础,并通过产品结构上移改善单车收入与盈利能力 [9] 享界品牌分析 - 2026Q3享界销量3532辆,同比下降57.1%、环比下降58.6%,其中G9贡献1462辆,短期销量有所承压 [9] - 回顾Q2,享界销量已达到8527辆,收入占比约34.7%,但近几个季度销量整体有所波动,品牌后续增长仍有赖于新品周期带动 [9] - 随着G9上市、V8开启预售,享界产品矩阵由轿车向SUV、MPV拓展,覆盖更多细分市场及消费需求,有望改善品牌销量结构 [9] - 超级工厂持续推进技改,为后续产能及交付能力提升提供保障 [9] - 后续重点关注G9、V8订单转化及交付爬坡情况,若享界月销量逐步恢复至较高水平,有望带动公司ASP回升及毛利率改善,成为公司中期盈利修复的重要变量 [9] 财务预测 - 预计2026-2028年营业总收入分别为582.96、799.91、967.67亿元 [14] - 预计2026-2028年归母净利润分别为-21.59、8.57、19.88亿元 [2][14] - 预计2026-2028年EPS分别为-0.34、0.13、0.31元 [14] - 预计2026-2028年毛利率分别为17%、18%、18% [14] - 预计2026-2028年净利率分别为-3.7%、1.1%、2.1% [14] - 预计2026-2028年资产负债率分别为85.2%、86.0%、84.1% [14] - 预计2026-2028年净资产收益率分别为-44.7%、15.1%、25.9% [14]