XTEND Reports Third Quarter 2026 Results
Businesswire· 2026-11-16 19:30
文章核心观点 - XTEND AI Robotics 2026年第三季度营收1490万美元,同比增长281%,九个月营收已达2550万美元,超过2025年全年1970万美元 [1][5] - 公司定位为Physical AI公司,核心产品XOS操作系统使单一操作员能够指挥任务而非仅操控单个机器人,软件已附加于新订单 [6] - 公司完成与JFB Construction Holdings的业务合并,于2026年9月4日在纽交所开始交易,共筹集1.1亿美元资本 [5] - 公司积压订单强劲,AI机器人部门资金到位积压订单8470万美元,建筑部门1550万美元,截至11月16日AI机器人积压订单增至1.007亿美元 [1][5][15] 财务表现 - 第三季度营收1490万美元,同比增长281%(增加1100万美元),其中AI机器人部门营收1290万美元同比增长230%,建筑部门贡献200万美元(2026年9月3日合并交割后至9月30日期间)[5][6][9] - 九个月营收2550万美元,已超过2025年全年营收1970万美元,与2026年10月26日公布的初步范围一致 [5] - 第三季度毛利润280万美元,毛利率18.5%,低于去年同期的150万美元毛利润和37.2%毛利率,反映当季合同组合包含EMEA地区部分较低利润率项目 [8][11] - 研发费用810万美元,较去年同期的280万美元增长189%,主要由于研发组织规模扩大带来的人员成本增加、股权激励费用上升以及原型开发相关硬件成本增加 [8][12] - 销售、一般及管理费用3010万美元,较去年同期的390万美元增长671%,总运营费用3820万美元中包含1110万美元股权激励和1350万美元与上市相关的一次性费用 [8][13] - 净亏损4460万美元,每股基本及摊薄亏损0.45美元,去年同期净亏损530万美元,每股亏损0.33美元 [8][14] - 调整后EBITDA亏损1030万美元,去年同期亏损470万美元 [8][14] - 截至2026年9月30日,现金及现金等价物6670万美元 [5] 运营与战略进展 - 在美国无人机主导计划Gauntlet II的近距战斗环节被评为表现最佳者之一,随后获得4050万美元订单采购6000套STRIKER系统,为公司历史上最大订单 [5] - 推进至美国特种作战司令部模块化动能致命无人机项目第三阶段,将STRIKER、SCORPIO 500和SCORPIO 1000整合在运行XOS的通用地面控制站下 [5] - 洛克希德·马丁臭鼬工厂和Quantum Systems正在将XOS集成至其指挥控制环境,使XOS扩展至XTEND自有平台之外 [5] - 地理足迹持续扩展至美国、EMEA和亚太地区,与XFAB战略一致,该战略聚焦区域制造能力扩展、本地合作伙伴关系以及将生产和集成贴近客户 [10] - 在印度与制造和分销合作伙伴Rayonix完成首次联合演示,一名操作员通过XOS单一地面控制站控制三台XTEND平台 [7] - 任命退役美国海军海豹突击队上尉Matt McGraw为XTEND U.S.首席执行官,任命Sean Stiefel为投资者关系和企业发展副总裁 [7] 季度结束后事项 - 获得235万美元EMEA防务订单,包括单向攻击无人机系统及XOS软件许可,以及约830万美元亚太防务订单,包含首年XOS软件更新包,两笔订单均增量于2026年9月30日报告的积压订单 [7] - 完成约280万美元亚太防务合同交付,交付于2026年9月完成 [7][41] - 截至11月16日,AI机器人积压订单增至1.007亿美元,超过9月合并积压订单,积压订单多元化分布于全球35个以上项目,覆盖美国、EMEA和亚太地区,交付一般预计在12个月内完成 [5][15] 积压订单详情 - 截至2026年9月30日,AI机器人部门资金到位积压订单8470万美元,较2025年末的1240万美元大幅增长,建筑部门积压订单1550万美元 [5][15] - AI机器人积压订单定义为客户已收到的系统、产品、服务和项目的确定承诺总值,仅当存在约束性合同或承诺函及适用情况下的项目资金、客户预付款、信用证、担保或其他客户承诺时才计入 [21] - 建筑积压订单代表管理层对已授予或已签约但尚未确认收入的建筑项目合同总价值的估计 [21]

Hyperscale Data Announces Preliminary Third Quarter 2026 Revenue of Approximately $45 Million and Growth of 84% Quarter over Quarter
Prnewswire· 2026-11-16 19:30
核心观点 - Hyperscale Data公布2026年第三季度初步未经审计营收约4480万美元,同比增长约84%,环比增长显著 [1] - 该营收数据较公司此前约4000万美元的预估高出约12%,公司选择在正式财报发布前提前向市场披露 [2][3] - 公司将于2026年11月23日太平洋时间下午2:30举行电话会议,讨论近期财报结果及此前宣布的投资者日活动的相关事宜 [2] 营收表现 - 2026年第三季度(截至9月30日)初步未经审计营收约4480万美元 [1] - 2025年第三季度营收约2430万美元,2026年第三季度同比增长约84% [1] - 营收较公司此前约4000万美元的预估高出约12% [3] - 公司执行董事长Milton “Todd” Ault III表示,第三季度营收预计约4500万美元,同比增长约84% [3] 投资者日活动 - 公司将于2026年11月23日举办投资者日活动,届时管理层将讨论第三季度及前九个月财务业绩 [3] - 财报讨论结束后,公司将就业务、运营进展及战略优先级进行更广泛的讨论 [3] - 活动面向全体股东、投资者及其他相关方开放,需通过指定链接注册参与 [4] 公司业务架构 - 公司通过全资子公司Sentinum, Inc.拥有并运营一个数据中心,为新兴AI生态系统及其他行业提供托管和主机服务 [5] - 另一全资子公司Ault Capital Group, Inc.(ACG)是一家混合型私募股权公司和运营公司,在金融服务、数字资产、工业服务、酒店、国防技术等领域收购、融资、建设和积极管理业务 [5] - 公司预计ACG的剥离(Divestiture)将于2027年发生 [6] - 剥离完成后,公司将成为支持高性能计算服务的数据中心所有者和运营商,同时持有数字资产及第三家全资子公司Omnipresent Robotics, LLC [6] - 在剥离完成前,公司将继续通过ACG及其全资和多数控股子公司及战略投资,提供支持AI软件平台、设备租赁服务、国防/航空航天、工业、汽车和酒店运营等多元化行业的关键产品 [6] - ACG通过持牌贷款子公司Ault Lending, LLC积极参与私募信贷和结构性融资 [6] - 公司总部位于内华达州拉斯维加斯Southern Highlands Parkway 11411号190套房,邮编89141 [6] 优先股与剥离安排 - 2024年12月23日,公司向全体普通股股东及Series C优先股持有人(按转换基准)发行了100万股新指定的Series F Exchangeable Preferred Stock [7] - 剥离将通过Series F优先股自愿交换为ACG的Class A普通股和Class B普通股(合称“ACG股份”)来实现 [7] - 只有在交换要约中同意交出且未适当撤回该等Series F优先股股份的持有人,才有权获得ACG股份,并在剥离完成后成为ACG的股东 [7]
DAWSON GEOPHYSICAL REPORTS THIRD QUARTER 2026 RESULTS
Prnewswire· 2026-11-16 19:30
文章核心观点 - 公司2026年第三季度财务表现低于预期,但管理层对北美地震数据采集服务需求回暖持乐观态度,认为公司凭借单节点通道和震源设备库存处于独特有利地位 [5] - 公司观察到加拿大和美国油气领域以及CCUS、地热等非传统市场需求增长,高密度通道数作业需求上升,积压订单增强,预计2026年将是连续第三年营收增长、毛利率改善和调整后EBITDA提升,并预期2027年持续 [5] - 第三季度两个大型通道作业因政府许可问题从第三季度推迟至第四季度,当季仅有两个小型通道队伍运营 [9] 第三季度2026年业绩 - 营收为1140万美元,较2025年同期的2270万美元下降50% [6] - 营收中包含可报销收入,2026年第三季度为60万美元,2025年同期为780万美元 [6] - 第三季度毛利率为2%,2025年同期为15% [6] - 净亏损520万美元,每股亏损0.17美元,其中包含80万美元战略交易成本 [7] - 调整后EBITDA为负200万美元,2025年同期为正20万美元 [7] - 认可费用收入为1080万美元,较2025年第三季度下降27% [7] 年初至今2026年业绩 - 费用收入增长47%至5740万美元 [7] - 净亏损90万美元,每股亏损0.03美元,其中包含320万美元战略交易成本 [7] - 调整后EBITDA为950万美元,较2025年同期140万美元增长580% [7][8] - 2025年同期净亏损为250万美元,每股亏损0.08美元 [8] 运营更新 - 计划11月部署三个大型通道队伍,并在美国增加三个小型通道队伍 [10] - 加拿大业务于10月恢复运营,美国高密度通道数作业趋势已在加拿大市场显现 [10] - 计划11月执行首次地热数据采集作业 [10] - 由于拥有单节点通道库存,公司持续安排和投标更大通道数作业 [11] - 非传统地震勘探活动增加,包括地热、CCUS地震监测和其他稀有矿物领域 [11] 资本预算与流动性 - 董事会批准2026年资本预算300万美元,包括2026年1月支付的单节点采购最终款项90万美元 [12] - 截至2026年9月30日,现金头寸为280万美元,营运资金赤字为620万美元,较2025年12月31日的赤字500万美元有所扩大,信贷额度已全部提取,未偿余额为360万美元 [13] - 截至2026年10月31日,现金头寸为600万美元,信贷额度已全部提取,未偿余额为350万美元 [13] - 公司认为手头现金和经营现金流足以满足现金流需求及债务义务 [13] 与控股股东的讨论 - 截至2026年9月30日,Wilks Brothers及其关联方控制公司约80%的普通股 [17] - 公司不时与Wilks及其某些关联方就涉及Wilks及其关联方所拥有资产的一项或多项交易进行讨论,可能包括资产出资或出售、业务合并交易或其他类似交易 [17] - 就上述讨论,2026年前九个月产生了320万美元费用,计入合并经营报表的一般及行政费用 [17] - 董事会已成立由独立董事组成的特别委员会,负责评估、谈判并就与Wilks及其关联方的任何此类交易向董事会提出建议 [18] 分部业绩 - 2026年第三季度美国业务净亏损410万美元,加拿大业务净亏损110万美元 [26] - 2026年前九个月美国业务净亏损380万美元,加拿大业务净利润290万美元 [26] - 2026年第三季度美国业务调整后EBITDA为负114万美元,加拿大业务为负86万美元 [26] - 2026年前九个月美国业务调整后EBITDA为590万美元,加拿大业务为360万美元 [26] - 2025年第三季度美国业务净利润6万美元,加拿大业务净亏损121万美元 [27] - 2025年前九个月美国业务净亏损578万美元,加拿大业务净利润327万美元 [27] 资产负债表与现金流 - 截至2026年9月30日总资产为4790万美元,较2025年12月31日的5600万美元下降 [23] - 截至2026年9月30日总负债为3300万美元,较2025年12月31日的4020万美元下降 [24] - 截至2026年9月30日股东权益总额为1490万美元,较2025年12月31日的1580万美元下降 [24] - 2026年前九个月经营活动提供净现金130万美元,2025年同期为1190万美元 [25] - 2026年前九个月投资活动使用净现金143万美元,2025年同期为572万美元 [25] - 2026年前九个月融资活动使用净现金197万美元,2025年同期为245万美元 [25] - 2026年前九个月资本支出净额为178万美元,2025年同期为612万美元 [25] 公司背景 - 公司是北美陆上地震数据采集服务的领先提供商,业务遍及美国大陆和加拿大 [14] - 公司为客户采集和处理二维、三维和多分量地震数据,客户范围从大型油气公司到独立油气运营商、关键矿物和其他非传统运营商以及多客户数据库提供商 [14]

TOYO Co., Ltd Announces Unaudited Third Quarter and First Nine Months 2026 Financial Results
Prnewswire· 2026-11-16 19:30
文章核心观点 - TOYO Co., Ltd 公布2026年第三季度及前九个月未经审计财务业绩,公司持续扩展美国制造平台并在复杂贸易环境中保持盈利 [1][4] - 公司休斯顿第二组件产线投产,第三方收入同比增长57.3%,九个月总收入同比增长42.0%,国内产能基础持续强化 [4] - 公司正积极探索在美国制造硅片,以构建更一体化的国内供应链 [4] - 休斯顿组件产能约2 GW且2027年基本已锁定,美国制造非FEOC供应链组件需求强劲 [6] - 公司欢迎特朗普政府第232条行动,将继续与商务部谈判以通过规划中的HJT电池产线及潜在上游扩张强化美国太阳能制造 [6] 第三季度2026财务亮点 - 交付634.7 MW太阳能电池和277.4 MW太阳能组件 [5] - 收入1.290亿美元,较2025年第三季度1.356亿美元下降4.8%,但较2026年第二季度1.182亿美元增长9.2% [5] - 第三方收入1.121亿美元,同比增长57.3% [5] - 毛利率16.6%,2025年第三季度为25.7%,2026年第二季度为31.3% [5] - 净利润430万美元,2025年第三季度为2260万美元 [5] - 调整后EBITDA(非GAAP)1950万美元 [5] - 调整后净利润(非GAAP)450万美元 [5] - 基本及摊薄每股收益0.10美元,2025年第三季度为0.66美元 [5] 前九个月2026财务亮点 - 交付3.25 GW太阳能电池和469.0 MW太阳能组件 [5] - 收入3.900亿美元,同比增长42.0% [5] - 毛利率27.2%,2025年前九个月为21.1% [5] - 净利润5010万美元,2025年前九个月为2510万美元,同比增长99.5% [5] - 调整后EBITDA(非GAAP)1.021亿美元 [5] - 调整后净利润(非GAAP)5070万美元 [5] - 基本每股收益1.27美元、摊薄每股收益1.26美元,2025年前九个月为0.66美元 [5] 现金流与流动性 - 2026年前九个月经营活动现金流3520万美元,资本支出4410万美元 [7] - 截至2026年9月30日,现金及受限现金7400万美元,2025年12月31日为5890万美元 [7] - 截至2026年9月30日,营运资本(流动资产减流动负债)约4630万美元 [7] 业务更新 - 约2.40亿美元美国太阳能组件供应协议:自2026年6月中旬以来,公司与美国客户签订多份有约束力的组件供应协议,合同总值约2.40亿美元,交付于2026年第三季度开始并计划持续至2027年上半年 [11] - 休斯顿地区2 GW组件厂落成:2026年10月6日举行剪彩仪式,标志组件铭牌产能扩至2 GW,政府、社区及行业领袖出席 [11] - 1.5 GW HJT电池产线:公司继续在休斯顿地区Humble基地开发1.5 GW HJT电池产线,投资3.57亿美元,试生产预计不晚于2028年第一季度 [11] - 埃塞俄比亚运营与贸易程序:第三季度埃塞俄比亚工厂电池出货受美国海关与边境保护局(CBP)检查影响,受影响货物随后均已放行;公司正申请CTPAT认证以强化供应链安全与透明度;货物放行不解决商务部于2026年7月17日发起的埃塞俄比亚电池规避调查,该调查仍在进行中,公司正全面配合并提供完整供应链文件 [11] - 第232条多晶硅及太阳能产品公告:2026年8月6日特朗普政府依据1962年《贸易扩展法》第232条发布多晶硅及下游太阳能产品进口公告,公司表示欢迎并已向商务部提交抵消协议提案,以支持商务部多年期先进制造一体化美国投资计划,目前正与商务部就抵消协议条款进行谈判 [11] 业绩指引 - 休斯顿组件产能2027年基本已锁定,公司预计德州组件运营明年将满负荷或接近满负荷运行 [9] - 埃塞俄比亚工厂电池出货持续受政策环境影响,因环境仍具动态性,公司采取谨慎态度,暂不更新展望或提供收入、净利润等具体财务指引 [9] 非GAAP指标调节 - 第三季度净利润430万美元,经所得税费用59.4万美元、利息费用净额44.7万美元、折旧摊销1307.9万美元、使用权资产摊销87.1万美元、长期预付费用摊销4.1万美元调整后,EBITDA(非GAAP)为1934.7万美元,再加股份支付18.6万美元,调整后EBITDA(非GAAP)为1953.3万美元 [21] - 前九个月净利润5013.6万美元,经所得税费用1015.9万美元、利息费用净额95.4万美元、折旧摊销3760.3万美元、使用权资产摊销250.9万美元、长期预付费用摊销12.3万美元调整后,EBITDA(非GAAP)为1.0148亿美元,再加股份支付58.8万美元,调整后EBITDA(非GAAP)为1.0207亿美元 [21] - 第三季度净利润430万美元加股份支付18.6万美元,调整后净利润(非GAAP)为450.1万美元 [23] - 前九个月净利润5013.6万美元加股份支付58.8万美元,调整后净利润(非GAAP)为5072.4万美元 [23] 利润表关键数据 - 第三季度关联方收入1698.5万美元,2025年同期6430.6万美元;第三方收入1.1205亿美元,2025年同期7125.4万美元 [23] - 第三季度收入1.2904亿美元,2025年同期1.3556亿美元;收入成本1.0758亿美元,2025年同期1.0075亿美元 [23] - 第三季度毛利2145.7万美元,2025年同期3480.7万美元 [23] - 第三季度销售及营销费用186.8万美元,一般及行政费用1437.6万美元,运营费用合计1624.4万美元 [23] - 第三季度运营收入521.3万美元,2025年同期2875.6万美元 [23] - 第三季度利息费用净额44.7万美元,其他收入净额14.3万美元,其他费用净额合计30.3万美元 [23] - 第三季度所得税前收入490.9万美元,所得税费用59.4万美元,净利润431.5万美元 [23] - 前九个月收入3.9000亿美元,2025年同期2.7467亿美元;收入成本2.8381亿美元,2025年同期2.1677亿美元;毛利1.0618亿美元,2025年同期5789.3万美元 [23] - 前九个月运营收入6403.8万美元,2025年同期3843.3万美元;净利润5013.6万美元,2025年同期2512.7万美元 [23] - 第三季度基本及摊薄加权平均普通股4272.6万股,2025年同期3531.6万股;前九个月基本加权平均3955.1万股、摊薄3973.2万股 [24] 资产负债表关键数据 - 截至2026年9月30日,现金6488.0万美元,受限现金762.4万美元,应收账款净额7098.0万美元,存货净额1.6534亿美元,流动资产合计3.4431亿美元 [24] - 截至2026年9月30日,物业设备净额2.0278亿美元,使用权资产3310.0万美元,非流动资产合计2.5398亿美元,总资产5.9829亿美元 [24] - 截至2026年9月30日,短期银行借款1957.3万美元,应付账款7301.9万美元,合同负债1.2374亿美元,关联方合同负债4243.5万美元,应交所得税2536.7万美元,流动负债合计2.9800亿美元 [26] - 截至2026年9月30日,非流动租赁负债3308.2万美元,非流动关联方应付款5229.5万美元,非流动负债合计8537.7万美元,总负债3.8337亿美元 [26] - 截至2026年9月30日,股东权益合计2.1492亿美元,其中留存收益1.4001亿美元,额外实收资本8181.7万美元 [26] 现金流量表关键数据 - 前九个月经营活动现金流净额3520.0万美元,2025年同期9768.3万美元 [25] - 前九个月购置物业设备支出4414.6万美元,2025年同期7668.1万美元 [25] - 前九个月注册直接发行普通股所得4705.4万美元,ATM发行所得554.7万美元,短期银行借款所得4305.3万美元,偿还短期银行借款5440.3万美元 [25] - 前九个月融资活动现金流净额2477.3万美元,2025年同期921.9万美元 [27] - 前九个月现金及受限现金净增加1515.5万美元,期末余额7401.5万美元,2025年同期期末余额5086.1万美元 [27]
Nine Energy Service to Acquire American Cementing, Creating a Larger, More Diversified Platform
Businesswire· 2026-11-16 19:30
HOUSTON--(BUSINESS WIRE)--Nine Energy Service to Acquire American Cementing, Creating a Larger, More Diversified Platform. ...

Trapped by Design: 50% of Enterprises Run Workloads in the Wrong Place
Globenewswire· 2026-11-16 19:30
文章核心观点 - 静态集中式云架构无法满足现代交互式工作负载需求,数据重力与迁移摩擦将交互式和AI工作负载锁定在传统云环境中 [1][2] - 半数企业IT决策者被迫在非最优地理位置运行应用程序 [2] - 企业基础设施正面临转折点,实时交互、对话式AI和微服务的普及使得远离数据运行计算带来延迟和低效,在财务、运营和战略层面均不可持续 [5] 调研背景与方法 - 该全球研究报告《Right Workload. Wrong Place》基于Forrester Consulting受委托开展的调研,覆盖北美、EMEA和APAC地区528名企业基础设施决策者 [2][3] - 受访企业年收入范围在2.5亿美元至超过10亿美元之间 [3] 交互式与实时工作负载占比 - 四分之三(76%)的企业报告交互式或实时工作负载占其软件组合的25%以上 [4] - 40%的企业表示这类应用占其软件组合的一半以上 [4] - 51%的受访组织在五个或更少区域运行生产计算 [4] - 37%的企业承认其基础设施集中化是由于提供商限制而非战略架构选择 [4] 性能失败的根本原因 - 41%的决策者将数据与计算分离(从不同位置检索数据)列为响应时间问题的首要驱动因素 [5] - 38%的决策者将计算与终端用户之间的物理距离列为紧随其后的原因 [5] 数据传输费用不可预测性 - 80%的受访者表示经历不可预测的数据移动成本 [6][9] - 60%的IT领导者表示出站和传输成本决定了数据相对于计算资源的存储位置 [6][9] - 54%的企业表示数据传输费用迫使其在缓存和复制策略上做出妥协 [6] 迁移摩擦的高昂成本 - 近八成(79%)受访者表示迁移生产工作负载需要数天或更长时间 [7] - 38%需要重新架构,8%在部署后完全无法迁移工作负载 [7] - 50%的组织故意将工作负载留在非理想位置,仅为避免迁移的成本和复杂性 [7][9] - 55%的企业在区域流量高峰期间遭遇性能下降 [8] - 44%的企业过度配置了未使用的容量 [8] - 34%的企业在过去12个月被迫延迟产品或功能发布 [8] SLA失败率与业务影响 - 82%的企业未能达到业务关键交互式工作负载的响应时间目标 [9] - 44%的企业在所有请求中有5%或以上未能达标 [9] 企业无约束条件下的部署意愿 - 75%的IT领导者表示若无提供商或复杂性限制,将在地理上更多位置部署计算资源 [10] - 39%表示将至少将当前物理足迹扩大三倍,以实现更快响应时间并进入新市场 [10]


Roadzen Announces $10 Million Financing for Its India Subsidiary at a $300 Million Valuation
Globenewswire· 2026-11-16 19:29
文章核心观点 - Roadzen Inc(纳斯达克代码RDZN)宣布其印度子公司Roadzen AI Limited完成约1000万美元(约9 4亿印度卢比)的股权融资,投后估值约3亿美元(约280亿印度卢比),预计在未来两周内完成交割,鉴于投资者需求强劲,后续交割可能增加总募资额 [2] - 本轮融资由领先家族办公室和资本市场投资者锚定,包括多位曾参与公司此前印度子公司融资的投资者在本轮增加了承诺出资 [3] - 融资结构为纯普通股,纳斯达克上市母公司层面无直接稀释,Roadzen Inc继续作为纳斯达克上市母公司持有该实体约89%的股权 [5][9][10] - 公司正将全球运营业务整合至Roadzen AI Limited旗下,该结构使业务能够直接对接印度更深厚的基本面投资者群体,包括未来潜在的印度上市,同时最大限度减少对纳斯达克上市股东的稀释 [5] - 募集资金将用于资助集团保险和出行业务中增长最快的优先事项、强化资产负债表,并继续推动本财年实现1亿美元年化营收运行率目标 [6] 交易结构与估值 - 融资金额约1000万美元(约94亿印度卢比),投后估值约3亿美元(约280亿印度卢比),基于独立基准计算 [1][2] - 融资以纯普通股形式构建,无认股权证或优先权利,与现有股东(Roadzen)同权同序 [10] - 纳斯达克上市母公司层面零稀释 [10] - Roadzen Inc保留Roadzen AI Limited约89%的股权 [10] - 投资者需求强劲,后续交割可能增加总募资额 [10] - Prime Securities Limited担任此次发行的独家投资银行 [7] 业务增长与战略重点 - 美国市场方面,公司正在扩大销售能力以捕捉多个近期增长催化剂 [6] - 印度市场方面,VehicleCare(公司AI赋能的理赔到维修业务)增长迅猛,本财年营收有望增长超过十倍 [6] - DrivebuddyAI是印度唯一通过AIS-184验证的驾驶员安全平台,正在针对每年覆盖超过100万辆新商用车的安全新规持续放量 [6] - 公司目标为本财年实现1亿美元年化营收运行率 [6] 管理层与投资者评论 - 公司管理层表示保险业正围绕AI重建,公司致力于定义这一领域——从车辆感知道路的方式,到风险实时定价,再到理赔在数小时内而非数周内完成维修,AI正开始催生一代比以往更快达到1亿美元营收及以上的公司,公司决心成为保险和出行领域的这一公司 [7] - Prime Securities Limited董事总经理兼集团首席执行官N Jayakumar表示,该交易既验证了Roadzen的内在价值,也体现了机构对公司领导力和执行力的信心,印度市场持续为高增长AI企业提供优越估值,Roadzen处于极佳位置以继续利用这一动态 [7] 公司背景 - Roadzen Inc(纳斯达克代码RDZN)是保险与出行交汇处AI领域的全球领导者,构建技术帮助保险公司、汽车制造商和车队更好地预测和预防风险、自动化理赔并交付无缝嵌入式保险体验 [12] - 数千家客户——从全球领先的保险公司、汽车制造商和车队到经销商和代理商——使用Roadzen技术构建新产品、销售保险、处理理赔并改善道路安全 [12] - 公司在远程信息处理、生成式AI和计算机视觉领域的开创性工作获得Forbes、Fortune和Financial Express认可,被评为全球顶级AI创新者之一 [12] - 公司总部位于加利福尼亚州伯灵格姆,在美国、英国和印度设有办公室,拥有超过450名员工 [12] 近期事件 - Roadzen将于2026年11月16日美股盘后公布2027财年第二季度业绩 [8]
DEFSEC TECHNOLOGIES INC. ANNOUNCES COMPLETION OF SHARE CONSOLIDATION
Prnewswire· 2026-11-16 19:29
文章核心观点 - DEFSEC Technologies Inc 宣布已完成普通股按9比1比例的股份合并 [1] - 合并后的普通股预计于2026年11月16日当天晚些时候在TSX Venture交易所和纳斯达克开盘时以现有名称和股票代码开始交易 [2] - 公司合并前已发行普通股为4,593,998股,合并后已发行普通股减少至约510,444股 [2] 股份合并交易安排 - 合并后普通股的CUSIP为244778205,ISIN为CA2447782053 [2] - 公司已向登记股东邮寄与股份合并相关的送转函 [3] - 以簿记形式或直接登记系统形式持有普通股的登记股东,其合并前普通股已自动转换为合并后普通股,无需采取任何行动 [3] - 持有实物股票的登记股东需按照送转函中的指示,将代表合并前普通股的股票连同填妥的送转函一并寄送至公司过户代理TSX Trust Company [3] - 送转函副本可通过TSX Trust获取,也可在SEDAR+网站公司发行人资料页面获取 [3] - 通过经纪商或其他中介机构持有普通股且未以自身名义登记的股东无需填写送转函 [3] 公司业务概况 - DEFSEC为军事和安全部队开发和商业化突破性下一代战术系统 [4] - 公司当前产品组合包括战术部队数字化,可将来自任何来源(包括无人机)的实时共享态势感知和瞄准信息直接传输至用户的智能设备和武器 [4] - 其他DEFSEC产品包括针对电子探测、激光和无人机等威胁的反制措施 [4] - 这些系统可独立运行,也可与OEM产品和战场管理系统无缝集成,且均集成了TAK [4] - 公司还拥有成熟的ARWEN®低致命弹药平台以及新专有低致命产品线PARA SHOT™,应用覆盖低致命市场所有细分领域,包括执法领域 [4] - 公司总部位于加拿大渥太华 [4]
United and Other Airline Stocks Drop. The Big Worry After the Ground Stop Chaos.
Barrons· 2026-11-16 19:27
文章核心观点 - 尽管周末最严重的旅行混乱似乎已经结束,投资者在周一仍在抛售航空公司的股票 [1] 航空行业表现 - 航空公司股票在周一遭遇投资者抛售 [1] - 抛售发生在周末旅行混乱最糟糕阶段看似结束之后 [1]

Linking Global Procurement Markets, Jointly Advancing Trade and Investment Facilitation
Globenewswire· 2026-11-16 19:24
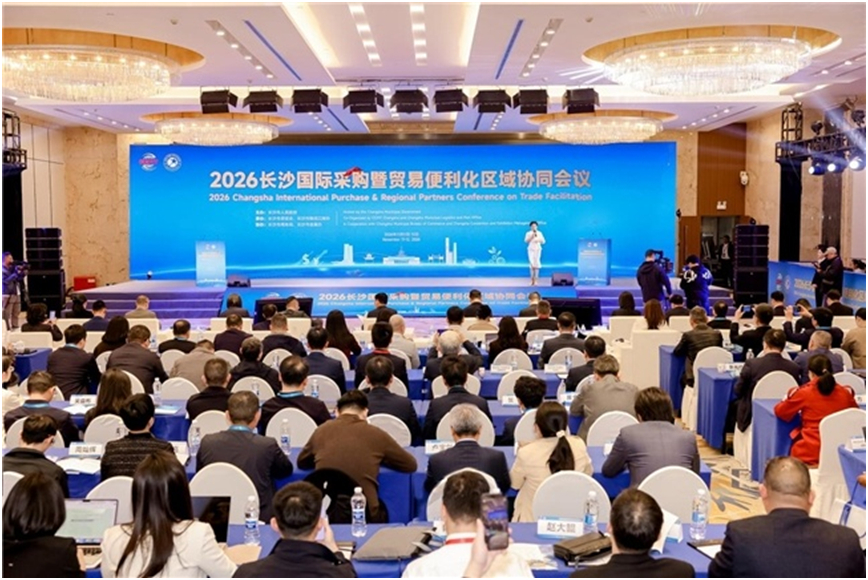
会议概况与规模 - 2026长沙国际采购暨贸易便利化区域合作伙伴大会于11月11日在长沙开幕,由长沙市人民政府主办,中国贸促会长沙支会及长沙市物流与口岸办公室共同承办,旨在支持长沙“买全球、卖全球”倡议,促进供需精准对接及产业经济深度合作[1] - 大会吸引来自亚洲、欧洲、美洲和非洲48个国家和地区的500余家企业机构、700余名嘉宾参会,包括《财富》世界500强企业代表、中国顶尖企业、上市公司、专精特新企业、行业龙头及跨国公司代表[3] 采购需求与对接成果 - 大会发布2026—2027年国际采购需求清单,涵盖200余项国内采购机会[4] - 推出覆盖120余家企业的供需手册,促进针对性商务对接[4] - 20家新增服务提供商合作伙伴加入“长沙企业出海服务生态”,10名专家新增至长沙国际采购专家库,强化企业拓展国际市场的专业支撑[4] 配套活动与平行论坛 - 大会围绕国际采购与贸易便利化,同期举办“欧洲跨国公司CEO长沙行”活动,并与2026国际现代物流与运输(长沙)博览会联动,创造更多国际商务交流机会[5] - 11月12日举办三场平行专题会议,分别聚焦绿色装备与运维服务、跨境支付与金融解决方案、运输走廊与物流及共享海外仓,通过展览、圆桌讨论和面对面洽谈,推动参会企业与产业园区在上述领域探索合作机会[8] - 在湘江新区、长沙经济技术开发区及中国(湖南)自由贸易试验区长沙片区机场片区开展实地考察和精准对接活动,使国际参会者直观了解长沙的产业优势、营商环境和投资机遇[9][10] 政府参与及推介 - 长沙市委副书记、市长陈博彰出席大会并会见欧洲跨国公司CEO代表团,长沙市党组成员、副市长郑平作主题推介并会见国际采购商、服务商及经贸机构代表[6] - 大会设置长沙贸易便利化举措、区域合作伙伴关系及采购商、供应商与服务商合作推介环节,并组织企业路演和一对一商务对接,探索采购需求、识别潜在合作伙伴并推进合作[7] 产业基础与全球网络 - 近年来长沙推动有效市场与有为政府更紧密结合,支持商业发展和国际合作,通过“国际合作伙伴长沙行”、国际采购大会及产业对接活动等举措,持续拓展全球商业网络[11] - 长沙已构建覆盖国际采购、海外业务拓展及涉外法律服务的专业服务网络,并加强与粤港澳大湾区、海南自由贸易港、长三角及成渝地区的区域合作[12] - 通过将全球采购机会与产业资源及专业服务对接,长沙持续强化国际商务合作枢纽角色,为企业进入全球市场及互利增长创造新机遇[13]