
替尔泊肽

搜索文档
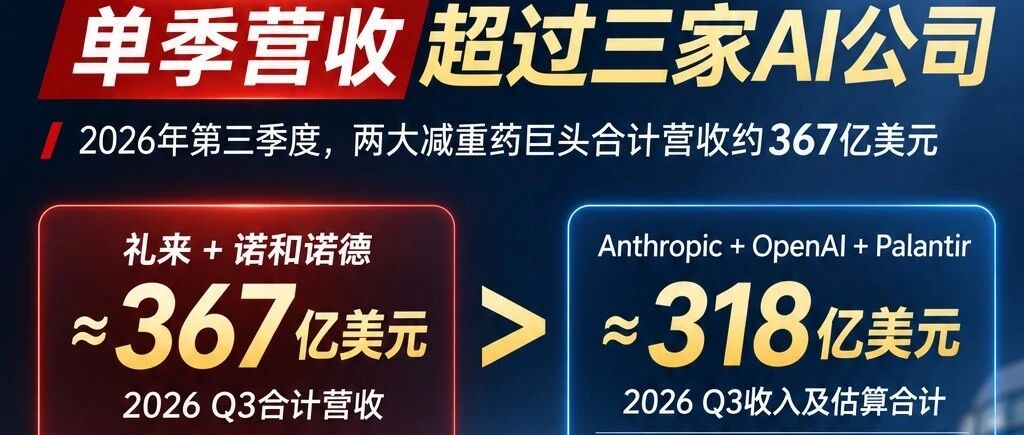
诺和+礼来Q3收入363亿美元,超过OpenAI+Anthropic+Palantir三大巨头AI!
GLP1减重宝典· 2026-11-08 17:45
文章核心观点 - 2026年第三季度礼来与诺和诺德两家减重药企合计营收362.97亿美元,超过Anthropic、OpenAI、Palantir三家AI公司合计约318亿美元,多出约45亿美元 [2][21] - 收入与利润站在药企这边,估值站在AI那边:三家AI公司合计估值约2.6万亿美元,礼来与诺合约1.45万亿美元,资本市场仍把最大想象空间留给AI [8][21] - 减重药已把未来的故事换成本季度到账的现金,AI公司仍在为算力账单融资 [8][24] 礼来三季度业绩 - 礼来单季营收243.97亿美元,同比增长39%;净利润64.51亿美元,同比增长16%;调整后每股收益7.48美元 [9] - 财报发布当天股价涨近9%,市值首次站上1.3万亿美元,成为全球第一家跨过这道门槛的医药企业;截至11月6日收盘市值约1.27万亿美元 [9] - 替尔泊肽两款产品Mounjaro与Zepbound合计贡献66%的营收,其中Mounjaro单季收入107.2亿美元,同比增长65% [12] - 前三季度替尔泊肽累计收入437亿美元,占公司671.7亿美元营收的65%左右;中国市场收入同比增长70% [12] - 三季度整体销量增长53%,实际价格下降15%,呈现价格下行、处方上行的减重药大众化路径 [12] - 全年营收指引从850亿至870亿美元上调到910亿至920亿美元,为年内第三次上调 [12] - 口服小分子GLP-1药物Foundayo(orforglipron)于4月获美国FDA批准,成为唯一一款不需要空腹、不受饮水限制的口服GLP-1;10月15日欧洲药品管理局人用药品委员会给出正面意见 [12] 诺和诺德三季度业绩 - 诺和单季销售额791.95亿丹麦克朗,约合119亿美元,同比增长6%,按固定汇率计算增长4% [13] - 调整后经营利润317.2亿丹麦克朗,按固定汇率增长27%;受87亿丹麦克朗非现金减值影响,报告口径经营利润230.11亿丹麦克朗,同比下降9% [13] - 口服Wegovy于2026年1月5日在美国上市,到7月中旬单周处方量超过26.5万张,上市以来累计处方超过200万张,被称为美国市场放量最快的GLP-1产品 [14] - 前三季度司美格鲁肽系列带来约260亿美元收入;公司累计营收2545.06亿丹麦克朗,净利润862.86亿丹麦克朗 [14] - 全年调整后销售额增速指引调到-2%至+2%,为年内第三次上调 [15] - 截至11月6日市值约1780亿美元,市盈率约10倍,股价40.31美元,市场已把礼来抢份额、价格下行写进价格 [15] 三家AI公司收入与利润 - Anthropic三季度营收169.56亿美元,同比增长1127%,环比增长47%;算力与基础设施支出98.63亿美元,占营收58% [16] - Anthropic按GAAP经营亏损5.67亿美元,净亏损232.91亿美元,主要来自可转债、衍生负债与SAFE的公允价值变动等非现金项目;调整后经营利润24.63亿美元,调整后净利润31.67亿美元 [16] - Anthropic单季营收169.56亿美元已超过诺和,但仍低于礼来一家的243.97亿美元 [16] - OpenAI二季度单季营收67亿美元,公司称截至9月底年化营收接近500亿美元,按四个季度平均折算单季约125亿美元,为估算值而非官方披露 [18] - Palantir三季度营收23.13亿美元,同比增长96%,GAAP净利润11.28亿美元,经营利润率47%,市值约3864亿美元 [19] - 三家AI公司收入合计317.69亿美元,比礼来与诺和的362.97亿美元少约45亿美元 [21] - 礼来一家单季净赚64.51亿美元,比Anthropic调整后净利润31.67亿美元与Palantir净利润11.28亿美元之和还多约21亿美元;OpenAI二季度经营亏损123亿美元 [21] - OpenAI最新一轮融资估值1.25万亿美元,Anthropic最近一轮投后9650亿美元并已公开提交S-1,Palantir约3864亿美元,三家合计约2.6万亿美元 [21] 减重药市场规模预测 - 高盛10月把2030年全球减重药市场规模预测从1010亿美元上调到1140亿美元,上调幅度约13%,理由之一是口服药物正把市场从小众高价推向大众消费 [22] - 摩根士丹利4月预测到2035年全球GLP-1药物市场有望达到1900亿美元;彭博行业研究给出的2030年数字是1200亿美元 [22] - 弗若斯特沙利文预计2026年中国GLP-1市场规模在230亿至450亿元之间,2030年将突破1000亿元 [22] - 礼来中国区前三季度收入增长70%,诺和的口服Wegovy也在推进更多市场上市 [22] 适应症扩展与竞争格局 - 司美格鲁肽已把慢性肾病、代谢功能障碍相关脂肪性肝炎(MASH)纳入获批范围;替尔泊肽拿下阻塞性睡眠呼吸暂停;心衰、外周动脉疾病等方向的研究仍在推进 [24] - 礼来用口服Foundayo抢新增用户,诺和用口服Wegovy守住份额;销量增长53%、价格下降15%与口服片拉动指引回正并行 [24] - 价格战通常意味着渗透率上升而非市场萎缩;减重药公司已在为下一片药片扩产,并能在每个季度按时交出现金 [24]


速递|GLP-1减肥药的流行,意外带火了生发品牌?
GLP1减重宝典· 2026-11-08 17:45
文章核心观点 - GLP-1类减重药物的全球普及正在意外带动生发水品类销售增长,Rogaine品牌今年以来销售额同比激增约30%,与GLP-1药物大规模普及在时间上高度重合 [2] - 这波需求源于GLP-1用户减重后出现的休止期脱发,而非药物直接损伤毛囊,本质是体重下降过快导致的代谢应激与营养素摄入不足 [6] - 30%销售增长背后是围绕“减重周期”的整条健康消费链路,生发水只是第一个浮出水面的切片,蛋白粉、皮肤科诊所等可能成为下一个被带火的品类 [9] - 该红利边界清晰,休止期脱发具有阶段性,新增需求会自然回落,且赛道竞争加剧将压缩先发者溢价空间 [11] Rogaine品牌归属与收购事件 - Rogaine核心成分为5%米诺地尔,1988年获FDA批准上市,是全球第一个外用生发药,此后历经普强、Pharmacia、辉瑞、强生,2023年随强生消费品业务分拆进入科赴(Kenvue) [6] - 11月2日,金佰利以约487亿美元完成对科赴的整体收购,Rogaine由此成为金佰利旗下品牌 [6] - 科赴2026财年三季报显示,Hair Care板块录得低双位数有机销售增长,Rogaine已连续第四个季度实现市场份额提升 [6] - 金佰利原本买的是年销十亿美元量级的成熟个护品牌,却在交割完成第一周意外拿到GLP-1衍生消费生态的门票 [11] GLP-1相关脱发的机制与临床数据 - 皮肤科医生解释,GLP-1用药者用药后3至6个月出现弥漫性掉发,临床称为“休止期脱发”,核心诱因是体重下降过快而非药物直接攻击毛囊 [6] - 食欲抑制后热量摄入骤减,身体进入代谢应激状态,成批毛囊被提前推入休止期,同时铁、锌、蛋白质、生物素等微量营养素摄入不足进一步放大脱落反应 [6] - 司美格鲁肽口服片说明书显示脱发报告率用药组6.4%、安慰剂组2.0%;注射剂型分别为2.5%和1.0% [8] - 替尔泊肽说明书中各剂量组脱发报告率约4%至5%,安慰剂组约1% [8] - 2025年《美国皮肤病学会杂志》一项回顾性队列研究未能在GLP-1用药者与对照组之间检出显著差异,学界对因果性判断仍偏谨慎 [8] - 这类脱发绝大多数为非瘢痕性,毛囊未被永久破坏,减重速度放缓、体重进入平台期、蛋白质和微量元素补足后,毛发通常几个月内自行恢复 [8] - FDA批准米诺地尔的适应症是雄激素性脱发(遗传性脱发),用于休止期脱发更多是说明书之外的临床经验用法 [8] 减重衍生消费链路与行业机会 - GLP-1打开的不仅是减重药剂市场,而是围绕“减重周期”的整条健康消费链路 [9] - 掉头发对应生发产品需求,蛋白质摄入不足催生高蛋白补剂和抗阻训练服务 [9] - 恶心、便秘等胃肠道反应带出营养管理和轻医疗咨询需求 [9] - 体重下降后的维持阶段天然对应长期体重监测和慢病管理 [9] 行业竞争与增长边界 - 30%增长包含新品扩张、渠道铺货和品类整体升温,不能简单换算为每3个Rogaine买家就有1个是GLP-1用户 [11] - 休止期脱发是阶段性的,用药者体重稳定、营养跟上来后掉发自行恢复,这部分新增需求会自然回落 [11] - 宝洁旗下同名品牌Regaine、不少药企和DTC品牌都在盯着口服米诺地尔、生物素补剂赛道,竞争加剧将迅速压缩先发者溢价空间 [11]

行业周报:减重代谢市场继续扩容,口服药物贡献新增量-20261108
开源证券· 2026-11-08 15:51
行业投资评级 - 医药生物行业投资评级为看好(维持)[4] 核心观点 - 减重代谢增长动能分化,口服创新等打开新空间:2026Q3礼来靠替尔泊肽放量,诺和诺德靠口服Wegovy拉动增长[5] - 庞大患者基数叠加低治疗渗透率驱动GLP-1市场长期扩容,诺和诺德与礼来形成全球GLP-1市场双寡头格局,合计占据约97%的销量份额[6] - 国内创新资产持续获得海外合作,在研管线向多靶点、口服及长效方向推进,行业有望形成仿制产品扩大治疗覆盖、差异化创新拓展临床及商业化空间并行的格局[6] - 持续看好创新药及其产业链(CXO+科研服务)及AI、脑机接口、生物制造等国家战略新兴产业[8] - 月度组合推荐:药明康德、药明生物、益诺思、石药集团、科伦博泰、信达生物、英科医疗、益丰药房、和黄医药、普洛药业[8] - 周度组合推荐:博腾股份、百利天恒、众生药业、国邦医药、昊帆生物、可孚医疗[8] 2026Q3财报:礼来替尔泊肽放量 - 礼来形成以替尔泊肽为核心、口服GLP-1药物补充的减重代谢产品布局,Mounjaro与Zepbound均以替尔泊肽为活性成分,通过激动GIP和GLP-1双受体发挥降糖及体重管理作用[16] - 口服小分子GLP-1受体激动剂Foundayo(orforglipron)于2026年4月在美国获批用于成人体重管理,推动礼来形成注射与口服剂型协同的产品布局[16] - 2025年Mounjaro与Zepbound全球销售额合计约365.07亿美元,同比增长121.71%[17] - 2026年前三季度两款产品销售额分别达293.28亿、144.40亿美元,同比增长88.53%、55.59%,合计437.68亿美元,同比增长76.22%,已超过2025年全年水平[17] - 单Q3合计销售160.75亿美元,同比增长59.11%,占公司总营收243.97亿美元的65.89%[17] - 前三季度美国、非美国市场合计销售分别为282.95亿、154.73亿美元,同比增长50.82%、154.66%[17] - 单Q3非美国市场销售58.10亿美元,同比增长94.64%,高于美国市场的44.21%,主要由Mounjaro海外放量驱动[17] - Foundayo前三季度实现销售2.81亿美元,其中Q3贡献1.84亿美元,开始形成口服产品增量[17] - 礼来将2026年全年收入指引上调至910亿-920亿美元[17] 2026Q3财报:诺和诺德口服Wegovy贡献增量 - 诺和诺德形成以司美格鲁肽为核心的减重代谢产品布局,Wegovy、Ozempic与Rybelsus均以司美格鲁肽为活性成分[23] - Wegovy注射剂于2021年6月首次在美国获批用于长期体重管理,Wegovy口服片于2025年12月在美国、2026年7月在欧盟获批[23] - 2025年司美格鲁肽系列全球销售额合计约345.07亿美元,同比增长17.85%[24] - 2026年前三季度Wegovy注射剂、Wegovy口服片、Ozempic及Rybelsus全球调整后销售额分别约90.40亿、16.90亿、138.27亿和22.92亿美元,合计268.49亿美元,同比增长6.57%,占公司调整后总收入的75.80%[24] - 单Q3合计销售约94.01亿美元,同比增长7.96%;Wegovy两种剂型前三季度合计销售107.30亿美元,口服片贡献品牌主要增量[24] - 美国前三季度司美格鲁肽系列销售额160.51亿美元,同比下降1.94%,口服Wegovy贡献14.89亿美元,带动单Q3合计销售同比增长3.11%至56.86亿美元[24] - 中国区前三季度合计销售7.93亿美元,同比下降8.56%,其中Wegovy注射剂销售1.67亿美元,同比增长13.37%[24] GLP-1市场竞争格局与专利到期 - 截至2025年2月全球用于糖尿病及肥胖治疗的GLP-1药物覆盖患者接近2,000万人,诺和诺德与礼来的销量份额分别为62%、35%,合计约97%[33] - 司美格鲁肽活性成分专利在中国于2026年到期,在美国、欧洲及日本分别保护至2032年、2031年及2031年[34] - 礼来替尔泊肽化合物专利在美国、中国、欧洲及日本分别保护至2036年、预计2036年、2037年及2040年;Foundayo核心化合物专利在美国及中国分别保护至2037年及预计2037年[34] - 中国市场将率先面临仿制产品进入带来的价格与份额压力,欧美市场则仍有数年的产品迭代窗口[34] - 两家公司核心产品专利期限的差异或推动中国减重代谢市场形成司美格鲁肽仿制竞争与替尔泊肽、口服创新药差异化竞争并行的格局[34] GLP-1市场长期扩容驱动因素 - 2024年全球20-79岁糖尿病患者约5.89亿,预计2050年增至8.53亿,增幅约45%[37] - 全球肥胖患者超过9亿,其中约90%位于美国以外[37] - 截至2026年5月GLP-1类药物仅占全球糖尿病处方约9%,接受品牌减重药物治疗的肥胖患者比例仅约1%[37] - 全球GLP-1类药物销售规模将由2026年的1,014亿美元增至2035年的1,800亿美元[37] 减重代谢出海合作与在研管线 - 2025年以来license out医药交易合作覆盖小分子、多肽及融合蛋白,靶点由GLP-1延伸至GIP、GCGR、FGF21及胰淀素受体等,合作方包括诺和诺德、阿斯利康、辉瑞及再生元等[41] - 石药集团与阿斯利康围绕体重管理产品组合及相关技术平台达成最高185亿美元、首付款12亿美元的合作[41] - 恒瑞医药HRS-1596、药友制药YP05002、翰森制药HS-20094及联邦制药UBT251等项目交易总额均达20亿美元以上[41] - 减重代谢在研管线覆盖GLP-1单靶点、GIP/GLP-1双靶点及GCGR/GIP/GLP-1三靶点,并进一步融合FGF21、NPY2R等机制;剂型涵盖皮下注射、长效注射及口服片剂、胶囊[45] - 民为生物MWN109及礼来瑞他鲁肽的肥胖适应症已进入Ⅲ期,华东医药DR10624推进高甘油三酯血症及代谢相关脂肪性肝病研究,石药集团与阿斯利康合作的SYH2069、博瑞生物医药口服BGM0504等处于Ⅱ期[45] 板块行情 - 2026年11月第2周医药生物上涨4.25%,跑赢沪深300指数2.53pct,在31个子行业中排名第10位[47] - 本周所有板块处于上涨态势,化学制剂板块涨幅最大上涨6.09%;疫苗板块上涨5.75%,中药板块上涨4.06%,医疗研发外包板块上涨4.03%,医院板块上涨3.95%[53] - 体外诊断板块涨幅最小上涨1.12%;医药流通板块上涨1.82%,线下药店板块上涨2.14%,其他生物制品板块上涨3.13%,医疗设备板块上涨3.4%[53]
