DDR5服务器内存

搜索文档
华尔街热议长鑫技术突破!敲响SK海力士、美光等警钟?(深度解读)
美股IPO· 2026-10-14 07:32
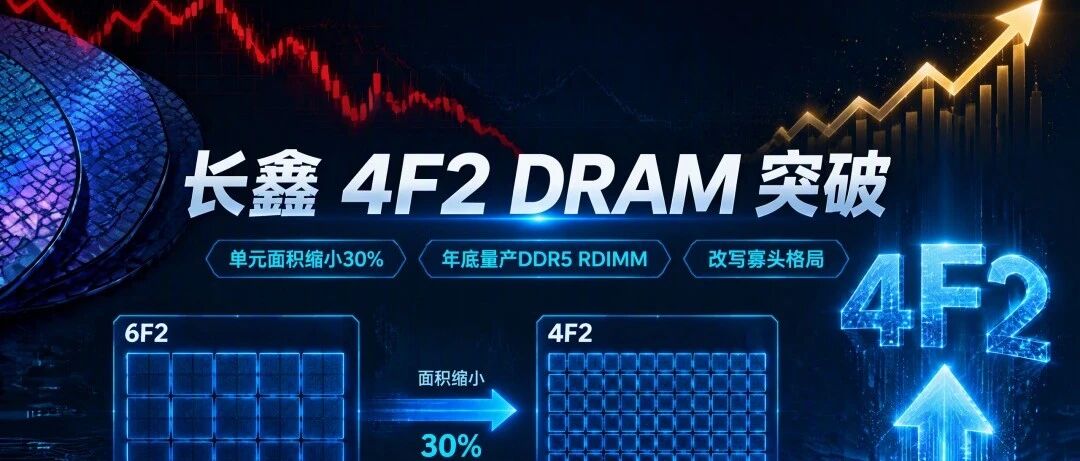
文章核心观点 - AI相关股票中存储芯片股因交易拥挤容易成为获利了结对象 长鑫科技4F² DRAM架构引发全球半导体板块重挫 但华尔街认为其技术进展意义重大却不能直接视为对现有厂商的立即威胁 AI行情并未终结 可能进入下一阶段 投资者更关注收益兑现而非纯押注基础设施扩张 [1] - 长鑫4F²技术突破是真实产业进步 但其对美光和SK海力士的短期威胁被市场过度定价 从产品发布到实现具有商业价值的良率量产之间存在较长时间差 [16] - AI交易逻辑正从追逐增长转向审视资本回报 当资本成本上升 竞争格局变化和商业回报不确定性同时进入定价 全球芯片股估值体系正在经历重新校准 [18] 一 技术解析 4F²架构的核心突破与行业坐标 - 长鑫科技核心突破是将DRAM存储单元面积从行业主流6F²架构缩小至4F²架构 F代表光刻工艺可实现的最小特征尺寸 4F²意味着单个存储单元仅占用4倍最小特征尺寸的平方 理论上可将单元面积缩小约三分之一 相同芯片面积内多容纳约50%的存储单元 [2] - 实现这一跨越的核心技术是长鑫自研的VSG垂直包围栅晶体管 传统6F²架构采用水平布局晶体管通道 而VSG将晶体管通道改为垂直结构 通过栅极全方位包覆通道强化栅控能力 解决漏电与短沟道效应痛点 同时晶体管垂直布局助力面积微缩 [2] - 漏电问题对DRAM尤为关键 存储单元依靠电容存储的电荷区分逻辑1和0 漏电过高会导致电荷快速流失 在刷新周期到来前出现数据错误 [2] - 三星和SK海力士同样在推进4F²技术研发 三星4F²架构采用VCT和IGZO材料结合 预计2027年客户送样 2028年大批量商用 SK海力士宣布4F²垂直栅极技术路标 计划2028至2029年左右商用 美光选择不同技术路径 跳过4F²直接开发3D DRAM Monolithic 3D DRAM 但商用时间预计要到2030年 [3] - 若长鑫如计划于2026年底推出4F²产品 在单元架构商业化时间上可能领先韩国巨头约两年 但产品亮相与量产落地之间存在本质区别 瑞穗TMT专家Jordan Klein指出年底推出产品不能直接拿来与三星2028年量产目标相比 产品亮相并不代表制造成熟度 良率或成本竞争力已获得验证 [3] - 截至目前 长鑫尚未公布4F²产品完整规格 经验证的良率 客户认证结果或商业规模出货承诺 服务器客户完整认证周期普遍需要1至2年才能实现大批量供货 [3] 二 对美光的差异化影响 非HBM领域承压 HBM护城河稳固 - 美光业务结构涵盖两大板块 以HBM为主的云内存业务CMBU和传统DRAM包括DDR5服务器内存 2026财年第四季度美光营收达542.3亿美元 其中数据中心业务毛利率高达90% 云内存业务以HBM为主营收162.83亿美元 毛利率83% [6] - 长鑫4F² DDR5 RDIMM产品直接指向服务器内存市场 这正是美光传统DRAM产品线的重要利润来源 若长鑫能够以更低成本更大规模切入该市场 美光在一般型DRAM领域的定价权可能面临结构性压力 花旗分析师指出如果这些产品进入欧洲等其他地区的数据中心市场 仍可能间接影响美光 [6] - 这种影响的规模和节奏取决于三个关键门槛 一是制造良率与每片晶圆合格产出 二是客户认证与平台兼容性 三是实际出货与持续供货能力 在这些得到验证之前 对美光实际利润的影响仍然有限 [6] - 美光在HBM领域优势为投资者提供重要缓冲 HBM需要TSV 晶圆减薄 垂直堆叠 封装材料 热管理 逻辑基底以及AI加速器联合验证等一整套技术体系 美光已与英伟达联合开发定制NVHBM HBM4E 并已锁定2027年绝大多数HBM比特供应量 [7] - 长鑫目前4F²技术主要针对常规DDR5服务器内存 而非HBM Morningstar分析师Jing Jie Yu指出长鑫在HBM等先进领域仍有相当长的路要走 瑞穗Klein进一步强调这款产品属于传统服务器DRAM 并非高带宽内存 这限制了长鑫短期内对AI运算基础建设扩张的影响 [7] - 美光核心投资逻辑 HBM驱动的盈利增长 在可预见的未来并未受到长鑫4F²技术的实质性冲击 [7] - 截至10月上旬 美光股价报1088美元 卖方共识评级为强力买入 平均目标价约1561至1626美元 隐含约64%上行空间 DA Davidson将目标价大幅上调至3000美元 摩根士丹利维持增持评级及1200美元目标价 对应30倍周期盈利 [7] - 摩根士丹利特别指出美光的高景气有望更持久 牛市情景目标价1650美元 对应33倍周期盈利50美元 瑞银上调目标价至1625美元 预期美光在2027至2029年间每股盈利将稳定维持在100美元以上 这些乐观预期基于AI内存需求强劲增长 HBM定价权持续以及美光在先进制程上的领先地位 长鑫4F²消息并未改变这些核心假设 [8] 三 对SK海力士的影响 HBM高溢价面临估值逻辑挑战 - SK海力士竞争地位与美光有显著不同 在HBM领域 SK海力士占据绝对主导 2023财年HBM市场份额超过70% 2025年二季度HBM出货份额为62% 2026年第一季度HBM全球市占率达56.4% 公司2025年实现营业利润率49% HBM收入同比翻倍 已完成HBM4量产准备 并于2026年送出16Gbps/pin的HBM4E样品 [9] - SK海力士优势不限于某一代产品 而是构建了完整系统能力链条 先进DRAM工艺 堆叠封装 客户共同定义 规模量产 高利润再投资 这种系统能力是长鑫短期内难以复制的 [9] - SK海力士与美光面临同样结构性挑战 长鑫4F²技术直接指向的一般型DRAM市场是SK海力士毛利率最高的产品线之一 当中国厂商开始具备以更低成本切入这一领域的技术基础时 市场估值逻辑正在发生根本性变化 [10] - Eugene资管首席投资官Ha SeokKeun评论指出韩国芯片制造商估值和股价似乎正在受到景气周期能否持续至2028年及以后的不确定性拖累 当竞争对手可能改变游戏规则时 投资者不愿继续为遥远的乐观预期支付高额溢价 [10] - 凯西·伍德警告指出存储芯片行业容易陷入残酷的繁荣与萧条周期 随着中国企业加速扩大产能 这一问题可能进一步恶化 行业趋势是向上的 但周期波动非常残酷 如果再多几家竞争者 尤其是来自中国的竞争者 市场波动性就会加剧 [10] - 尽管面临竞争担忧 SK海力士ADR仍维持强力买入共识评级 基于11个买入评级 平均目标价254.70美元 隐含约50.7%上行空间 这表明主流分析师认为长鑫技术进展尚未改变SK海力士中长期盈利逻辑 [11] - Counterpoint Research高级分析师崔正久观点指出如果长鑫能够在2026年底前利用4F²架构生产产品 这将是一个重要里程碑 能否稳定提升量产良率 并建立商业供应规模 将成为这项新技术成功的关键 [11] 四 投资分析与策略研判 - 本轮全球芯片股抛售本质是在交易拥挤 估值偏高情况下 新的竞争信号引发的集中获利了结 截至本周一收盘 费城半导体指数今年以来仍有约72.8%的累计涨幅 美光股价年内累涨超240% 强劲上涨使得投资者对估值和潜在竞争风险更为敏感 [11] - Dakota Wealth高级投资组合经理Robert Pavlik将本轮行情形容为获利了结潮 当投资者意识到潜在竞争可能到来时 市场参与者可能同时涌向出口 这一定性准确捕捉了当前市场状态 竞争预期变化触发了减仓行为 而非现有厂商盈利基本面已发生逆转 [12] - 短期6至12个月内 长鑫4F²消息冲击更多体现为估值层面压制而非盈利层面实质影响 美光和SK海力士在HBM领域强劲需求和定价权将支撑其盈利表现 美光已锁定2027年绝大多数HBM比特供应量 SK海力士HBM4已进入全面量产阶段 当前股价调整或为长期投资者提供介入机会 [13] - 中期1至3年关键观察点包括长鑫4F²产品实际良率数据 服务器客户认证进展 在一般型DRAM市场的定价策略 如果长鑫成功实现规模化量产 一般型DRAM定价压力将逐步显现 可能压缩美光和SK海力士在传统DRAM领域的利润率 但HBM领域高壁垒仍将为两家公司提供利润缓冲 [14] - 长期3至5年长鑫长期战略价值在于正在将中国大陆主流DRAM能力从有没有推进到好不好 如果长鑫能在HBM领域也取得突破并获得头部客户认证 全球存储行业竞争格局将面临根本性重塑 Z-Ben Advisors分析师彼得·亚历山大判断值得参考 参照钢铁 新能源汽车产业发展路径 长鑫科技将快速抢占低端存储芯片市场份额 并最终撼动三星 SK海力士 美光在全球存储行业的垄断地位 [15] - 美光投资逻辑核心在于HBM驱动盈利增长和AI内存需求持续扩张 长鑫技术进展并未改变这一逻辑 SK海力士同样如此 其在HBM领域的系统能力 客户关系和量产经验构成难以在短期内被复制的竞争壁垒 [18] - 对于存储芯片股而言 未来关键不只是AI企业还会投入多少资金 更是这些投入能否转化为可持续的收入 利润和现金流 在这一框架下 美光和SK海力士仍具备强劲盈利支撑和HBM领域护城河 当前调整更可能提供的是布局机会而非撤退信号 但对于一般型DRAM占比更高的业务线 投资者需要为竞争加剧带来的利润率压力预留安全边际 [18]