阿里巴巴(09988)

搜索文档
Kaplan Fox Alerts Alibaba Group Holding Limited (BABA) Investors to the Lead Plaintiff Deadline on October 5, 2026
TMX Newsfile· 2026-09-15 01:10
集体诉讼与关键事件 - 律师事务所Kaplan Fox & Kilsheimer LLP宣布对阿里巴巴集团提起集体诉讼,代表在2025年6月26日至2026年6月24日期间购买其证券的投资者 [1] - 诉讼指控美国国防部于2026年6月8日发布更新名单,将阿里巴巴列入中国军事公司名单,因其直接或间接受中国工业和信息化部控制或关联 [3] - 诉讼指控彭博社于2026年6月24日发表文章,称Anthropic指控阿里巴巴使用数千个欺诈账户“非法”访问其Claude人工智能模型 [4] - 该消息导致阿里巴巴股价在两个交易日内下跌每股7.53美元,跌幅7.4%,于2026年6月25日收于每股95.07美元 [4] 投资者行动与截止日期 - 投资者可联系Kaplan Fox,邮箱pmayer@kaplanfox.com或电话(646) 315-9003 [2] - 拟议集体成员需在2026年10月5日前向法院申请担任首席原告 [2]


港股江波龙重挫9%,智谱、MINIMAX-W跳水,半导体板块大跌,医药、汽车股爆发
21世纪经济报道· 2026-09-14 16:44
市场整体表现 - 港股恒指低开高走,收盘涨0.45% [1] - 恒生科技指数尾盘转跌,收盘跌0.06% [1] 科网板块 - 科网股涨跌不一,小米集团涨超3%,联想集团涨超2%,腾讯控股、百度集团、比亚迪集团等上涨 [1] - 快手跌超2%,阿里巴巴跌超1% [1] - 大模型“双雄”同步大跌,智谱跌超9%,MINIMAX-W跌超6% [1] 医药生物板块 - 医药生物板块领涨,凯莱英飙涨14% [1] - 康龙化成、泰格医药、昭衍新药等同步大涨 [1] 汽车板块 - 汽车板块涨幅居前,北京汽车大涨17% [1] - 广汽集团涨超8%,零跑汽车、奇瑞汽车、五菱汽车跟涨 [1] 半导体板块 - 半导体跌幅居前,傅里叶、兆易创新大跌超7% [1] - 壁仞科技跌超6%,澜起科技跌5.8% [1] 其他下跌板块 - 硬件设备、煤炭、有色金属、机械、传媒等板块下跌 [1] 个股动态 - 江波龙大跌超9%,该股上周在港交所上市首日破发,最新市值1704亿港元 [1] - 太乙圣莲拟收购哪吒汽车,关联公司一字涨停,封单超190万手 [4] - 20CM涨停,300亿龙头历史新高 [4] 政策动态 - 五部门出手,治理中小企业回款难 [3]



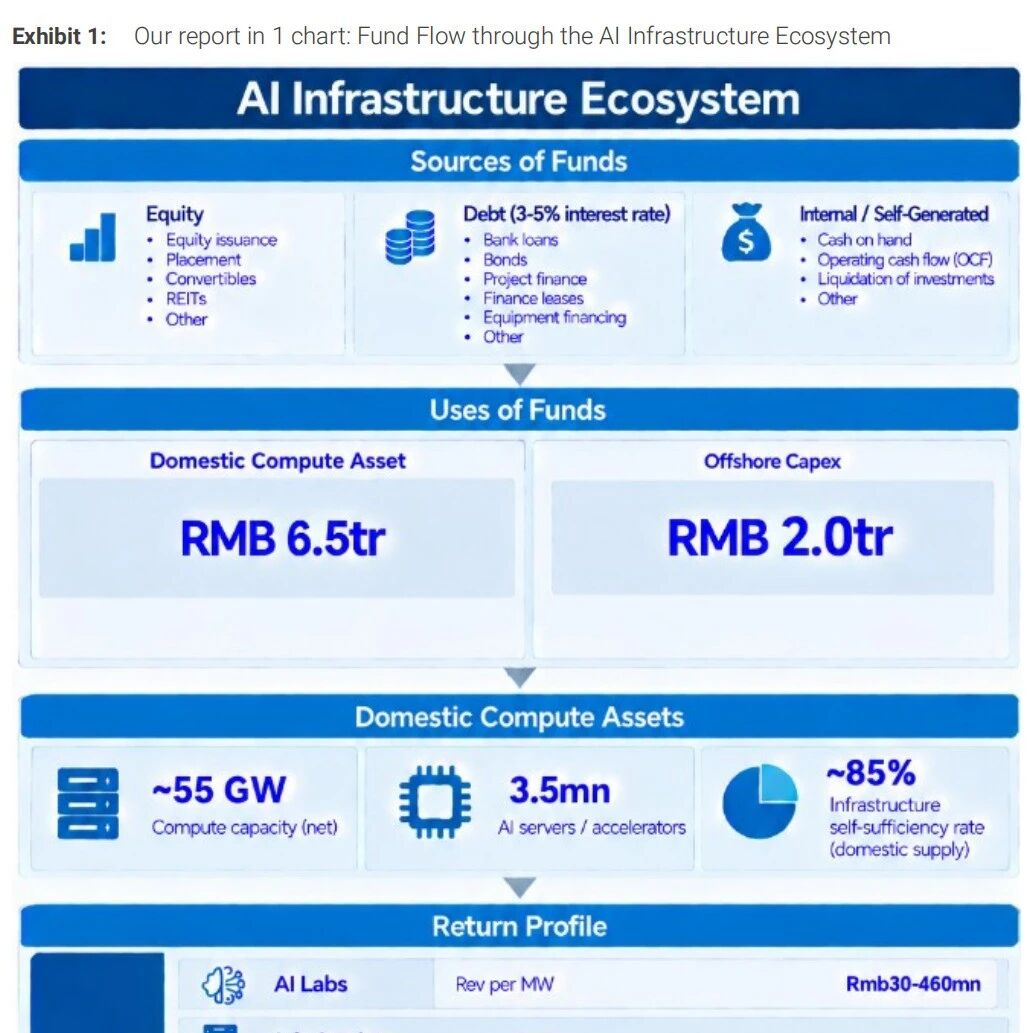
2030年中国 AI 相关总资本开支预计达到8.5万亿元人民币
傅里叶的猫· 2026-09-14 16:02
核心观点 - 中国AI投入确定性来自国产芯片对算力供给的解锁,真正变量在于投下去之后能否变现、回报能否跑通 [14] - 中国AI瓶颈正从需求端转向供给端,国产芯片放量将决定算力扩张能否兑现 [4] 资本开支规模与结构 - 2026至2030年中国AI相关总资本开支预计达8.5万亿元人民币(约1.3万亿美元) [2] - 中国AI总开支2026年约1.3万亿元,2028年升至约2.0万亿元,五年累计约为美国同业的17% [5] - 支出分为三大支柱:云厂商与头部互联网公司、新云(neocloud)、运营商 [5] 云厂商与头部互联网公司 - 2026年合计资本开支约9950亿元,同比增长121%,明显快于美国同业的41%,到2030年增至约1.4万亿元 [7] - 阿里因AI GPU的IaaS与MaaS回报路径更清晰,被预计花得比腾讯更多 [7] - 头部云厂商合计贡献约34GW增量算力,其中阿里与腾讯各6至9GW,百度约1GW [11] 新云(neocloud) - 五年合计约1.5万亿元,资金几乎全部投向服务器采购 [9] 运营商 - 算力相关开支从2026年的约810亿元增至2030年的1790亿元,在总资本开支基本稳定的前提下持续扩大份额 [9] - 约七成的开支会花在国内 [9] - 运营商自建用于自用的机柜新增9GW [11] 算力扩张与国产芯片 - IT算力容量将从2025年的26GW扩张到2030年的81GW,接近三倍 [2] - 国产AI芯片出货量预计从2025年的约110万颗,到2026年翻倍至240万颗,2030年进一步达到约1100万颗,能覆盖服务器部署的70%至85% [8] - 国产GPU、ASIC从2026年下半年起放量,将逐步解除高端芯片供给受限的约束 [8] 需求侧配套 - 增量AI电力需求从2026年的5.6GW升至2030年的约13GW [11] - 第三方数据中心订单从6.1GW增至11GW [11] - 内蒙古、宁夏等西部枢纽承接了约七成的增量订单 [11] - 大模型公司及其他主体新增12GW算力 [11] 融资与资金状况 - 国内开支方面,头部公司依靠经营现金流与在手现金基本可以自给,腾讯被认为最为稳健 [12] - 阿里的变量在于外卖补贴竞争是否重燃,百度则取决于搜索收入的稳定性 [12] - 海外开支五年合计约2.0万亿元,主要由字节跳动贡献,可能需要通过减持投资组合、发债或增发来补充 [12] - 新云融资渠道更丰富但杠杆更高,典型结构包括30%至40%的融资租赁(利率约5%)、3%至4%的银行贷款以及客户预付款 [12] 投入产出与变现模式 - 自建GPU的IaaS对应约44%的经营利润率、13%的ROIC与约3年的现金回收期 [13] - 对外租用算力利润率降至约20%,几乎没有前期资本开支 [13] - 自建算力叠加自建模型可以做到53%利润率、19% ROIC [13] - 用自建算力托管第三方API可提升到57%利润率、29% ROIC [13] - 采用下一代国产芯片(配备HBM3E)承载全流程推理,当前基准情形约为31%利润率、9.1% ROIC与3.6年回收期 [13] - 美国GB300的GPU IaaS对应约67%的增量EBIT利润率与31% ROIC,中国主要拖累是服务器成本接近其三倍 [13] 投资标的观点 - 维持对阿里、金山云、世纪互联的增持 [14] - 对智谱、MiniMax等模型公司保持乐观 [14] - 对寒武纪、天数智芯、海光等国产算力标的保持乐观 [14]


中国AI走向世界,能否与美国AI分工?
日经中文网· 2026-09-14 11:19
核心观点 - 中国AI模型以高性价比为武器拓展全球市场,美国AI追求最高性能,两者战略不同带来竞争与共存并行的局面[2] - 中国AI模型在性能上接近美国顶尖模型,但价格远低于美国,例如月之暗面Kimi K3性能接近Anthropic的Claude,但价格更低[4][5] - 中国AI企业盈利模式日益多样化,并非所有企业都在同一赛道竞争,包括开源生态、云服务绑定、海外应用、视频生成等[7] - 未来全球AI市场格局将更多取决于各家企业构建的生态系统,而非单纯的价格竞争[9] 中国AI模型的市场表现与竞争力 - 月之暗面已低调申请在香港上市,企业估值可能达到500亿美元[4] - MiniMax总市值在今年1月上市后一度增至近500亿美元,但目前已跌至3月峰值的三分之一以下[4] - 在全球面向开发者的平台上,中国模型的Token份额已接近6成[4] - DeepSeek最新模型DeepSeek V4 Pro价格定为每百万token输入不到0.4美元,输出不足1美元[5] - 美国Anthropic公司Claude同等水平模型输入费用达数美元,输出高达十几美元[5] 中美AI战略差异 - 中国政府在2024年推出AI+行动,重点推动AI在各行各业和社会领域的应用,追求实用性[8] - 美国AI在需要更高计算能力的研发一线需求旺盛,中国AI在新兴市场国家等无法承担高昂成本的地区和企业更容易普及[8] - 美国超大规模云服务商如亚马逊、微软和谷歌正考虑在其自有平台上提供Kimi服务,形成互补关系[8] - 美国政府不太可能允许推进中国模型的使用,存在对安全和审查的担忧,以及部分中国AI模型基于美国技术开发的疑虑[8] 中国AI企业的盈利模式 - DeepSeek寻求通过开源模型的普及来扩大开发者生态[7] - 阿里巴巴将千问与自家云服务合约绑定[7] - MiniMax正通过海外应用实现盈利[7] - 快手科技的可灵在视频生成市场寻找突破口[7] - 中国AI模型走向大众化的担忧根深蒂固,类似纯电动汽车和光伏电池行业的情况[6] - AI与纯电动汽车和光伏电池在结构上存在区别,AI模型本身并不需要通过产品直接盈利[7]